猜你想问
这份研报主要分析了什么内容?
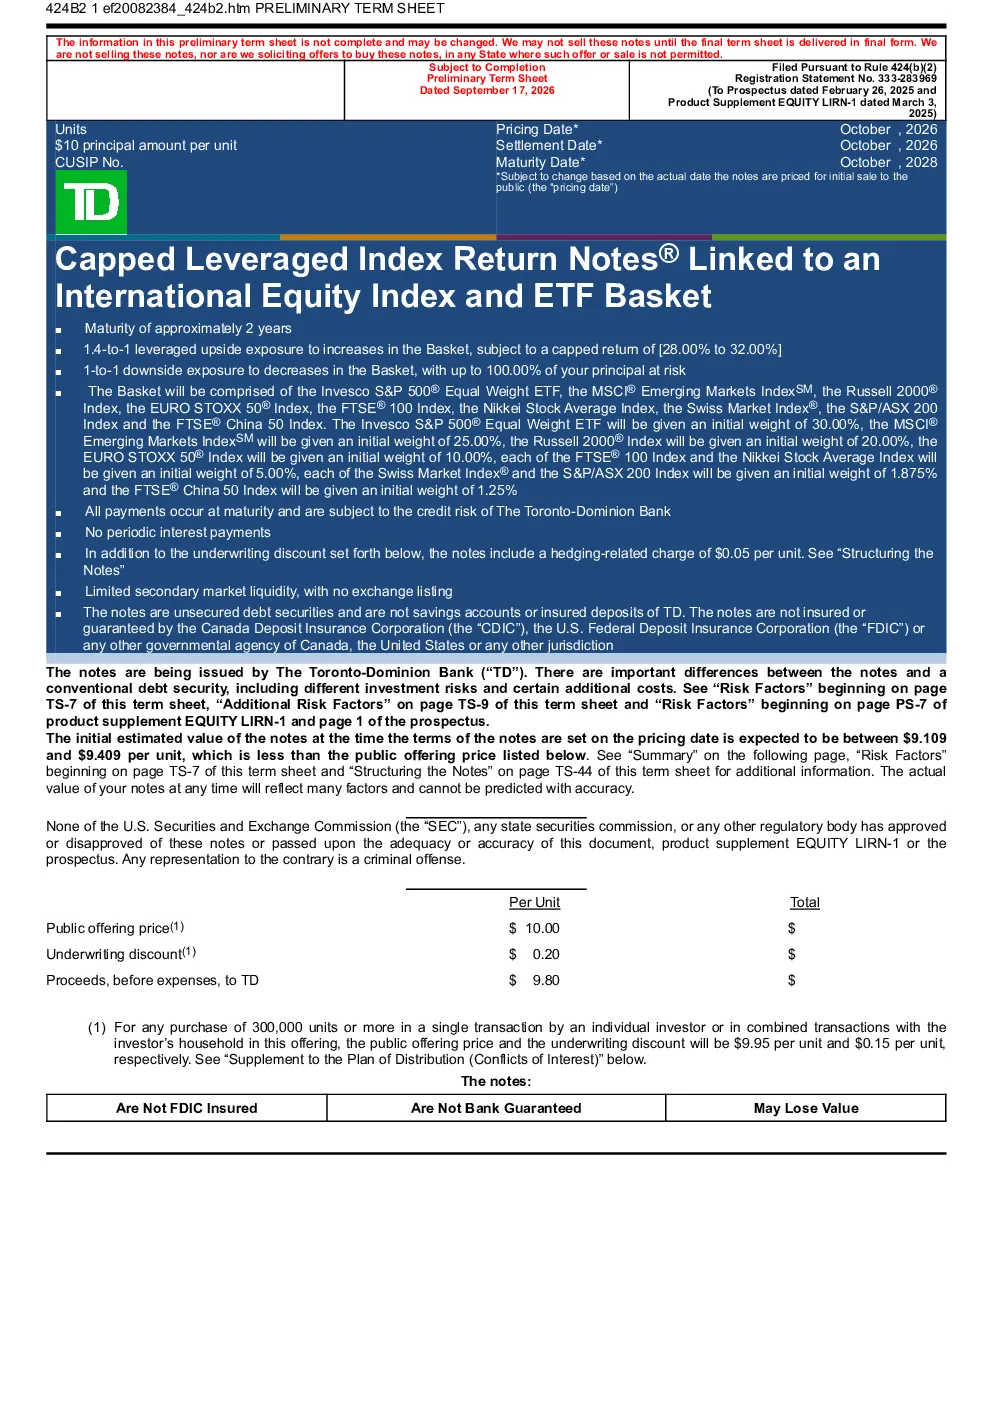
这份研报主要分析了多伦多道明银行(TD)发行的非保本浮动收益票据,该产品与包含九个国际股票指数和ETF组合的市场指数挂钩,投资期限约2年。收益结构为若市场指数涨幅超过起始值,则获得1.4倍的杠杆收益,但收益上限为28.00%至32.00%;若市场指数下跌,则损失全部或部分本金,且下跌幅度不受限制。报告详细介绍了市场指数构成,包括九个具体指数及其初始权重,并提示了结构风险、市场风险、估值和市场风险、冲突风险、信用风险、税务风险等多方面投资风险。
该产品所属行业的发展趋势如何?
该产品所属行业为固定收益类衍生品市场,主要涉及非保本浮动收益票据。当前固定收益衍生品市场正面临利率环境变化、市场波动性增加等挑战,但同时也受益于投资者对多元化收益来源的需求增长。随着全球经济复苏和资本市场发展,这类产品将更加注重风险管理创新和结构设计优化,以适应投资者对高收益与低风险平衡的追求。部分指数成分股来自新兴市场,这些市场虽具有较高波动性,但也可能带来超额收益机会。
研报的重点分析方向是什么?
研报重点分析了多伦多道明银行发行的非保本浮动收益票据的结构特征、收益机制及风险因素。报告详细拆解了产品的市场指数构成,包括九个指数的具体名称和初始权重,如Invesco S&P 500®Equal Weight ETF占30.00%,MSCI®Emerging Markets IndexSM占25.00%等,并强调了不同指数可能存在的相互抵消效应。同时,报告重点提示了产品的结构风险、市场风险和信用风险,特别是收益上限为28.00%至32.00%的限制,以及二级市场流动性有限的问题。
当前市场对这类产品的判断是怎样的?
当前市场对非保本浮动收益票据类产品的判断呈现分化态势。一方面,投资者认可其潜在的高杠杆收益特性,尤其是在市场上涨时可能带来的超额回报;另一方面,市场对这类产品的风险认知也在提升,特别是本金损失风险和二级市场流动性风险。由于部分指数成分股来自新兴市场,市场波动性较大,投资者需谨慎评估自身风险承受能力。此外,产品初始估值低于发行价,也增加了市场对其未来表现的担忧。
研报提示了哪些主要风险?
研报提示了该产品的主要风险包括:结构风险,即投资结果与市场指数挂钩,存在本金损失风险,且收益上限为28.00%至32.00%;市场风险,市场指数成分股表现可能相互抵消,且新兴市场成分股波动性高;估值和市场风险,产品初始估值低于发行价,二级市场流动性有限;冲突风险,TD及其关联方可能存在利益冲突;信用风险,产品收益支付受TD信用风险影响;税务风险,产品税务处理存在不确定性,需咨询税务顾问。这些风险需投资者重点关注。