猜你想问
润本股份2026年H1业绩表现如何?
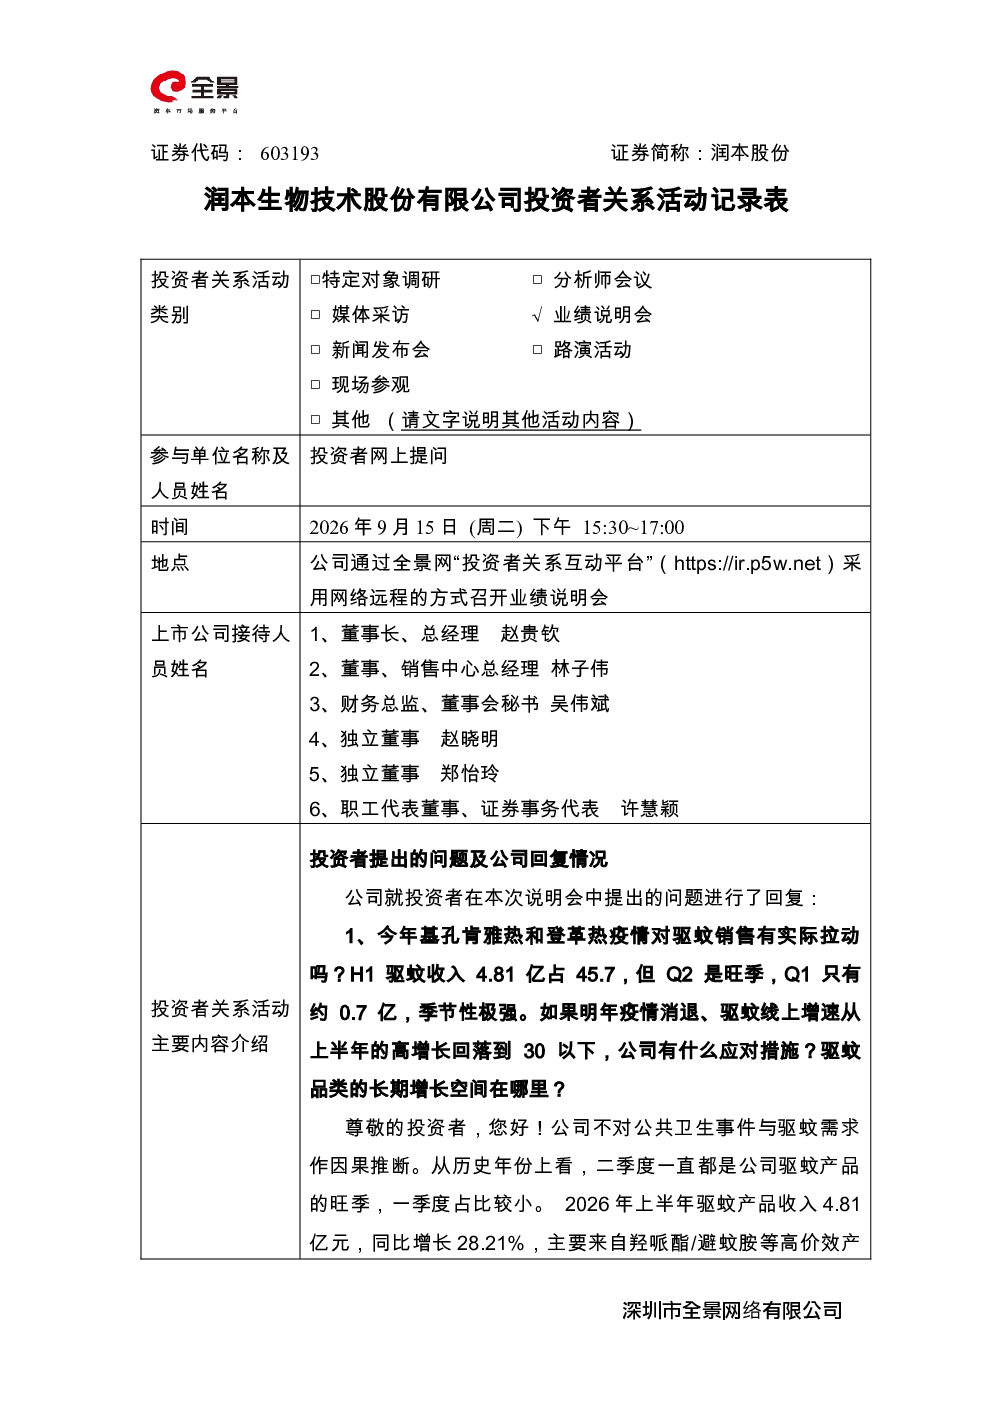
润本股份2026年H1业绩表现良好,营收和净利润分别增长17.74%和20.03%,主要得益于驱蚊和婴童护理两大核心品类的增长。驱蚊产品收入4.81亿元,占H1总收入的45.7%,婴童护理收入2.62亿元,占H1总收入的85.5%。公司积极拓展线上和线下渠道,并推进智能制造项目,未来将继续深耕婴童护理和驱蚊领域,并通过产品创新和品类拓展实现持续增长。
婴童护理和驱蚊赛道发展趋势如何?
婴童护理和驱蚊赛道受益于消费升级和健康意识提升,市场需求持续增长。润本股份作为行业领先企业,通过产品创新和品类拓展,积极把握市场机遇。公司计划投资8.5亿元建设智能智造工厂,扩大产能并提升自动化水平,进一步巩固竞争优势。未来,随着产品迭代和渠道优化,公司有望在细分领域持续深耕,实现稳健增长。
润本股份报告重点分析了哪些方面?
报告重点分析了润本股份2026年H1的业绩表现,特别是驱蚊和婴童护理两大核心品类的增长情况。公司营收和净利润均实现双位数增长,其中驱蚊产品收入占比45.7%,婴童护理收入占比85.5%。此外,报告还探讨了公司智能制造项目的推进情况,以及未来在产品创新和品类拓展方面的规划。公司将继续坚持“大品牌、小品类”战略,深耕细分市场。
当前润本股份的市场状况如何?
润本股份目前市场状况良好,两大核心品类均保持高速增长。公司拥有黄埔、义乌两大生产基地,产能充足,不存在瓶颈。2026年H1销售费用率为32.31%,其中推广费占比约89%,公司将持续推进费用精细化管理和提升费用投放效率。随着品牌影响力的提升和渠道的巩固,公司有望在激烈的市场竞争中保持领先地位。
润本股份报告是否存在风险提示?
报告提示,尽管润本股份业绩表现良好,但仍需关注市场竞争加剧的风险。婴童护理和驱蚊领域竞争激烈,公司需持续提升产品创新能力和品牌差异化优势。此外,销售费用率较高也需引起重视,公司需进一步优化费用结构,提升投放效率。未来,公司需在保持增长的同时,加强风险控制,确保持续健康发展。