猜你想问
中炬高新9月15日投资者关系活动有哪些核心内容?
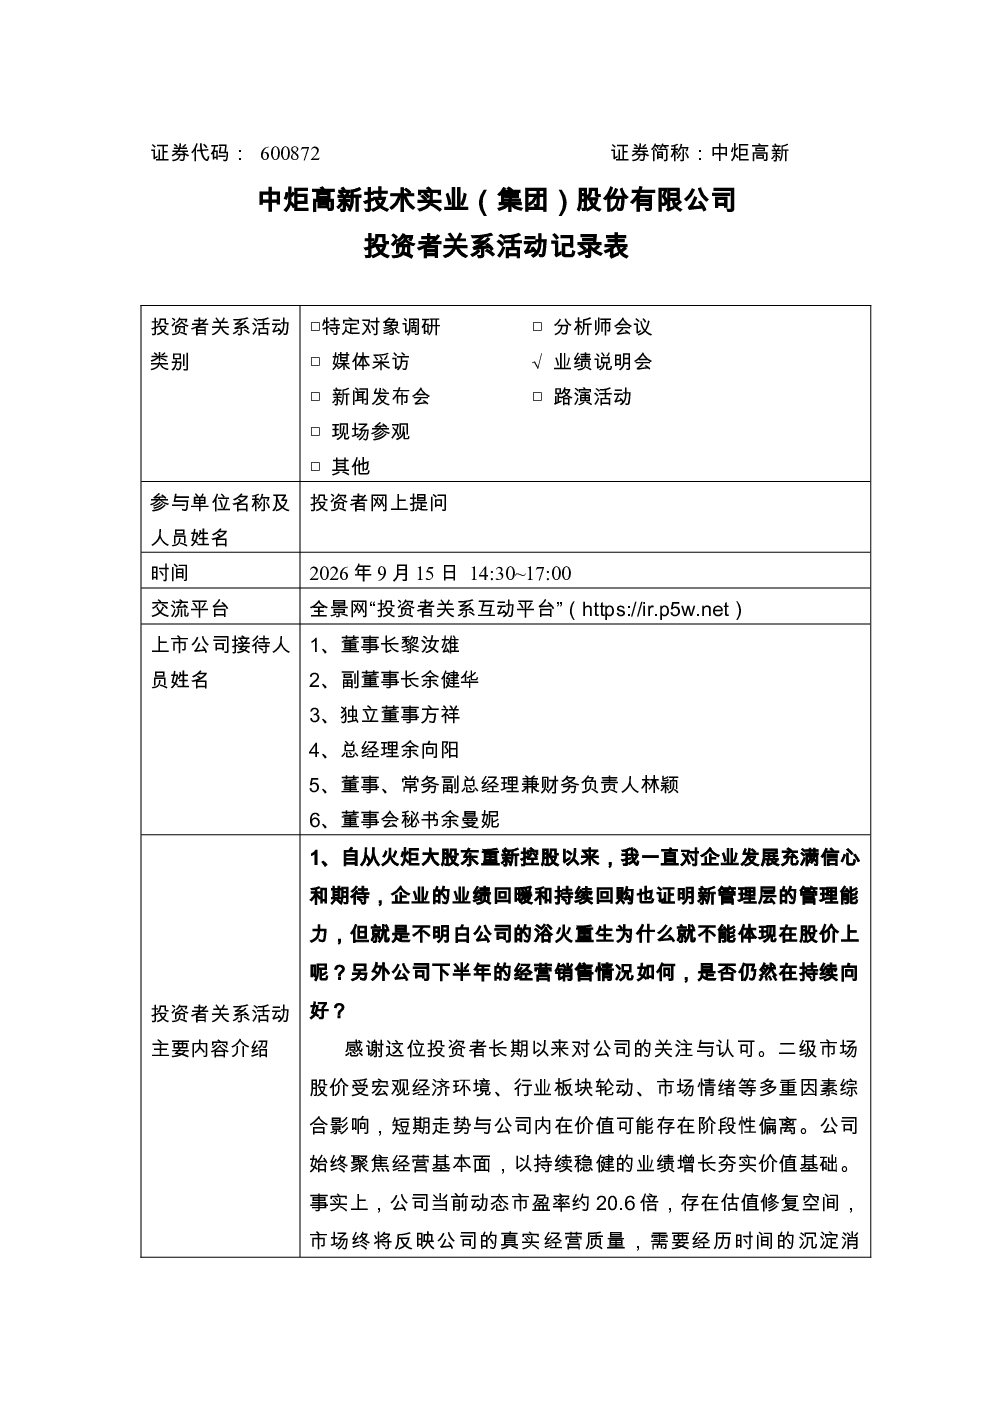
中炬高新于2026年9月15日召开业绩说明会,活动由董事长黎汝雄等高管参与,主要围绕公司业绩、战略布局及投资者关切展开。会上披露上半年业绩回暖,营收同比增长19%,净利润同比增长61%,毛利率提升至42.79%,经营性现金流大幅增长129%。同时,公司介绍了酱油品类增长瓶颈及清洁标签酱油研发计划,并强调下半年将推进复合调味品及内容电商布局。此外,公司回应了土地资产盘活、产品迭代等投资者关切,传递积极信号。
调味品行业未来发展趋势如何?
调味品行业未来发展趋势呈现多品类化、健康化及数字化特征。一方面,酱油等传统品类增长空间受限,企业需通过产品创新如清洁标签、复合调味品满足消费者需求;另一方面,健康化趋势推动低钠、有机等细分市场发展,企业需强化研发能力。同时,内容电商、私域流量等数字化渠道成为新增长点,企业需积极布局。中炬高新通过收购味美滋布局复合调味品,并推进内容电商,符合行业发展趋势。
中炬高新报告重点分析了哪些方面?
中炬高新报告重点分析了公司业绩回暖、产品结构优化及战略举措。业绩方面,公司上半年营收、利润均实现显著增长,毛利率及现金流大幅改善。产品方面,公司面临酱油品类增长瓶颈,正推进清洁标签酱油研发,并优化产品结构。战略方面,公司通过收购味美滋布局复合调味品赛道,并盘活土地资产,强化多品类协同发展。此外,公司还介绍了内部管控优化及费用管控成效。
当前中炬高新市场表现如何?
当前中炬高新市场表现呈现业绩向好但股价滞后的特点。公司上半年业绩显著增长,动态市盈率约20.6倍,存在估值修复空间。股价受多重因素影响与公司内在价值存在阶段性偏离。公司已采取回购、增持及分红措施传递信心,但短期利润率或受复合调味品及内容电商投入影响。整体来看,公司基本面向好,但市场需时间消化公司长期价值。
中炬高新报告有哪些风险提示?
中炬高新报告提示的主要风险包括:酱油品类增长瓶颈,Q2同比微降0.5%受渠道库存消化、竞品挤压等因素影响;下半年复合调味品及内容电商投入可能短期承压利润率;土地资产盘活受政府规划影响存在不确定性;产品迭代需持续投入研发且市场接受度存在不确定性。此外,公司多品类协同发展过程中可能面临资源分散风险,需关注执行效果。