猜你想问
中炬高新2026年8月20日投资者关系活动记录表核心内容有哪些?
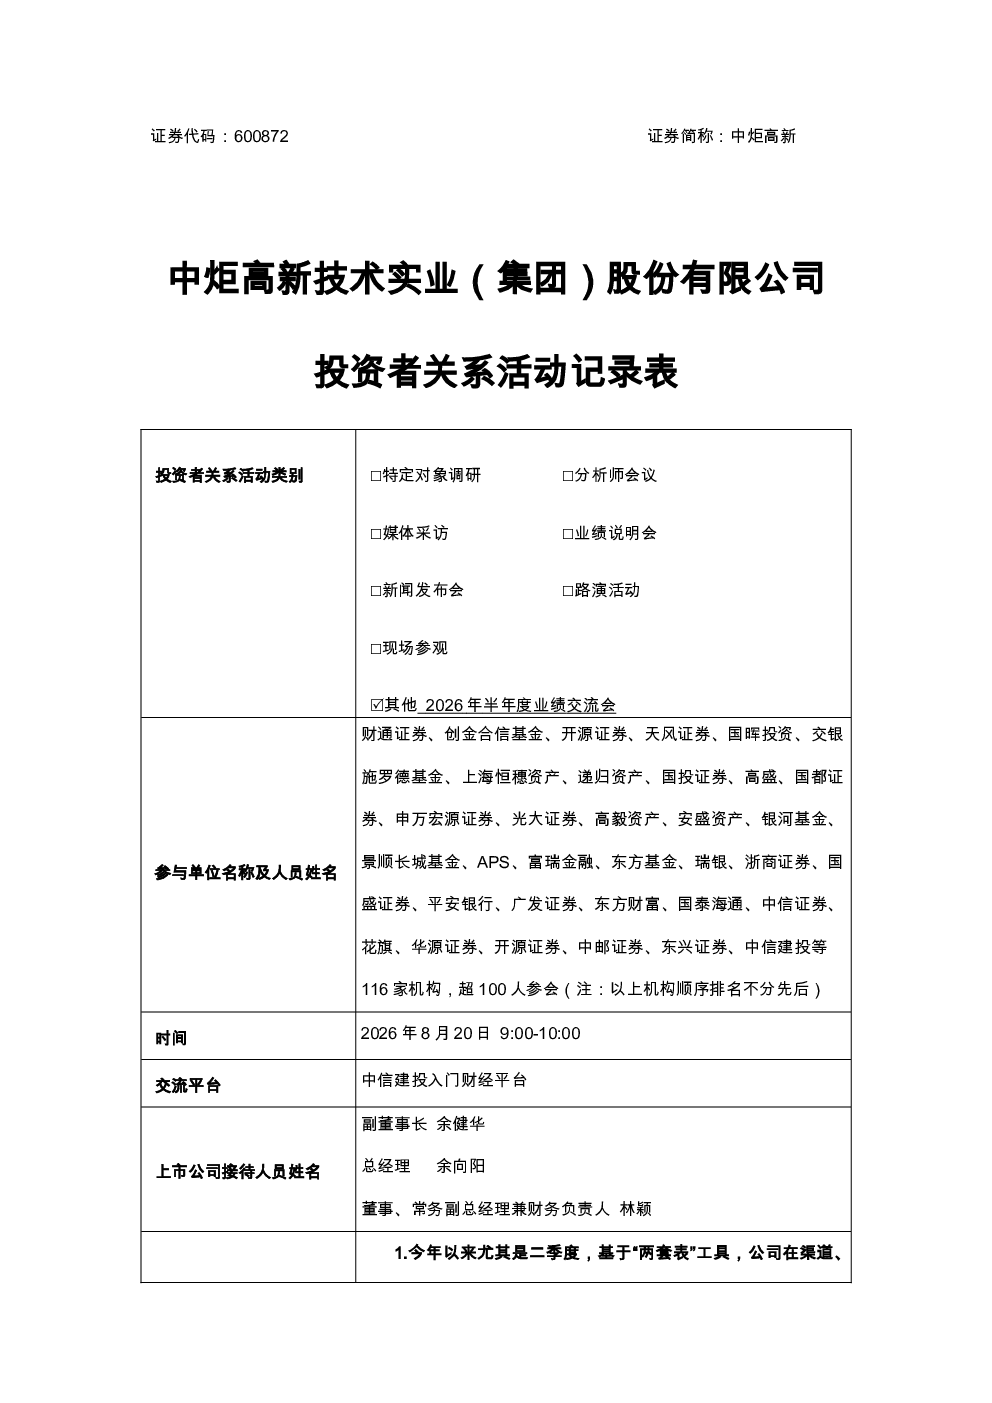
本次投资者关系活动主要围绕公司营销体系转型及市场观察展开,通过“两套表”工具提升售点覆盖效率,并利用市场联盟管理委员会搭建厂商合作平台。同时,公司分析了2026年二季度分品类业务表现,指出酱油品类虽整体动销趋势未降,但餐饮端用量减少、复合调味品替代等因素带来冲击。并购味滋美后,公司重点推进复调新品规划,已完成渠道、价格、经销商等筹备工作。餐饮渠道布局方面,公司制定“五角星”增长计划,优先发展复合调味料,并深化电商协同与团餐业务。味滋美并表贡献符合预期,公司目标从“回升企稳”转向“企稳回升”,2026年重点夯实基本盘,2027年成为增长抓手。此外,公司还讨论了原材料走势及应对措施,计划通过优化产品结构缓解成本压力。最后,公司强调将侧重贴合消费者趋势变化,匹配适配的组织能力,现阶段核心工作是基本盘修复,管理主题为“强基、多元、高效”。
当前调味品赛道发展趋势如何?
当前调味品赛道发展趋势呈现多元化特点。一方面,酱油品类整体动销趋势虽未下降,但餐饮端用量减少、复合调味品替代等因素带来冲击,公司需持续搭建多维分析体系保障基本盘稳定。另一方面,复合调味品成为增长新动力,公司通过并购味滋美提升组织能力,并制定“五角星”增长计划优先发展复合调味料,在电商、餐饮及试点区域取得进展。同时,公司注重渠道布局,聚焦经销商分级管理,深化电商协同,并继续深耕团餐业务。原材料方面,2027年大宗原材料整体趋势上升,企业需通过优化产品结构等方式缓解成本压力。未来,公司强调将贴合消费者趋势变化,匹配适配的组织能力,推出更多多元化打法,以适应市场变化。
中炬高新本次报告重点分析了哪些方向?
本次报告重点分析了公司营销体系转型及市场观察,通过“两套表”工具观察渠道、动销、库存变化,重点提升售点覆盖效率,并利用市场联盟管理委员会搭建厂商合作平台。同时,报告深入分析了2026年二季度分品类业务表现,指出酱油品类虽整体动销趋势未降,但餐饮端用量减少、复合调味品替代等因素带来冲击,公司将持续搭建多维分析体系保障基本盘稳定。并购味滋美后,报告重点介绍了复调新品规划,已完成渠道、价格、经销商等筹备工作,并在电商、餐饮及试点区域取得进展。此外,报告还分析了餐饮渠道布局及增长计划,制定“五角星”增长计划,优先发展复合调味料,并深化电商协同与团餐业务。味滋美并表贡献及未来规划也受到关注,上半年并表贡献及利润率符合预期,后续渠道铺设、售点及年底复调铺货蓝图正在推进。公司目标从“回升企稳”转向“企稳回升”,2026年重点夯实基本盘,2027年成为增长抓手。最后,报告还讨论了原材料走势及应对措施,计划通过优化产品结构缓解成本压力。
当前市场对中炬高新业务现状有何判断?
当前市场对中炬高新业务的判断显示,公司正积极应对市场变化,营销体系转型取得进展,通过“两套表”工具提升售点覆盖效率,并利用市场联盟管理委员会搭建厂商合作平台。酱油品类整体动销趋势虽未下降,但餐饮端用量减少、复合调味品替代等因素带来冲击,公司通过持续搭建多维分析体系保障基本盘稳定。并购味滋美后,复合调味新品规划取得进展,电商、餐饮及试点区域均取得一定成果。餐饮渠道布局方面,公司制定“五角星”增长计划,优先发展复合调味料,并深化电商协同与团餐业务。味滋美并表贡献符合预期,公司目标从“回升企稳”转向“企稳回升”,2026年重点夯实基本盘,2027年成为增长抓手。原材料方面,2027年大宗原材料整体趋势上升,公司计划通过优化产品结构缓解成本压力。市场普遍认为公司正积极调整战略,注重基本盘修复,并着力提升供应链响应能力,以适应市场变化。
中炬高新本次研报存在哪些风险提示?
中炬高新本次研报提示的主要风险在于市场竞争加剧和原材料价格波动。首先,酱油品类虽整体动销趋势未降,但餐饮端用量减少、复合调味品替代等因素带来冲击,若公司未能有效应对,可能影响基本盘稳定。其次,复合调味品虽成为增长新动力,但市场竞争激烈,公司需持续提升产品力和渠道能力。原材料方面,2027年大宗原材料整体趋势上升,若原料价格超预期变化,公司计划通过优化产品结构等方式缓解成本压力,但若成本压力过大,可能需要灵活调整调价或降本,影响盈利能力。此外,土地收储进度与地方政府规划相关,若收储进度不及预期,可能影响公司长期发展。最后,公司强调将贴合消费者趋势变化,匹配适配的组织能力,若市场趋势变化超预期,可能影响公司战略执行效果。