猜你想问
珠免集团最新研报核心内容有哪些?
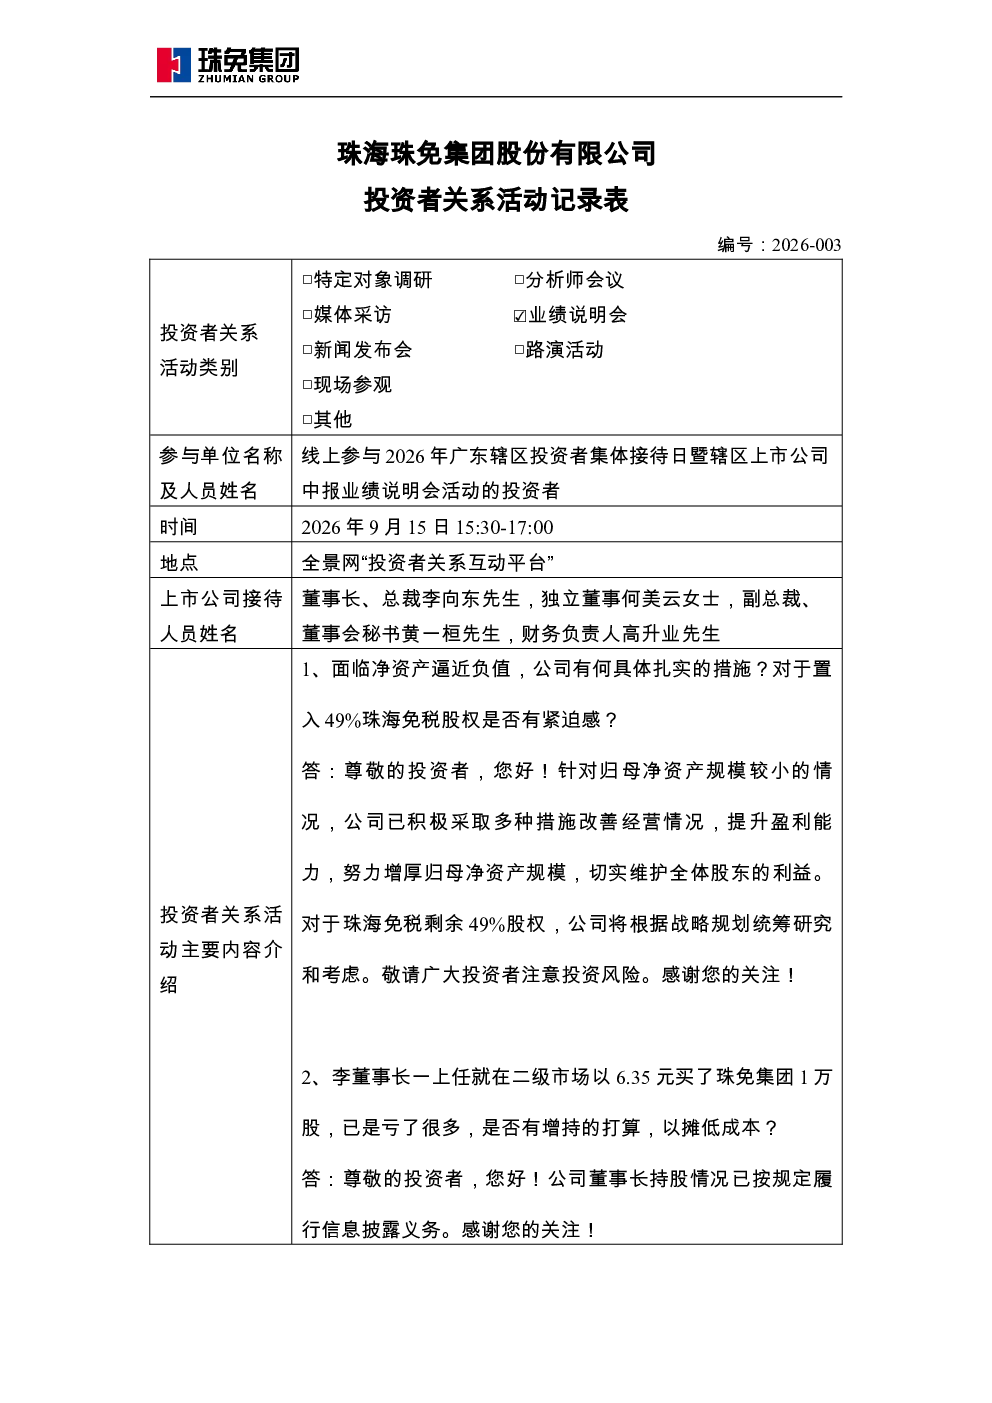
该研报显示珠免集团上半年归母净利润扭亏为盈,达到3,487.07万元,免税主业毛利率超46%。但扣非净利润等核心指标仍显薄弱,存在证券投资亏损。公司正采取措施改善经营,提升盈利能力,但置入珠海免税49%股权的决策将根据战略规划统筹研究。
免税赛道行业发展趋势如何?
免税赛道正经历变革,海南离岛免税政策待评估,全国网络扩张与存量提质同步推进。公司通过品类改革和数字化手段提升经营效率,但需关注政策落地和全国布局的可持续性。行业竞争加剧,头部企业加速扩张,但盈利能力普遍仍需提升。
研报重点分析了哪些方向?
研报重点分析了珠免集团经营情况与净资产问题,大股东变更与股权结构,财务与债务优化,以及免税主业发展与海南战略。报告指出公司已初步实现“去地产化”,聚焦免税主业,但盈利能力仍需提升,需关注海南免税政策落地和全国布局的可持续性。
当前市场对珠免集团有何判断?
市场关注珠免集团去地产化后的转型成效,以及免税主业的盈利能力提升。公司资产负债率高达82.13%,短期需强化资金管控,优先降负债。海南离岛免税牌照的获取和全国布局的可持续性是关键变量。大股东变更和股权结构调整在推进中,优先购买权等事项将严格按法规处理。
研报提示了哪些风险?
研报提示的风险包括:公司盈利能力仍显薄弱,证券投资亏损可能影响业绩稳定性;资产负债率高企,资金链安全面临压力;海南离岛免税政策不确定性较大,可能影响未来扩张计划;大股东变更和股权结构调整过程中可能存在不确定性,需关注相关进展及合规风险。
你可能感兴趣
600185 珠免集团 投资者关系活动记录表
未知机构2026-09-14
603726 朗迪集团 2026-003 投资者关系活动记录表20260904
未知机构2026-09-08
600689 上海三毛 上海三毛企业 集团 股份有限公司投资者关系活动记录表 编号2026-003
未知机构2026-09-16
603677 奇精机械 2026-003 奇精机械投资者关系活动记录表 2026-07-15
未知机构2026-07-16
603353 和顺石油 2026-003湖南和顺石油股份有限公司投资者关系活动记录表
未知机构2026-09-03
603990 麦迪科技 20260908 2026-003 投资者关系活动记录表
未知机构2026-09-08
601226 华电科工 华电科工投资者关系活动记录表 2026-003
未知机构2026-09-16
301656 联合动力 投资者关系活动记录表2026-003
未知机构2026-08-06
600433 冠豪高新 广东冠豪高新技术股份有限公司2026年8月投资者关系活动记录表 2026-003
未知机构2026-08-18
688085 三友医疗 三友医疗投资者关系活动记录表2026-003
未知机构2026-08-27