猜你想问
长江宏观宋筱筱团队大类资产海外研报周度观点0915核心内容是什么?
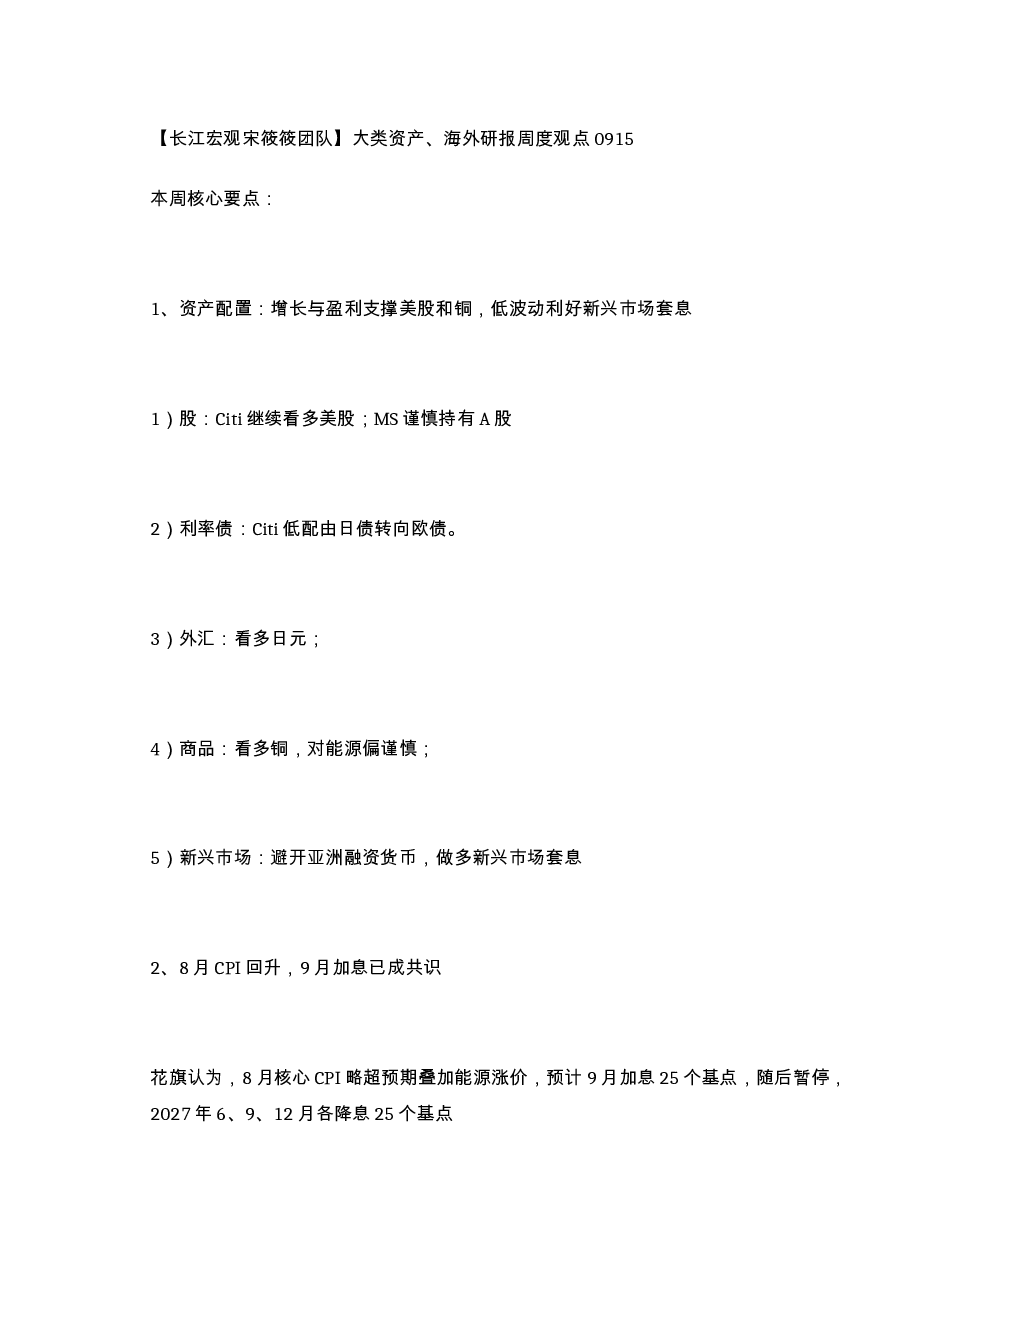
该研报主要分析了大类资产配置观点,包括美股、利率债、外汇、商品和新兴市场的配置建议。Citi看多美股,MS谨慎持有A股;Citi低配由日债转向欧债;看多日元;看多铜,对能源偏谨慎;避开亚洲融资货币,做多新兴市场套息。美联储加息预期方面,8月CPI回升,9月加息25基点已成共识。各机构观点显示,Citibank预计9月加息25基点后暂停,2027年降息;MS认为年内按兵不动概率下降;GS预计加息25基点后暂停;JPM预计年内两次加息;DB预计2026年及2027年继续加息。油价预测方面,通航恢复缓慢支撑基准油价,谈判成败决定库存与油价分化。各机构观点显示,HSBC认为基准油价受通航缓慢支撑,谈判成败决定库存与油价分化;美银认为霍尔木兹海峡通航扰动可能延续,库存消耗削弱缓冲,通航恢复不足的上行风险仍存;GS认为中东航运扰动将持续至2027年,并将2026年底及2027年布伦特油价预测上调。数据中心建设方面,伯恩斯坦认为民意反对加深、AI数据中心建设限制扩散,项目受阻增加,州长选举可能进一步扩大暂停风险。美银预测数据中心扩建与IT设备更新形成约5万亿美元投资需求,部分企业需外部资金填补现金缺口,以债务融资为主,多元化融资渠道将承接需求。
大类资产配置赛道/行业发展趋势如何?
大类资产配置方面,美股方面,Citi看多,MS谨慎持有A股;利率债方面,Citi低配由日债转向欧债;外汇方面,看多日元;商品方面,看多铜,对能源偏谨慎;新兴市场方面,避开亚洲融资货币,做多新兴市场套息。这些配置建议反映了当前市场对不同资产类别的风险和回报的预期。美联储加息预期方面,市场普遍认为9月加息25基点已成共识,但后续政策走向存在分歧。各机构预测显示,年内加息次数和力度不一,显示了对通胀和经济前景的不同判断。油价预测方面,通航恢复缓慢支撑基准油价,但谈判成败将影响库存和油价分化。各机构观点显示,油价短期内可能维持一定支撑,但长期走势仍不确定。数据中心建设方面,AI数据中心建设限制扩散,项目受阻增加,可能影响相关行业的发展速度。美银预测数据中心扩建与IT设备更新形成约5万亿美元投资需求,显示该领域长期发展潜力巨大,但企业需解决资金缺口问题。
报告重点分析了哪些方向?
该报告重点分析了大类资产配置观点、美联储加息预期、油价预测和数据中心建设四个方向。在大类资产配置方面,报告详细分析了美股、利率债、外汇、商品和新兴市场的配置建议,并引用了Citi、MS等机构的观点。在美联储加息预期方面,报告汇总了Citibank、MS、GS、JPM、DB等机构对年内加息次数和力度的预测,反映了市场对美联储政策的分歧。在油价预测方面,报告分析了通航恢复缓慢对基准油价的影响,以及谈判成败对库存和油价分化的影响,并引用了HSBC、美银、GS等机构的观点。在数据中心建设方面,报告分析了AI数据中心建设限制扩散对项目的影响,以及数据中心扩建和IT设备更新形成的投资需求,并引用了伯恩斯坦和美银的观点。这些分析方向涵盖了宏观经济、金融市场和特定行业等多个领域,为投资者提供了全面的市场观点。
当前市场现状如何判断?
当前市场现状可以从大类资产配置、美联储加息预期、油价预测和数据中心建设等方面进行判断。在大类资产配置方面,市场对不同资产类别的风险和回报预期存在差异,例如Citi看多美股,MS谨慎持有A股;Citi低配由日债转向欧债;看多日元;看多铜,对能源偏谨慎;避开亚洲融资货币,做多新兴市场套息。这些配置建议反映了市场对未来经济和金融市场的判断。在美联储加息预期方面,市场普遍认为9月加息25基点已成共识,但后续政策走向存在分歧,显示了对通胀和经济前景的不同判断。在油价预测方面,通航恢复缓慢支撑基准油价,但谈判成败将影响库存和油价分化,油价短期内可能维持一定支撑,但长期走势仍不确定。在数据中心建设方面,AI数据中心建设限制扩散,项目受阻增加,可能影响相关行业的发展速度,但数据中心扩建与IT设备更新形成约5万亿美元投资需求,显示该领域长期发展潜力巨大。这些现状判断为投资者提供了市场参考。
研报有哪些风险提示?
该研报提示了以下几个风险:首先,大类资产配置方面,市场对不同资产类别的风险和回报预期存在差异,投资者需谨慎配置资产。其次,美联储加息预期方面,年内加息次数和力度不一,显示了对通胀和经济前景的不同判断,政策变动可能带来市场风险。再次,油价预测方面,通航恢复缓慢支撑基准油价,但谈判成败将影响库存和油价分化,油价短期内可能维持一定支撑,但长期走势仍不确定,投资者需关注油价波动风险。最后,数据中心建设方面,AI数据中心建设限制扩散,项目受阻增加,可能影响相关行业的发展速度,但数据中心扩建与IT设备更新形成约5万亿美元投资需求,显示该领域长期发展潜力巨大,但企业需解决资金缺口问题,投资者需关注相关行业的资金链风险。这些风险提示提醒投资者在投资决策中需充分考虑各种不确定性因素。