猜你想问
这份研报主要分析了什么内容?
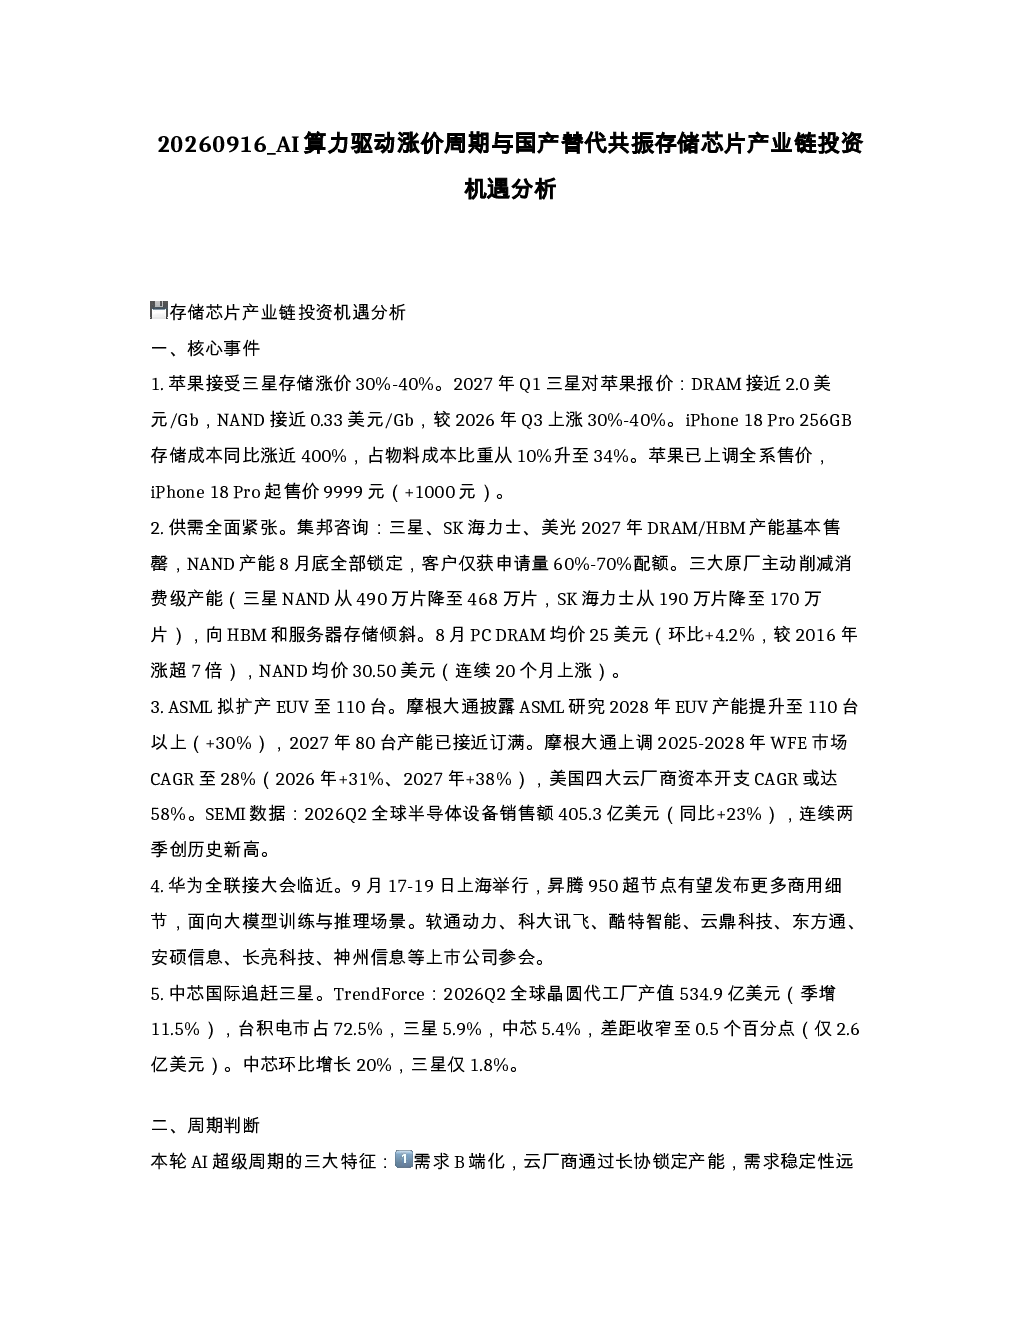
这份研报深入分析了AI算力驱动下的存储芯片涨价周期,重点关注国产替代共振对存储产业链的影响。报告核心内容涵盖了存储芯片产业链各环节的投资机遇,包括存储芯片设计与模组、先进封装与封测、半导体设备、半导体材料、硅片与零部件等细分领域。同时,报告还探讨了AI算力芯片的需求源头,以及华为昇腾生态的发展趋势。通过分析核心事件、周期判断、投资主线梳理和投资节奏研判,为投资者提供了全面的行业洞察和投资方向指引。
存储芯片赛道未来的发展趋势如何?
存储芯片赛道正经历AI算力驱动的超级周期,呈现出需求B端化、结构性挤占和三寡头供给纪律增强三大特征。随着云厂商通过长协锁定产能,需求稳定性远高于消费电子客户,周期波动降低。HBM晶圆消耗量大,叠加先进封装瓶颈,高端存储供给弹性受限。原厂在经历巨亏后扩产审慎,主动收缩消费级产能,强化供需紧平衡。未来,存储芯片行业将持续受益于AI算力需求的增长,国产替代空间广阔,自主可控既是产业安全的底线,也是未来十年最具确定性的成长赛道。
研报重点分析了哪些投资方向?
研报重点分析了存储芯片产业链的四大投资主线:存储芯片设计与模组,包括企业级存储/模组、NOR/DRAM设计、跨界存储/弹性标的和AI算力芯片;先进封装与封测,涵盖存储封测、先进封装和第三方测试;半导体设备,包括平台型设备龙头、薄膜沉积/清洗、CMP/量测和其他设备;半导体材料、硅片与零部件,涉及硅片/半导体材料、设备核心零部件、电子化学品/前驱体等。这些领域均受益于存储涨价和产业升级,具备长期投资价值。
当前存储芯片市场的现状如何?
当前存储芯片市场呈现供需全面紧张的态势。集邦咨询数据显示,三大原厂2027年DRAM/HBM产能基本售罄,NAND产能8月底全部锁定,客户仅获申请量60%-70%配额。三大原厂主动削减消费级产能,向HBM和服务器存储倾斜。8月PC DRAM均价25美元,环比+4.2%,较2016年涨超7倍;NAND均价30.50美元,连续20个月上涨。存储涨价已从企业级市场全面传导至消费电子终端,行业供需紧张的基本面得到进一步确认。
投资这份研报需要关注哪些风险?
投资存储芯片产业链需关注以下风险:首先,存储芯片价格波动风险,虽然当前供需紧张,但未来价格走势存在不确定性。其次,技术迭代风险,存储技术发展迅速,新技术的出现可能对现有企业造成冲击。再次,市场竞争风险,随着国产替代进程加速,市场竞争将更加激烈。此外,地缘政治风险和宏观经济风险也可能对半导体行业产生影响。投资者需密切关注行业动态,谨慎评估投资风险。