猜你想问
资产周转率变动因子是什么?
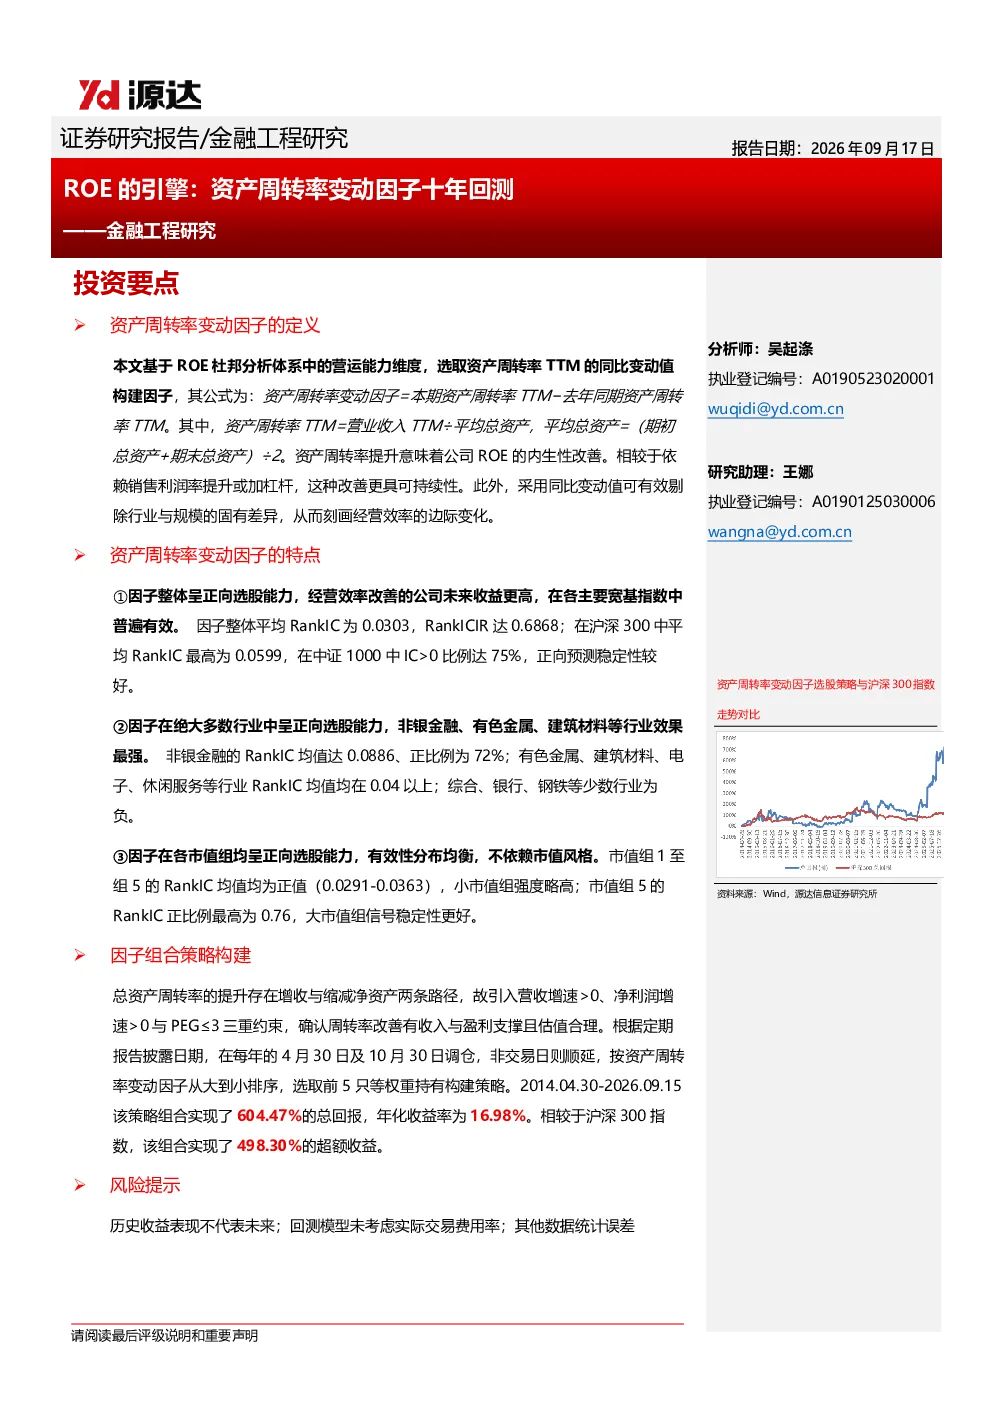
资产周转率变动因子是基于ROE杜邦分析体系中的营运能力维度构建的,通过计算本期资产周转率TTM与去年同期资产周转率TTM的差值来衡量公司经营效率的边际变化。该因子旨在剔除行业与规模的固有差异,捕捉经营效率改善带来的超额收益,反映公司ROE的内生性改善。
资产周转率变动因子在各行业表现如何?
该因子在绝大多数行业中呈现正向选股能力,其中非银金融、有色金属、建筑材料等行业效果最为显著,非银金融行业的RankIC均值达0.0886,正比例达72%。而综合、银行、钢铁等行业则呈现负向选股能力。这表明资产周转率的改善对不同行业的影响存在差异,需结合行业特性进行分析。
报告重点分析了哪些方向?
报告重点分析了资产周转率变动因子的选股能力、行业分布、市值分布、时间维度表现以及组合策略构建。通过因子IC检测发现,该因子在主要宽基指数中普遍有效,沪深300中平均RankIC最高为0.0599,中证1000中IC>0比例达75%。此外,报告还构建了筛选条件为剔除ST、退市公司;营收增速>0、净利润增速>0、PEG≤3的组合策略,策略表现优异。
当前市场对资产周转率变动因子的判断是什么?
根据报告分析,资产周转率变动因子在不同宏观环境下表现存在差异,2019年、2021年、2024-2025年显著为正,而2020年显著为负。这表明该因子的有效性受宏观环境的影响较大,市场需关注其在不同经济周期下的表现。同时,各市值组均呈现正向选股能力,但小市值组强度略高,大市值组稳定性更好。
该研报存在哪些风险提示?
报告提示历史收益不代表未来,回测模型未考虑交易费用,数据统计可能存在误差。此外,资产周转率变动因子的有效性依赖宏观环境,高波动性可能导致策略回撤增大,需在控制回撤的前提下获取超额收益。投资者应谨慎评估风险,结合自身投资目标进行决策。
你可能感兴趣
金融工程研究:规模因子十年回测:小市值溢价的检验与策略构建
源达信息2026-08-27
金融工程研究:从因子到策略:净利润增速因子的十年回测研究
源达信息2026-07-23
量化策略研究:基于十年回测的市盈率因子优化策略研究
源达信息2025-11-06
量化策略研究:预测成长型因子十年回测研究
源达信息2025-08-14
量化策略研究:股息率因子的多维验证与策略构建,十二年A股回测分析
源达信息2025-08-08
从数量分散到风险分散:ETF多资产配置研究——基于特征值有效风险维度识别与风险平价的组合构建与回测
源达信息2026-07-29
上市公司三季报拆析之一:ROE和资产周转率续降
安信证券2016-11-10
上市公司年报和一季报拆析之一:ROE和资产周转率有触底迹象
安信证券2017-05-10
上市公司二季报拆析之一:ROE和资产周转率续降
安信证券2016-09-05
上市公司三季报拆析之一:ROE和资产周转率回升
安信证券2017-11-13