猜你想问
鸿智科技最新业绩表现如何?
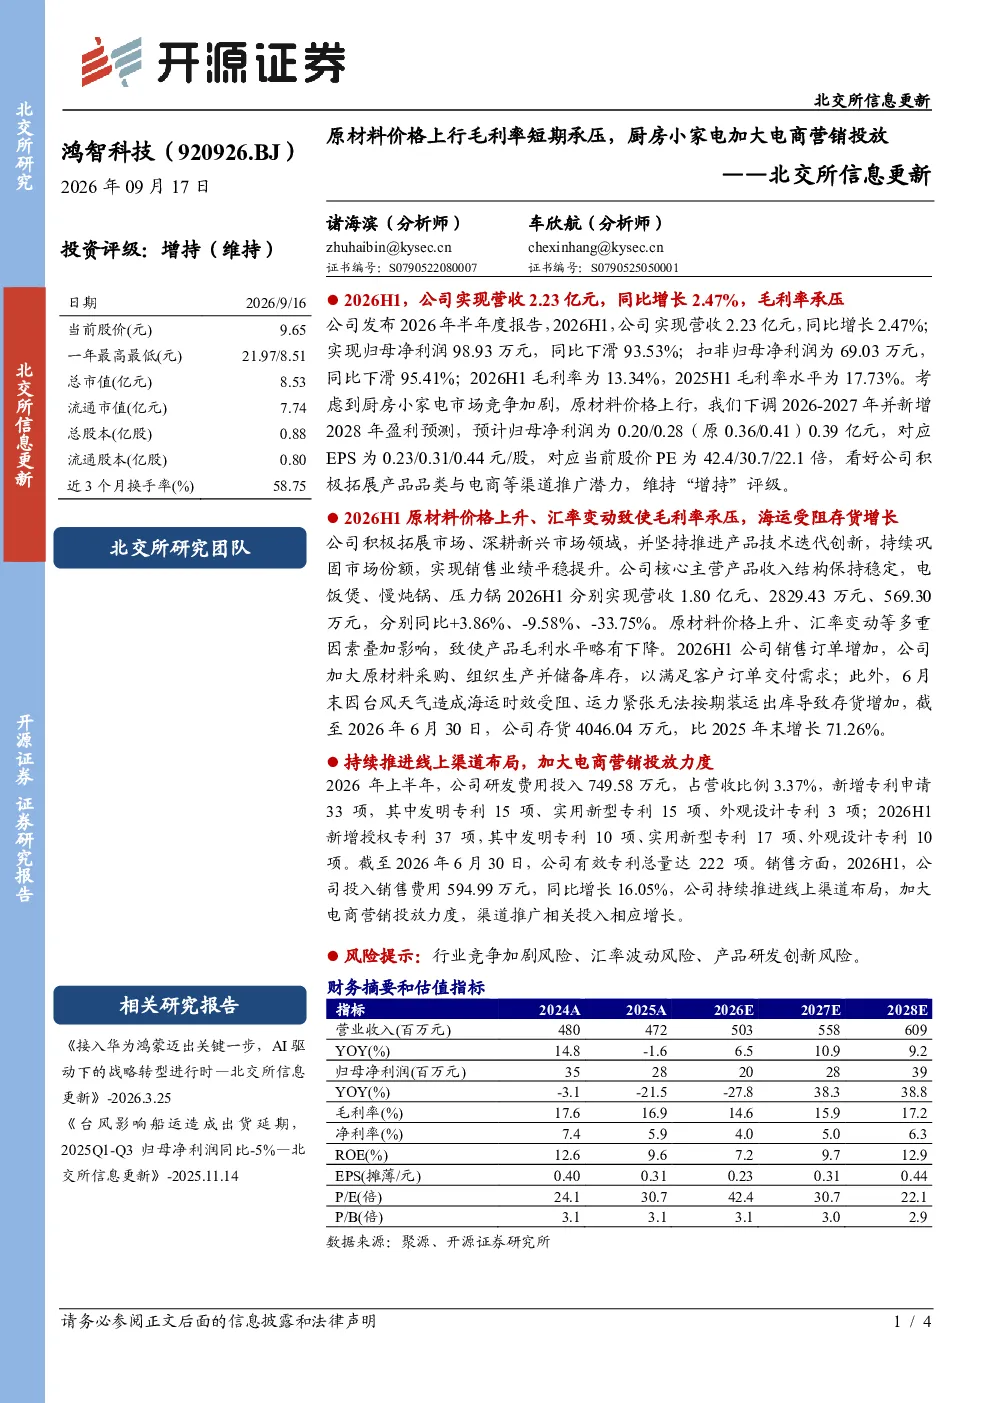
2026年上半年,鸿智科技实现营收2.23亿元,同比增长2.47%,但归母净利润同比下降93.53%(98.93万元),扣非归母净利润下滑95.41%(69.03万元)。毛利率从2025年上半年的17.73%下降至13.34%。业绩下滑主要受原材料价格上升、汇率变动及台风导致海运受阻等因素影响,存货增加至4046.04万元,同比增长71.26%
厨房小家电行业发展趋势如何?
厨房小家电行业正经历产品技术迭代和渠道多元化发展。随着消费者对健康、便捷生活方式的追求,产品智能化、多功能化趋势明显。电商渠道成为重要增长点,企业加大营销投入以提升品牌知名度。同时,行业竞争加剧,企业需持续创新以保持市场竞争力
报告重点分析了哪些方面?
报告重点分析了鸿智科技的产品结构、销售策略及盈利预测。产品方面,电饭煲、慢炖锅、压力锅营收同比分别增长3.86%、下降9.58%、下降33.75%。销售策略上,公司加大电商营销投放,销售费用同比增长16.05%。盈利预测下调至2026-2027年0.20/0.28亿元,对应EPS为0.23/0.31元/股
当前市场对鸿智科技有何判断?
市场关注鸿智科技在原材料价格波动及行业竞争中的应对策略。公司积极拓展新兴市场并推进产品技术迭代,但毛利率短期承压,存货水平较高。电商渠道布局成效逐步显现,但需关注销售费用增长带来的盈利压力。公司维持“增持”评级,看好其产品品类拓展与电商推广潜力
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、汇率波动及产品研发创新压力。原材料价格波动直接影响毛利率水平,需关注供应链稳定性。同时,汇率变动可能影响海外市场业绩,产品研发创新是维持竞争力的关键,需持续投入以应对市场变化
你可能感兴趣
北交所信息更新:健康养生厨房小家电快速增长,公司大力拓展电商业务
开源证券2025-06-04
朗鸿科技(920395.BJ)北交所信息更新:存储供应紧张业绩承压,展示安防领域应用场景延伸
开源证券2026-09-15
北交所信息更新:原料蛋白价格波动致毛利率承压,专利配方加强技术壁垒
食品饮料开源证券2025-08-20
北交所信息更新:厨房小家电更深层次融入物联网,2024年营收同比增长15%
家用电器开源证券2025-03-16
营销及研发费用投放力度加大,业绩短期承压
中邮证券2023-04-27
营销投放加大短期利润承压,伊菲丹持续优异表现
国信证券2024-08-01
科隆新材:北交所信息更新:2026H1矿运业务营收增长毛利率承压,军工、液冷等高端场景商业化提速
开源证券2026-09-04
北交所信息更新:魔芋原料高位毛利率暂承压,看好茶饮小料、健康品潜力
食品饮料开源证券2026-03-31
北交所信息更新:蛋价波动毛利率承压,C端预制蛋品+溶菌酶培育新极
农林牧渔开源证券2026-08-26
公司信息更新报告:2021年收入略超预期,原材料价格影响短期毛利率
电气设备开源证券2022-03-12