猜你想问
豆一和花生的市场最新动态是什么?
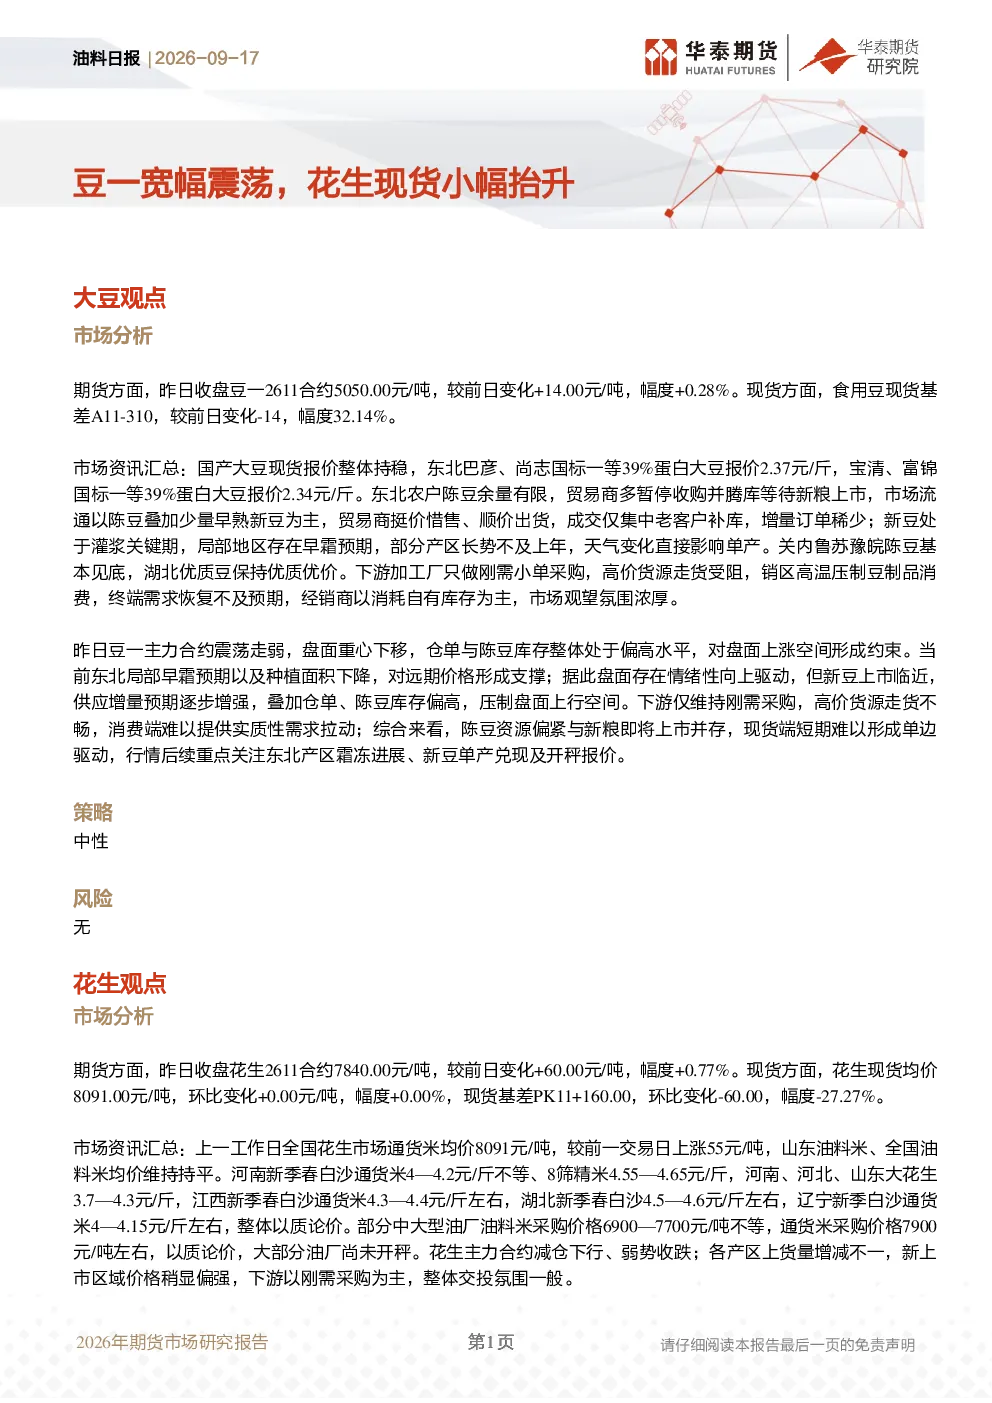
豆一主力合约2611合约收盘价5050.00元/吨,上涨14.00元/吨,涨幅0.28%。现货方面,食用豆现货基差A11-310,下跌14,跌幅32.14%。花生主力合约2611合约收盘价7840.00元/吨,上涨60.00元/吨,涨幅0.77%。现货均价8091.00元/吨,持平,基差PK11+160.00,下跌60.00,跌幅27.27%。
大豆和花生的市场走势如何?
大豆市场方面,国产大豆现货报价整体持稳,东北地区39%蛋白大豆报价2.37-2.34元/斤。新豆处于灌浆关键期,局部地区存在早霜预期,部分产区长势不及上年,天气影响单产。花生市场方面,全国花生市场通货米均价8091元/吨,山东油料米、全国油料米均价持平。河南新季春白沙通货米4-4.2元/斤,8筛精米4.55-4.65元/斤。部分中大型油厂油料米采购价格6900-7700元/吨,以质论价,大部分油厂尚未开秤。
报告主要分析了大豆和花生的哪些方面?
报告主要分析了大豆和花生的期货及现货价格走势。大豆方面,重点关注了东北产区霜冻进展、新豆单产兑现及开秤报价。花生方面,分析了各产区上货量变化、新上市区域价格表现以及中大型油厂的采购态度。同时,报告也探讨了供需关系对价格的影响,例如下游加工厂的刚需采购情况以及销区消费氛围。
当前大豆和花生的市场现状如何?
当前大豆市场,东北农户陈豆余量有限,贸易商暂停收购,市场流通以陈豆为主。新豆处于灌浆关键期,存在早霜预期,部分产区长势不及上年。花生市场,各产区上货量增减不一,新上市区域价格稍显偏强,下游刚需采购为主,整体交投氛围一般。部分新上市产区货源偏少带来现货一定抬升,但中大型油厂收购态度不积极。
研报提示了哪些风险?
报告提示的风险主要集中在天气因素对大豆单产的影响,以及花生市场集中上市时间临近带来的供应压力。东北局部早霜预期及种植面积下降对远期大豆价格形成支撑,但新粮上市临近,供应增量预期增强。花生市场方面,全国集中上市时间逐步临近,供需相互制衡,需关注各产区上货量变化及油厂采购节奏。