猜你想问
研报主要分析了哪些经济数据?
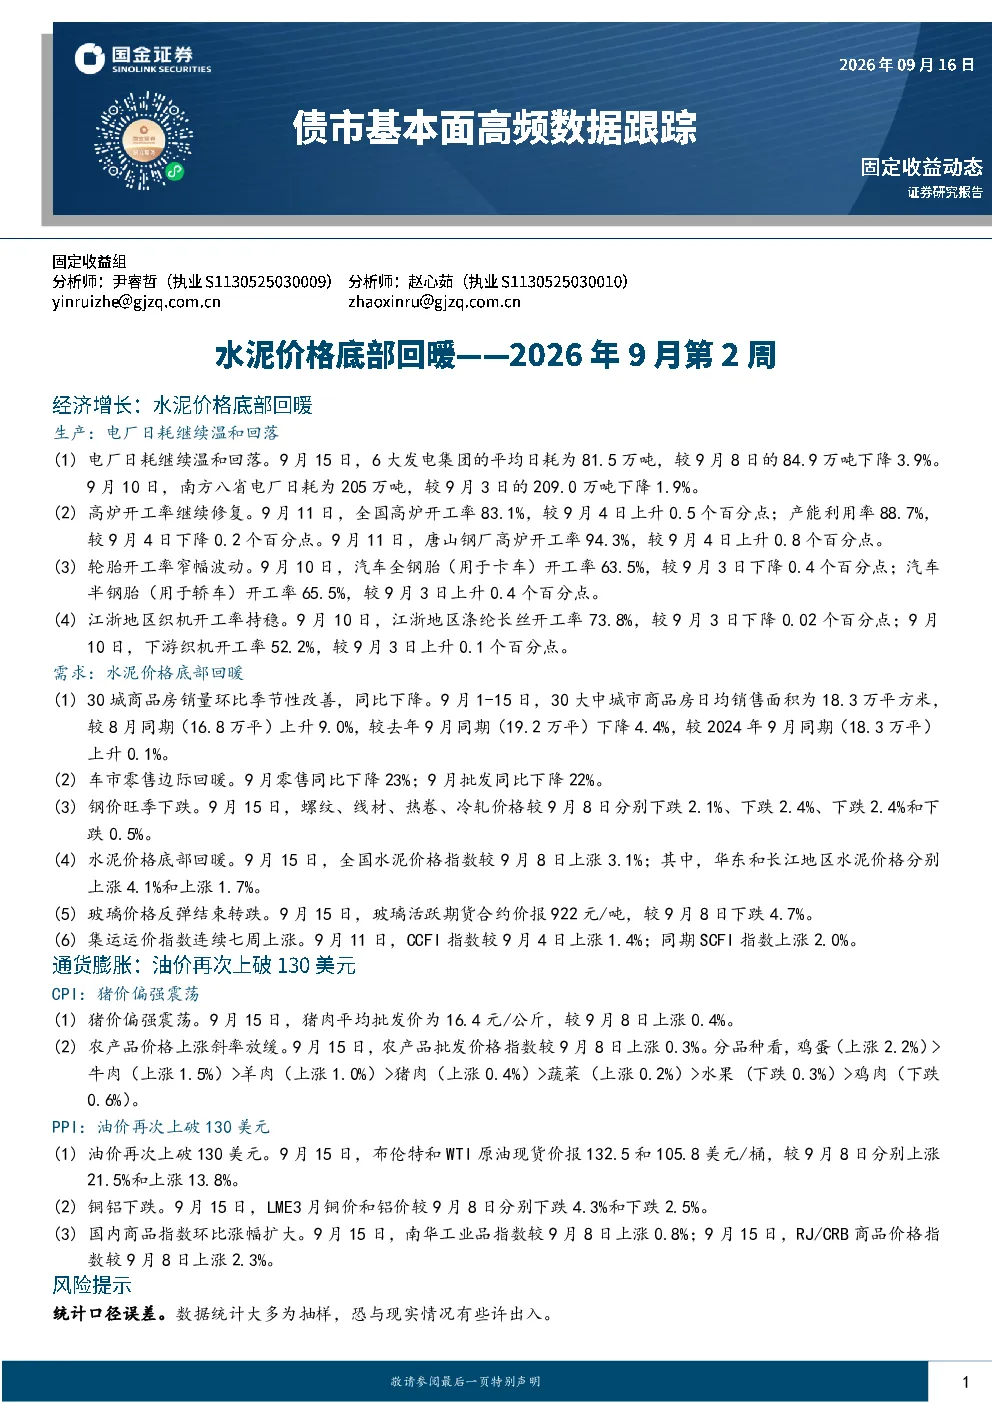
研报分析了2026年9月第2周的经济增长和通货膨胀数据。在生产端,关注了电厂日耗、高炉开工率和轮胎开工率的变化;在需求端,考察了30城商品房销量、车市零售、钢价、水泥价格、玻璃价格和集运运价指数的表现。同时,还分析了CPI和PPI的变动情况,包括猪价、农产品价格、油价、铜铝价格等关键指标。这些数据反映了当前经济的基本面情况,为投资者提供了重要的参考信息。
水泥价格底部回暖的原因是什么?
水泥价格底部回暖主要是由于成本驱动型被动调价。9月15日全国水泥价格指数上涨3.1%,其中华东和长江地区分别上涨4.1%和1.7%。这背后原因是生产端的成本上升,例如电煤价格上涨,导致水泥生产成本增加。然而,下游需求恢复不及预期,市场整体需求仍然偏弱,因此价格回升更多是生产者为了覆盖成本而采取的被动调整,而非需求驱动的强劲上涨。这种价格变动反映了当前经济中供给端成本压力与需求端恢复不匹配的矛盾。
报告重点分析了哪些行业发展趋势?
报告重点分析了水泥、玻璃、钢铁、汽车和房地产等行业的最新发展趋势。在水泥行业,观察到价格底部回暖但需求恢复缓慢;玻璃行业价格反弹结束转为下跌,受库存压力影响;钢铁行业高炉开工率修复但钢价下跌,减产预期增强;汽车行业零售边际回暖,但整体仍受高基数效应影响;房地产方面,30城商品房销量环比改善但同比仍下降。这些行业趋势反映了当前经济中不同领域恢复的不均衡性,为投资者提供了行业轮动的参考视角。
当前市场的主要现状是什么?
当前市场的主要现状表现为经济复苏的复杂性和结构性分化。一方面,部分行业如汽车零售和部分工业品价格出现边际回暖,显示经济存在一定的内生动力。另一方面,水泥、玻璃等传统行业价格虽有回暖但需求基础不稳固,房地产销售依然承压,钢铁行业面临减产压力。此外,通货膨胀方面,油价再次上破130美元,PPI持续上涨,但CPI涨幅放缓,显示通胀压力仍在但有所缓解。整体来看,市场处于经济弱修复阶段,政策刺激和外部环境变化仍是关键变量。
研报存在哪些风险提示?
研报提示的主要风险在于统计口径误差。由于数据统计大多为抽样调查,可能与实际情况存在偏差。例如,电厂日耗、高炉开工率等指标可能无法完全反映整体行业状况;30城商品房销量和车市零售数据也可能因样本选择不同而与全国情况存在差异。此外,经济数据的变化可能受到短期因素影响,如季节性波动或临时性政策干预,这些因素可能导致数据短期失真。投资者在参考研报数据时需注意这些潜在误差,并结合其他信息综合判断。