猜你想问
这份研报主要分析了什么内容?
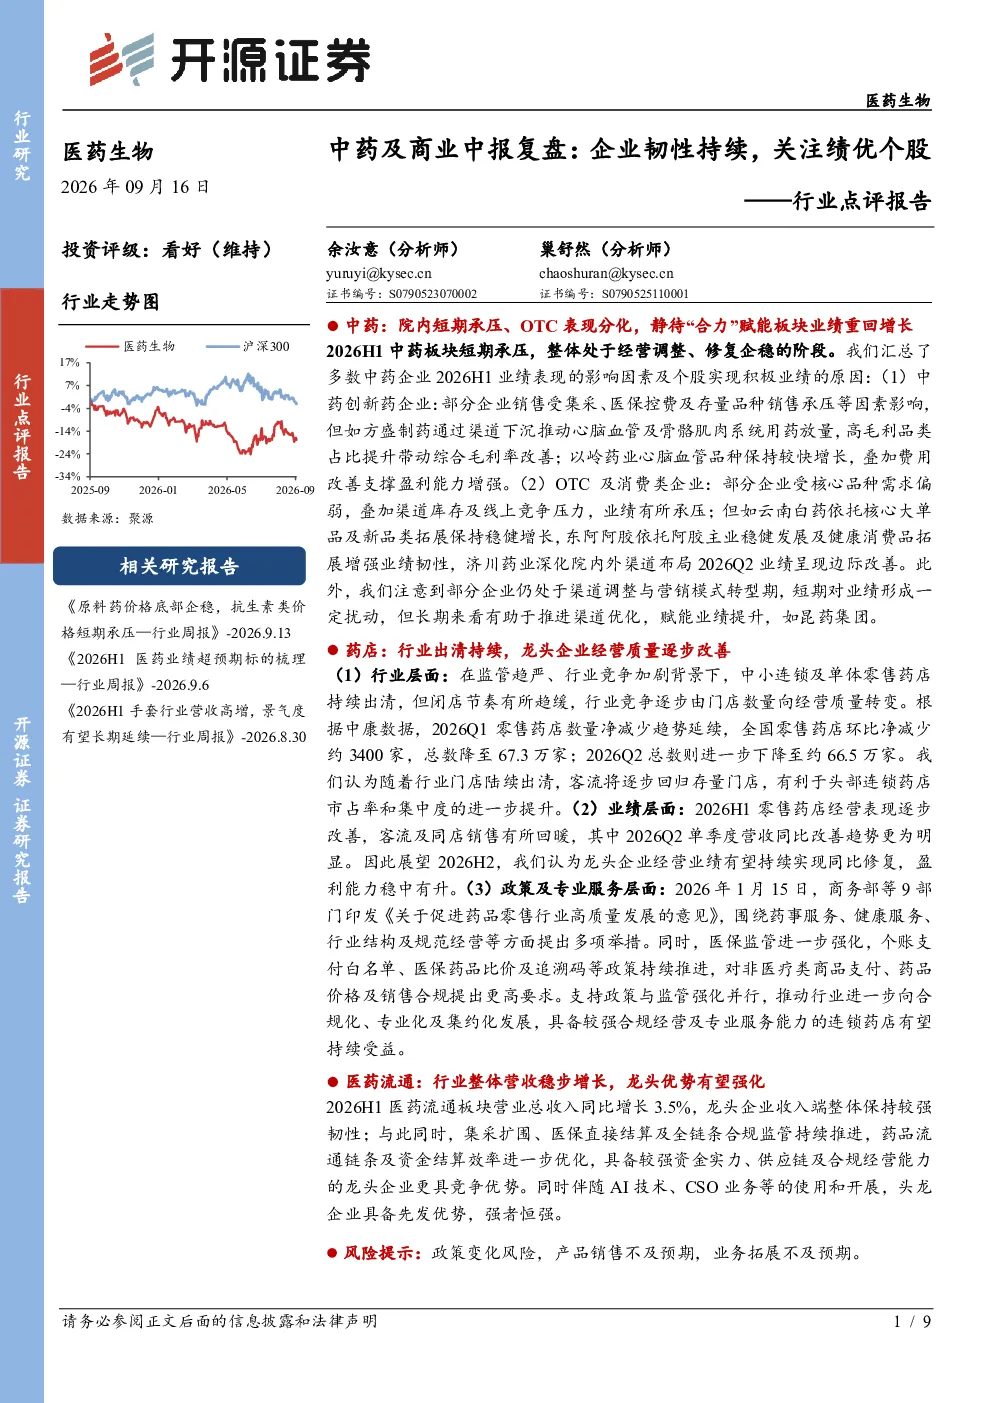
这份研报主要分析了2026年中药板块、药店板块以及医药流通板块的经营状况和发展趋势。中药板块短期承压,但部分企业通过渠道下沉、费用改善等方式实现业绩增长;药店板块在监管趋严和竞争加剧下逐步向经营质量转变,头部连锁药店市占率提升;医药流通板块收入保持增长,龙头企业具备较强韧性。研报强调了企业渠道优化和合规经营的重要性。
中药板块未来的发展趋势如何?
中药板块短期承压,整体处于经营调整阶段,但部分企业通过渠道下沉、费用改善等方式实现业绩增长。例如,方盛制药通过渠道下沉推动心脑血管及骨骼肌肉系统用药放量,以岭药业心脑血管品种保持较快增长。长期来看,随着行业逐步企稳,具备核心大单品和合规经营能力的企业有望受益于政策支持和市场集中度提升。
研报重点分析了哪些方向?
研报重点分析了中药板块的创新药企业、OTC及消费类企业、药店板块的行业竞争格局和经营质量转变、医药流通板块的收入增长和龙头企业竞争优势。其中,中药板块关注了企业销售受集采、医保控费等因素的影响,以及部分企业通过渠道调整实现业绩改善的情况;药店板块分析了行业出清、客流回归以及政策推动向专业健康服务转型的情况;医药流通板块则关注了龙头企业收入端和合规经营能力。
当前医药生物行业的市场现状如何?
当前医药生物行业呈现分化态势。中药板块短期承压,但部分企业通过创新和渠道优化实现业绩增长;药店板块在中小连锁出清后,头部连锁药店市占率提升,经营质量逐步改善;医药流通板块收入保持增长,龙头企业具备较强韧性。整体来看,行业在政策监管和市场竞争下逐步向合规化、专业化和集约化发展。
研报提到了哪些风险提示?
研报提示了政策变化风险、产品销售不及预期风险以及业务拓展不及预期风险。政策方面,集采、医保控费等政策可能影响企业销售;产品销售方面,部分企业核心品种需求偏弱可能影响业绩;业务拓展方面,企业转型和渠道调整可能面临不确定性。这些风险需要投资者关注。
你可能感兴趣
中药及商业中报复盘:企业韧性持续,关注绩优个股
医药生物开源证券2026-09-17
医药生物行业周报:短期关注中报绩优个股及品牌OTC个股
医药生物万联证券2018-07-16
医药生物行业点评报告:中药及医药商业2025H1复盘:短期承压,静待花开
医药生物开源证券2025-09-08
医药生物行业周报:把握反弹行情,关注中报绩优个股
医药生物万联证券2018-07-02
医药生物行业报告(2024.08.05-2024.08.09):关注中报绩优标的,看好板块持续反弹
医药生物中邮证券2024-08-12
工信部强调将持续推动基础电信企业加大投资,渐进推进5G应用发展,建议关注网建板块及应用板块绩优个股
信息技术东吴证券2020-01-20
医药生物行业 2020 年度投资策略报告:深耕高景气赛道,关注绩优成长个股
万联证券2019-12-20
医药生物行业2020年度投资策略报告:深耕高景气赛道,关注绩优成长个股
万联证券2019-12-17
通信行业点评报告:国务院强调加快5G商用步伐,工信部核发新号段夯实商用基础资源,建议持续关注网建板块绩优个股
信息技术东吴证券2019-12-24
医药生物行业周观点:市场逐步企稳,挖掘中报绩优个股
医药生物万联证券2019-08-19