猜你想问
这份报告主要讲了什么内容?
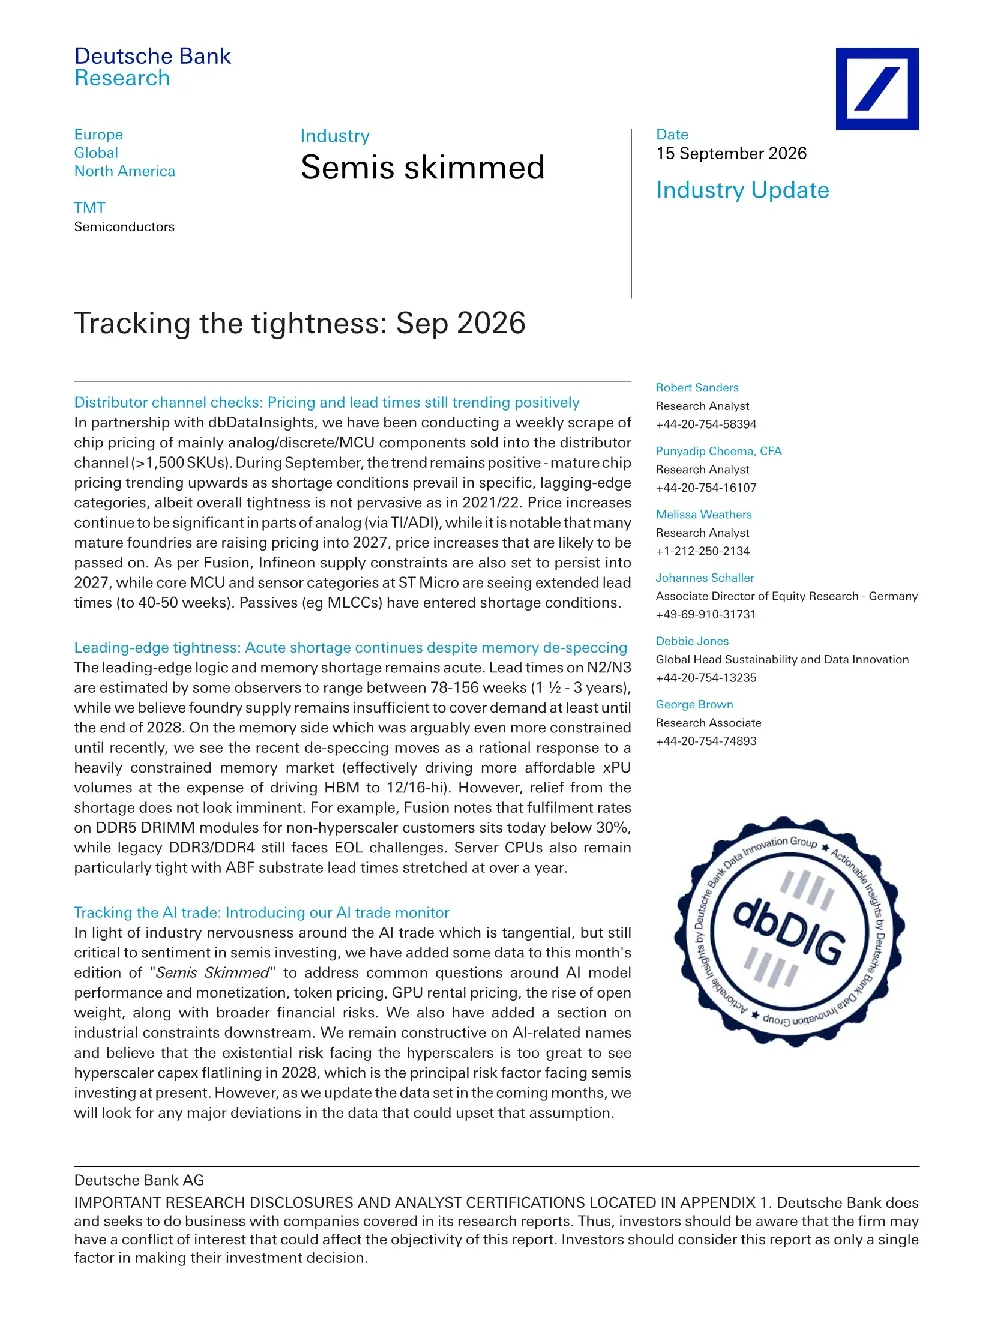
报告分析了2026年9月半导体行业的芯片价格紧缩趋势、尖端芯片短缺问题、AI芯片市场监测以及其他监测数据。成熟芯片价格受特定尖端类别缺货影响呈上涨趋势,但整体紧缩程度不及2021/22年。部分模拟芯片价格涨幅显著,许多成熟晶圆厂将提价至2027年。逻辑和内存芯片短缺依然严重,N2/N3芯片交货期长达78-156周,供应不足将持续至2028年底才能缓解。报告还新增了AI芯片市场监测数据,涵盖工业限制等风险,并包含2024年各季度半导体行业扫描数据。
当前半导体赛道的发展趋势如何?
当前半导体赛道呈现芯片价格紧缩趋势持续但程度减弱,尖端芯片短缺加剧,AI芯片市场监测成为新重点的发展趋势。成熟芯片价格受特定尖端类别缺货影响上涨,但整体紧缩程度不及2021/22年。逻辑和内存芯片短缺依然严重,N2/N3芯片交货期长达78-156周,供应不足将持续至2028年底才能缓解。AI芯片市场监测涵盖模型性能、代币定价、GPU租赁定价等风险,报告看好AI相关公司但认为超大规模客户生存风险过高。此外,报告包含2024年各季度半导体行业扫描数据,涵盖无线局域网等细分领域。
报告重点分析了哪些方向?
报告重点分析了芯片价格紧缩趋势、尖端芯片短缺问题、AI芯片市场监测以及其他监测数据。在芯片价格方面,成熟芯片价格受特定尖端类别缺货影响呈上涨趋势,部分模拟芯片价格涨幅显著,许多成熟晶圆厂将提价至2027年。在芯片短缺方面,逻辑和内存芯片短缺依然严重,N2/N3芯片交货期长达78-156周,供应不足将持续至2028年底才能缓解。报告还新增了AI芯片市场监测数据,涵盖工业限制等风险,并包含2024年各季度半导体行业扫描数据,涵盖无线局域网等细分领域。
当前市场现状如何判断?
当前市场现状表现为芯片价格紧缩趋势持续但程度减弱,尖端芯片短缺加剧,AI芯片市场监测成为新重点。成熟芯片价格受特定尖端类别缺货影响上涨,但整体紧缩程度不及2021/22年。部分模拟芯片价格涨幅显著,许多成熟晶圆厂将提价至2027年,这些成本可能转嫁给下游。逻辑和内存芯片短缺依然严重,N2/N3芯片交货期长达78-156周,供应不足将持续至2028年底才能缓解。内存市场通过降规格驱动经济型xPU需求,但缓解迹象不明显。报告还包含2024年各季度半导体行业扫描数据,涵盖无线局域网等细分领域。
研报提示了哪些风险?
研报提示了AI芯片市场监测中的工业限制等风险,以及半导体行业整体供应不足和价格波动风险。报告新增了AI芯片市场监测数据,涵盖模型性能、代币定价、GPU租赁定价等风险,认为超大规模客户的生存风险过高,2028年资本支出不会停滞,这是当前半导体投资面临的主要风险。此外,芯片价格紧缩趋势虽持续但程度减弱,尖端芯片短缺加剧,N2/N3芯片交货期长达78-156周,供应不足将持续至2028年底才能缓解,这些因素都可能带来市场风险。报告还包含2024年各季度半导体行业扫描数据,涵盖无线局域网等细分领域,为投资者提供更全面的风险参考。