猜你想问
这份研报的核心内容是什么?
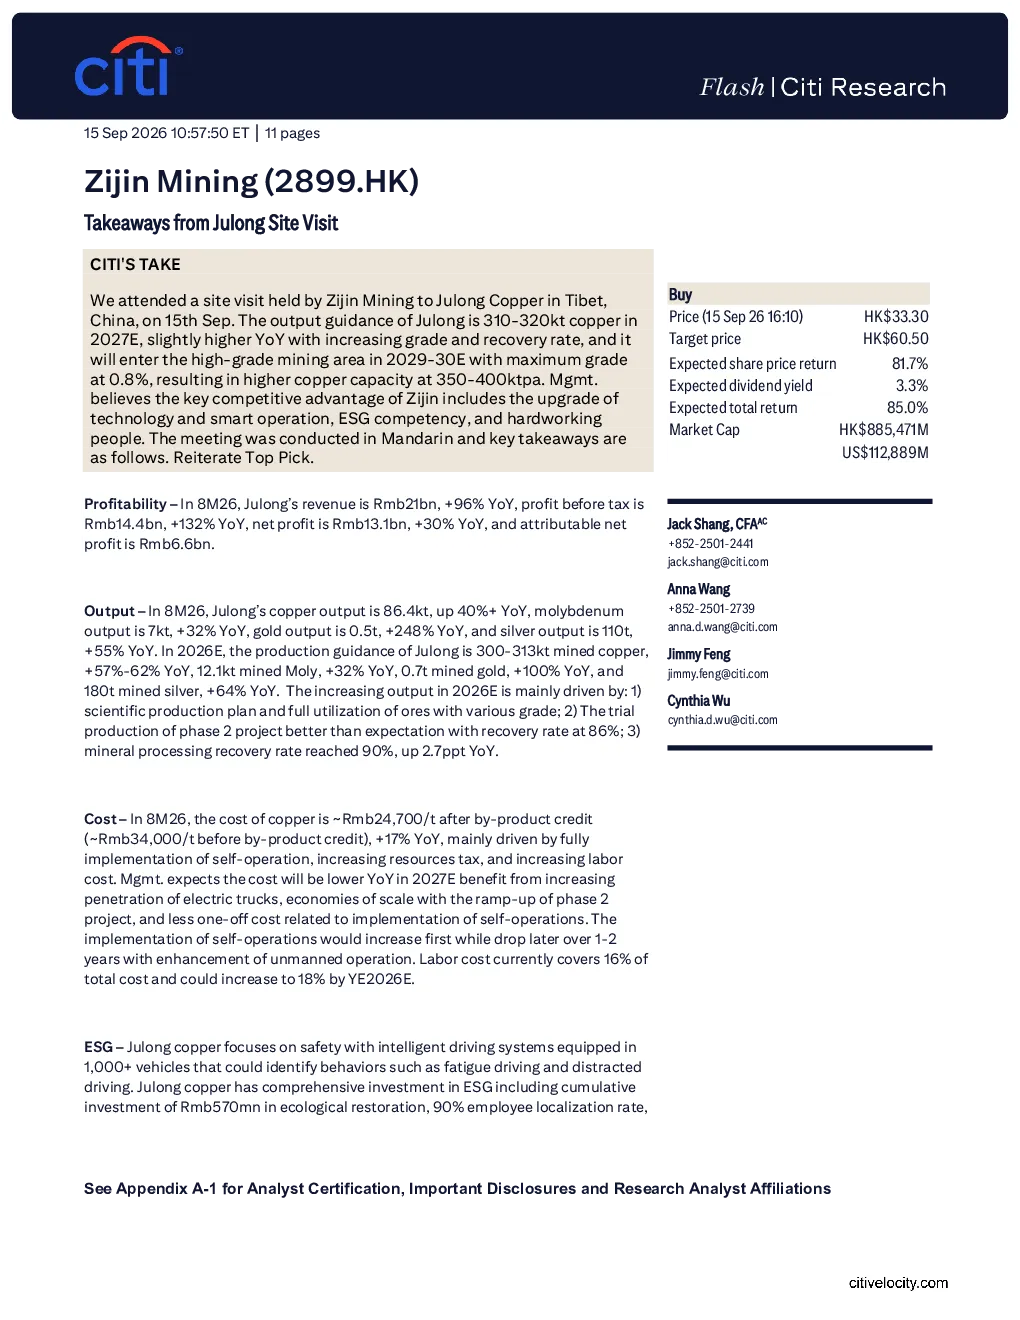
这份研报主要分析了紫金矿业西藏巨龙铜矿的调研结果,核心观点包括重申紫金矿业为“首选股”,Julong铜矿2026年8月收入、利润、各金属产量均实现显著同比增长,铜产量指导大幅提升,成本控制取得进展,ESG表现突出,未来产量和盈利能力预计稳步增长,同时提及了象龙、雄村项目及塞尔维亚的铜产量扩张计划。
铜行业的发展趋势如何?
铜行业发展趋势方面,报告指出Julong铜矿的产量和盈利能力预计将稳步增长,技术升级、智能运营、ESG能力和勤劳的员工队伍是紫金矿业的竞争优势,未来铜产量增长将主要来自象龙项目和雄村项目,以及塞尔维亚潜在的铜产量扩张,这些因素共同推动行业向高质量、高效率方向发展。
研报重点分析了哪些方向?
研报重点分析了Julong铜矿的产量和盈利能力,包括2026年8月的各项关键数据及未来产量指导,同时关注了成本控制进展、ESG实践情况,以及紫金矿业整体铜产量增长策略,涵盖了从项目运营到未来扩张的多个维度。
当前铜市场现状如何?
当前铜市场现状方面,报告显示Julong铜矿在2026年8月实现了各项关键指标的显著增长,铜产量同比增长超过40%,收入和利润也大幅提升,显示出良好的运营状态,同时成本控制取得一定进展,但面临资源税增加和人工成本上涨等压力。
研报提示了哪些风险?
研报提示的主要风险包括黄金和铜价低于预期,可能导致股价无法达到目标价,开发项目中的资本支出超支,成本通胀侵蚀盈利能力,以及黄金和铜产量低于预期等因素,这些风险可能影响紫金矿业的股价表现和市场估值。
你可能感兴趣
花旗紫金矿业(2899.HK)西藏巨龙铜业现场调研次日投资者会议要点
花旗2026-09-16
紫金矿业巨龙铜矿和铜山铜矿找矿增储取得重大突破财联社6月28日电紫金矿业
未知机构2024-06-28
【调研纪要】藏格矿业:2024年巨龙铜矿的计划产量为16.6万吨(20240326)
基础化工太平洋证券2024-03-26
WWF关于2020年《关于建立健全清洁能源消纳长效机制的指导意见(征求意见稿)》的主要观点与意见
世界自然基金会2020-07-03
强强联合更新0904 西藏铜矿梳理 最具α的区域
未知机构2026-09-04
关于近期中国宏观经济和利率债的观点:经济周期回暖和利率上行恐成主要趋势
国联证券2022-02-21
东财有色 建材 李淼王翩翩 高争民爆 确定性的西藏铜矿标的 0728
未知机构2026-07-28
强强联合更新0904 西藏铜矿梳理最具α的区
未知机构2026-09-04
2024年年报点评:铜矿业绩贡献再创新高,期待巨龙扩产落地
基础化工民生证券2025-03-30
公司业绩短期承压,看好巨龙铜矿未来潜力
基础化工长城证券2024-08-23