猜你想问
本周油价和气价有何重要变化?
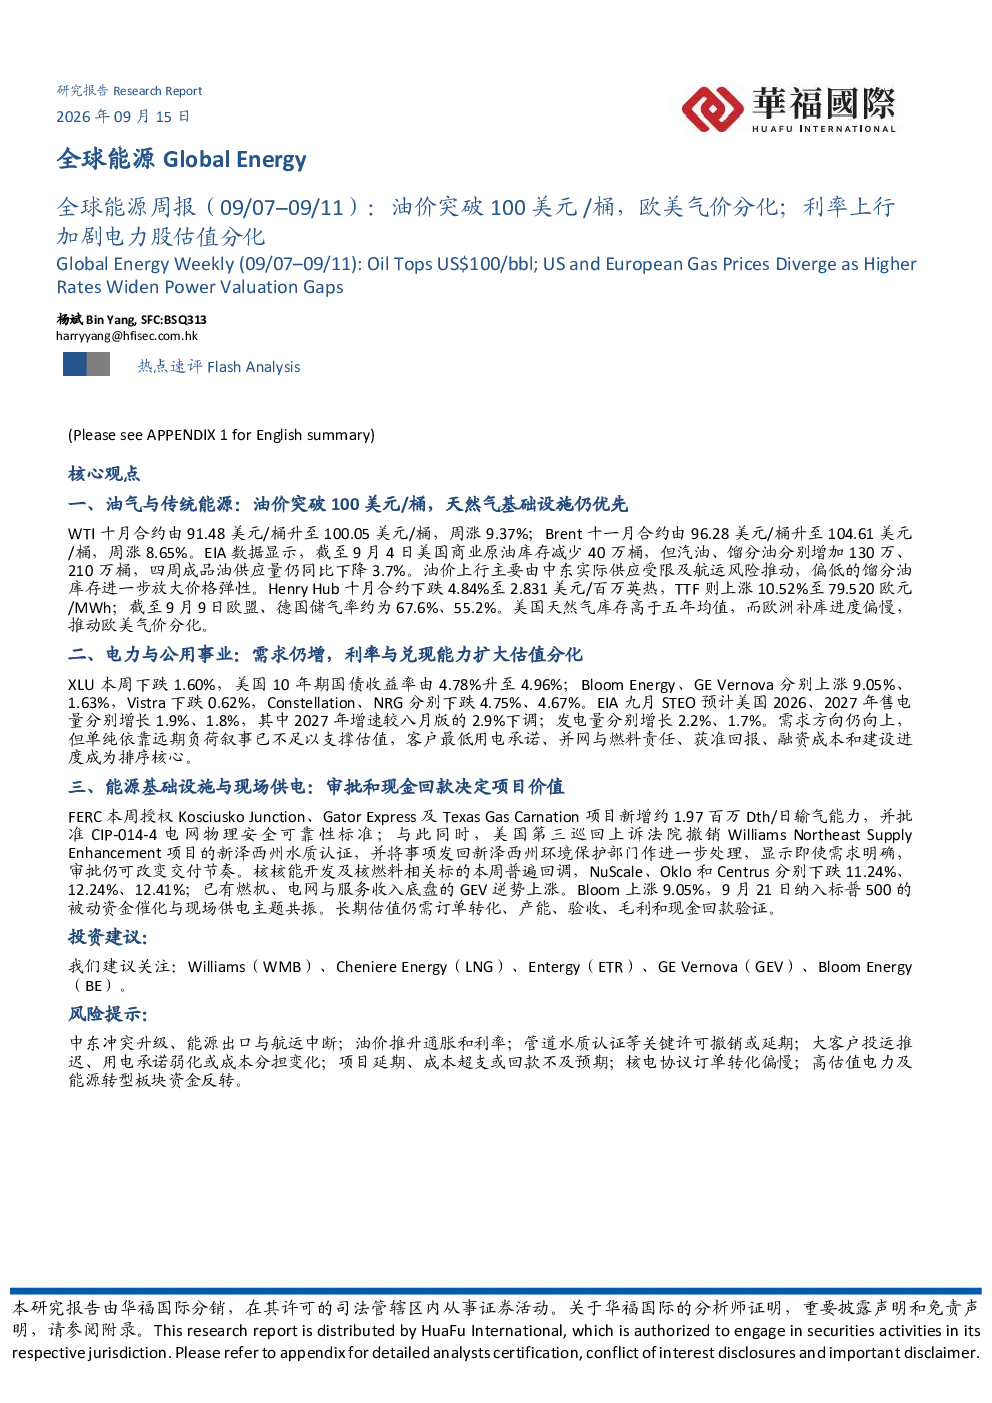
本周WTI和布伦特油价均大幅上涨,突破100美元/桶,主要受中东供应受限、航运风险及低馏分油库存推动。欧美气价出现分化,美国天然气库存高于五年均值导致价格相对稳定,而欧洲补库进度偏慢推高气价。美国天然气钻机增加但设备价格上升,显示基础设施投资仍具吸引力。
电力行业目前面临哪些投资挑战?
电力行业需求持续增长,但利率上行和预测修正导致估值分化。投资需更重视合同化、可执行交付和近期现金回款,客户最低用电承诺、并网与燃料责任、获准回报、融资成本和建设进度成为排序核心。核电与电力设备标的分化,GE Vernova凭借燃机、电网设备和服务收入上涨,而小型核电公司普遍回调。
能源基础设施投资的关键因素有哪些?
能源基础设施项目价值受审批和现金回款影响重大。FERC批准多项天然气基础设施项目,但Williams Northeast Supply Enhancement项目许可被撤销。核能开发及核燃料相关标的回调,NuScale、Oklo和Centrus等公司股价下跌,而GE Vernova逆势上涨。长期估值需关注订单转化、产能、验收、毛利和现金回款等因素。
当前能源市场的主要现状如何?
能源市场呈现油价上涨、气价分化、电力股估值分化等现状。中东供应受限、低库存推动油价;美国库存高企与欧洲补库慢导致气价分化。电力需求增长但利率上行影响估值,基础设施投资仍具吸引力。核能和电力设备板块内部也出现分化。
本报告提示哪些主要风险?
主要风险包括中东冲突升级、能源出口与航运中断,可能导致油价推升通胀和利率。管道水质认证等关键许可撤销或延期,影响项目进度。大客户投运推迟、用电承诺弱化或成本分担变化,项目延期、成本超支或回款不及预期,核电协议订单转化偏慢,高估值电力及能源转型板块资金可能反转。
你可能感兴趣
全球AI配套与工业周报:长端利率上行叠加AI融资结构再受审视,算力链估值回调,北美能源与电力基建韧性延续
公用事业华福国际2026-08-24
全球能源周报(08/03–08/07):霍尔木兹通航谈判压低油价,就业数据转弱缓和利率压力,核电工程节点驱动板块分化
化石能源华福国际2026-08-09