猜你想问
矽力毛利率持续承压的原因是什么?
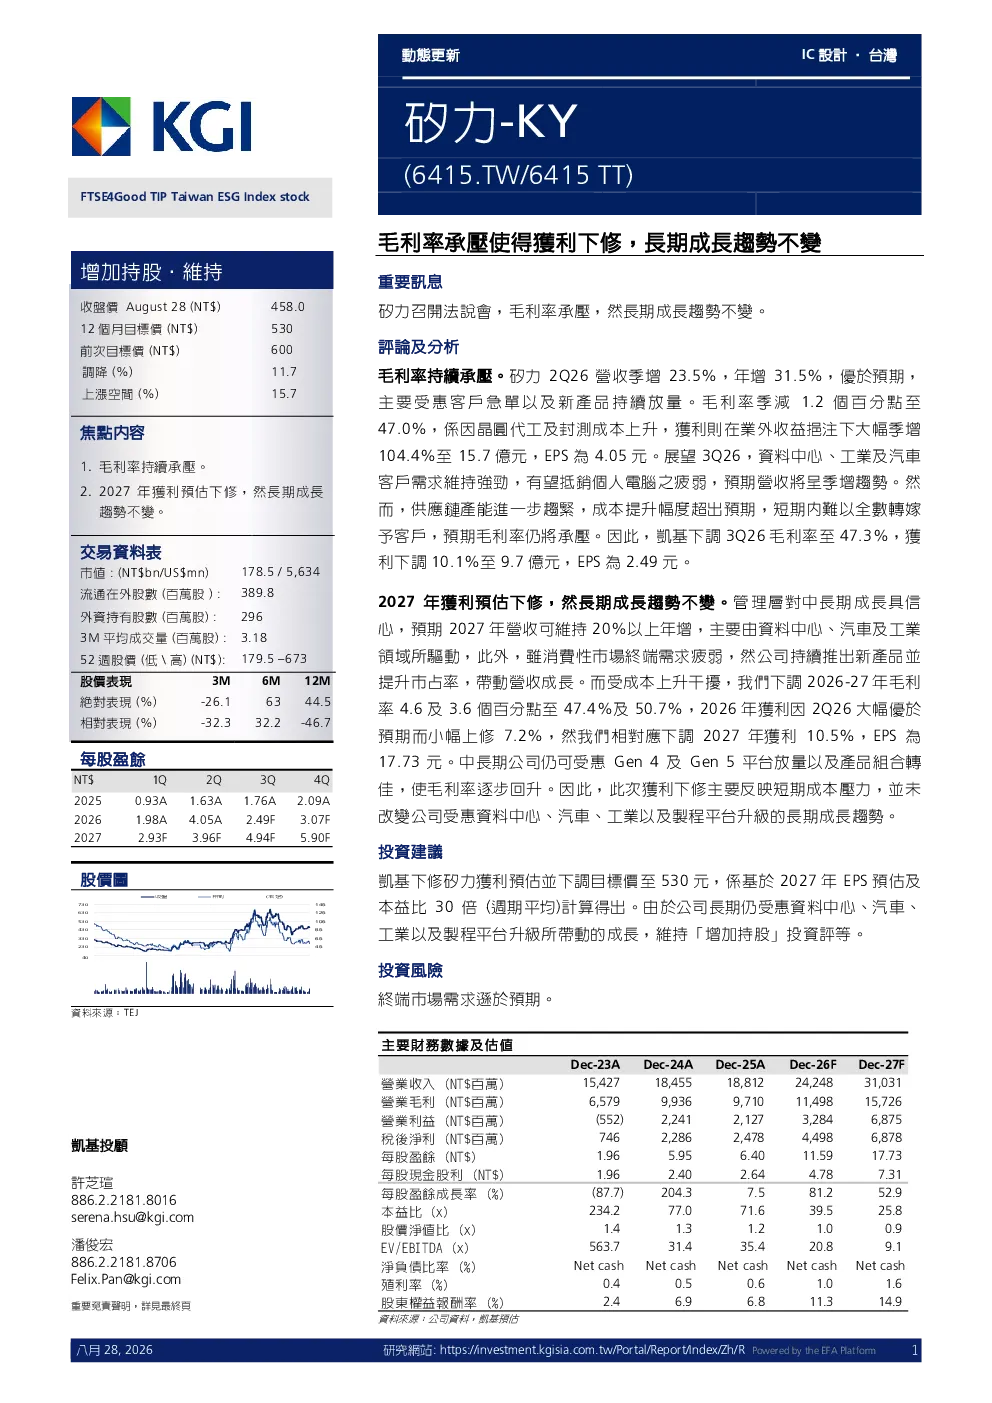
矽力毛利率持续承压主要由于晶圆代工及封测成本上升。根据研报,2Q26毛利率季减1.2个百分点至47.0%,主要受成本上升影响。展望3Q26,供應鏈產能趨緊、成本提升幅度超出預期,短期內難以全數轉嫁予客戶,預期毛利率仍將承壓。长期来看,尽管成本压力持续存在,但公司仍可受惠Gen 4及Gen 5平台放量以及產品組合轉佳,使毛利率逐步回升。
矽力长期成长趋势如何?
矽力长期成长趋势不变,管理層對中長期成長具信心。預期2027年營收可維持20%以上年增,主要由資料中心、汽車及工業領域所驅動。雖消費性市場終端需求疲弱,但公司持續推出新產品並提升市占率。中長期公司仍可受惠Gen 4及Gen 5平台放量以及產品組合轉佳,使毛利率逐步回升。
报告重点分析了哪些方向?
报告重点分析了矽力的成本结构与毛利率变化趋势,以及长期产品组合优化对盈利能力的提升。此外,报告还分析了資料中心、工業及汽車客戶的需求变化,以及供應鏈產能趨緊对成本的影响。报告特别关注了公司新產品放量的情况,以及如何通过產品組合轉佳逐步改善毛利率。
当前市场现状如何?
当前市场现状显示,資料中心、工業及汽車客戶需求維持強勁,支撑矽力營收季增。但供應鏈產能趨緊,成本上升幅度超出預期,短期內難以全數轉嫁予客戶,导致毛利率承壓。消費性市場終端需求疲弱,但公司通过持续推出新產品並提升市占率,仍保持中長期增长潜力。
研报提示了哪些风险?
研报提示的主要风险是終端市場需求遜於預期。虽然資料中心、工業及汽車客戶需求維持強勁,但消費性市場需求疲弱可能影响公司整体业绩。此外,供應鏈產能趨緊和成本上升也是潜在风险,短期内可能难以完全转嫁成本压力,影响毛利率表现。投资者需关注市场需求变化及公司成本控制能力。
你可能感兴趣
短期毛利率承压,长期成长逻辑不变
电子设备西南证券2015-04-21
多重因素扰动下业绩短期承压,基本面长期向好趋势不变
德邦证券2022-08-31
能耗双控对光伏行业影响分析:双控政策下光伏短期或将承压,长期向好趋势不变
电气设备西部证券2021-10-13
业绩受需求疲软暂时承压,多元布局助长期成长趋势不变
电子设备国信证券2022-08-16
关键原料短期承压,长期成长趋势不变
国金证券2022-04-29
上修今年营收获利预估,但长期看法依然不变
信息技术元大证券2016-07-25
通信行业月报:不确定性下修板块估值,中报业绩承压但长期向好
信息技术中原证券2020-09-11
短期业绩承压,长期改善趋势不变
机械设备财通证券2022-10-28
集采导致短期承压,长期国产替代趋势不变
医药生物信达证券2022-08-28
公司信息更新报告:2021年业绩承压,长期向好趋势不变
开源证券2022-03-26