猜你想问
这份研报的核心内容是什么?
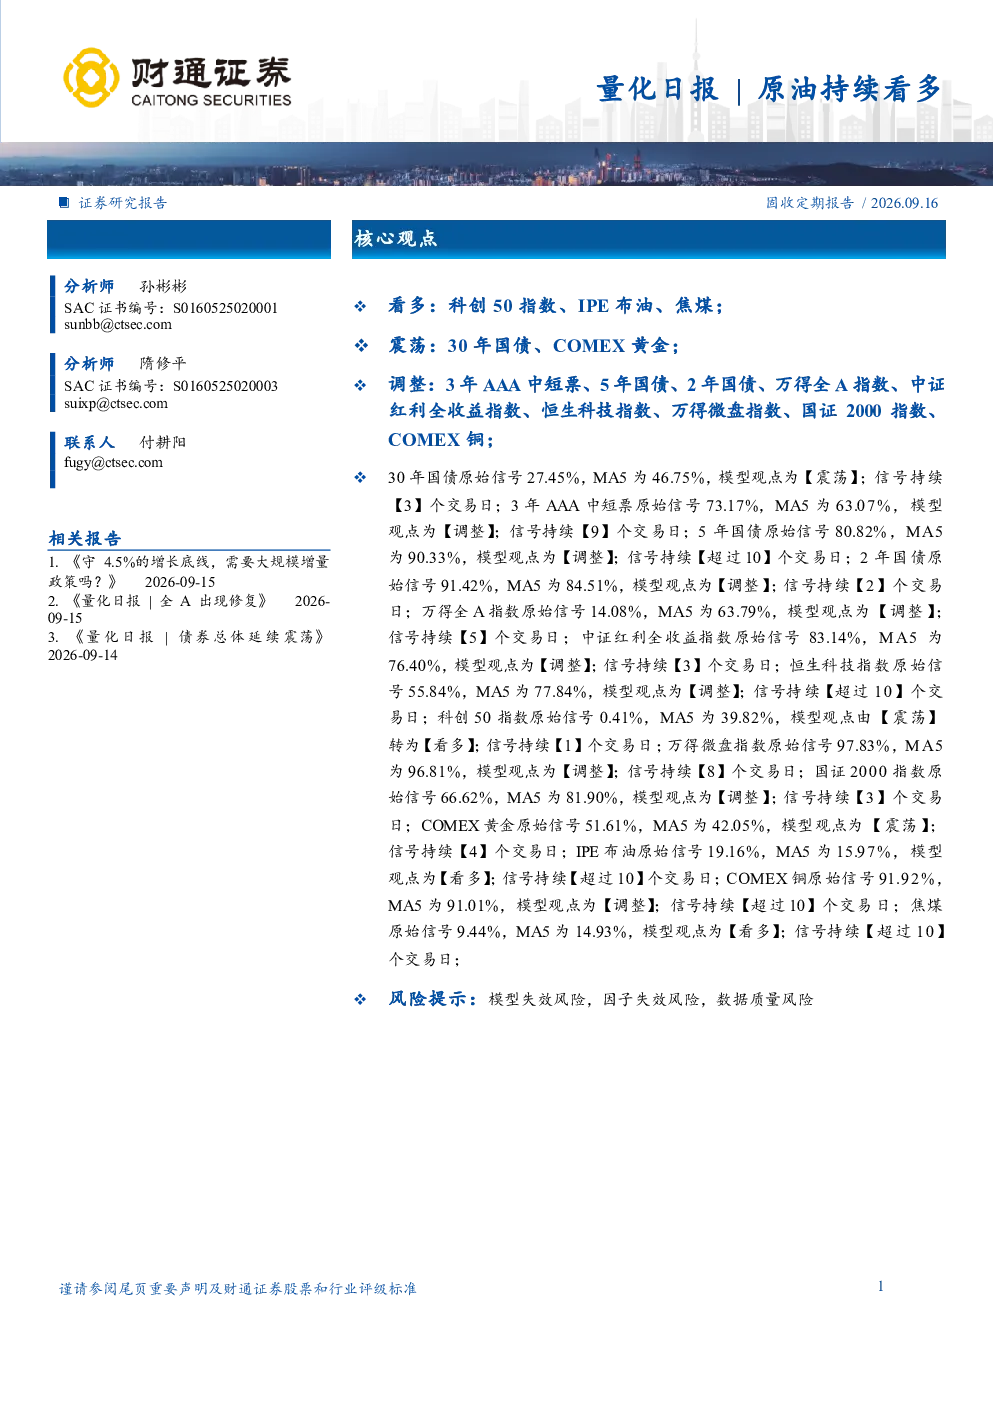
这份研报由分析师孙彬彬和隋修平撰写,对多个指数和商品进行了市场观点分析。报告显示,科创50指数模型观点由震荡转为看多,IPE布油和焦煤维持看多观点,而30年国债、COMEX黄金则处于震荡状态。此外,3年AAA中短票、5年国债、2年国债等多个指数和商品被列为调整状态。分析师通过量化模型对市场进行了多维度分析,为投资者提供了参考视角。
报告关注的赛道/行业发展趋势如何?
报告主要关注了金融市场的多个指数和商品,包括股票指数(如科创50、万得全A、恒生科技指数等)、债券(如30年国债、5年国债、2年国债等)以及大宗商品(如IPE布油、焦煤、COMEX黄金、COMEX铜等)。通过量化模型分析,报告揭示了不同资产类别当前的市场状态,如部分资产处于看多阶段,部分处于震荡或调整阶段。这反映了当前市场在不同资产类别间存在分化,投资者需关注各赛道间的动态变化。
报告重点分析了哪些方向?
报告重点分析了金融市场的多维度资产表现,包括股票指数、债券和商品。分析师通过量化模型对上述资产进行了市场观点分析,主要涵盖看多、震荡和调整三种状态。例如,科创50指数由震荡转为看多,IPE布油和焦煤维持看多,而30年国债和COMEX黄金处于震荡,3年AAA中短票、5年国债等则被列为调整状态。报告通过量化模型为投资者提供了多角度的市场参考。
当前市场现状如何判断?
报告通过量化模型对多个指数和商品进行了市场状态分析,显示市场存在分化。部分资产如IPE布油、焦煤等维持看多观点,科创50指数由震荡转为看多;而部分资产如30年国债、COMEX黄金等处于震荡状态,3年AAA中短票、5年国债等则被列为调整。这表明当前市场在不同资产类别间表现不一,投资者需结合自身风险偏好进行资产配置。
研报有哪些风险提示?
报告提示了模型失效风险、因子失效风险以及数据质量风险。量化模型是基于历史数据和特定算法构建的,可能存在模型失效或因子失效的情况,导致分析结果与实际市场表现存在偏差。此外,数据质量也会影响模型的准确性,投资者在使用量化分析工具时需注意这些潜在风险,并结合其他信息进行综合判断。