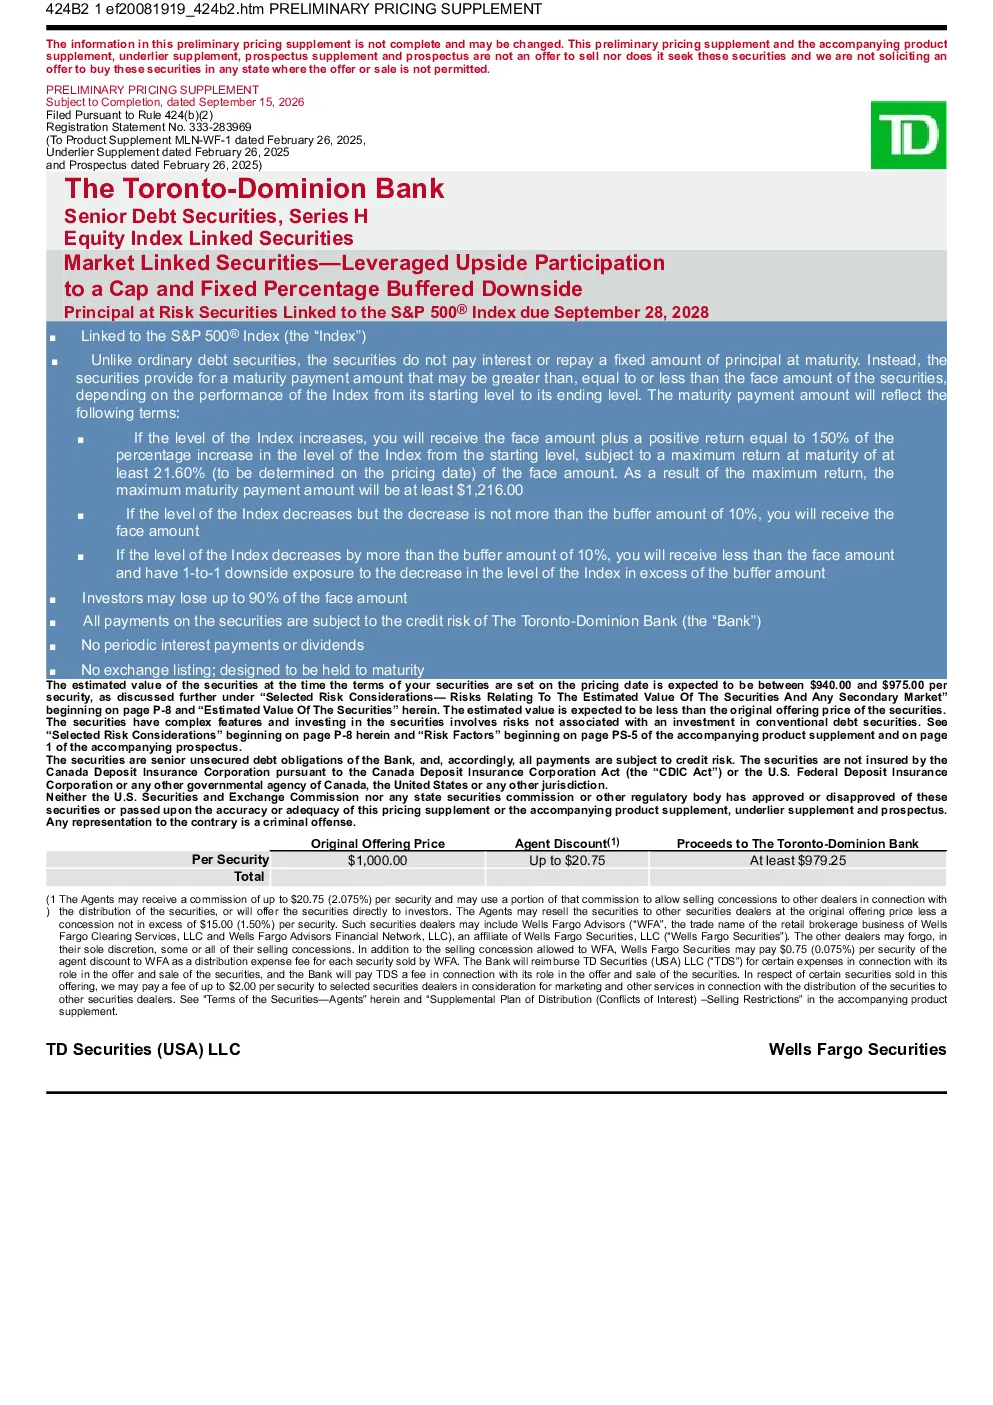
本初步定价补充信息不完整且可能变更。本文件与随附的产品补充说明、基础资产补充说明和招股说明书并非要约出售,亦不寻求购买这些证券,且我们未在任何禁止销售要约的国家或地区招募能够购买这些证券。
证券概述
这些证券是高级别债务证券,与标普500®指数挂钩,不支付定期利息或在到期时偿还固定金额的本金。到期支付金额取决于指数从起始水平到终止水平的表现,可能大于、等于或小于面值。若指数水平上升,最高回报在到期时为面值的至少21.60%(在定价日确定),最高到期支付金额将至少为1,216.00美元。若指数水平下降但下降幅度不超过10%的缓冲量,您将获得面值;如果指数水平下降幅度超过10%的缓冲额度,您将获得低于面值,并且对指数水平超过缓冲额度部分的下降将承担1:1的下行风险,导致指数每下降1%且超出缓冲额度部分,损失面值的1%。投资者可能损失面额高达90%。所有付款均受多伦多道明银行(“银行”)信用风险的影响。
估值与二级市场
投资者证券的估计价值预计在每股940.00美元至975.00美元之间,预计证券的估计价值将低于其原始发行价。证券的估计价值基于银行的内部资金利率,通常代表其基准债务证券在二级市场上的交易水平的折扣,因此使用证券的内部融资利率而不是基准债务证券在二级市场的交易水平,预计将对证券的经济条款产生不利影响。证券的估值基于银行的内部定价模型,这些模型可能不准确,并且可能与其他金融机构的定价模式不同。证券的估值并非对您证券在二级市场(如有)可能出售价格的预测,且该二级市场价格(如有)很可能低于您证券的原始发行价,并可能低于您证券的估值。市场关联证券可能没有活跃的交易市场——在二级市场销售可能导致重大损失。
风险因素
该证券具有复杂特征,投资该证券将涉及与传统债务证券投资不相关的风险。如果到期时净值低于基准值,您将损失部分证券面值,最高可能达90%。证券不会支付定期利息。您的回报将仅限于最高回报,并且可能低于直接投资该指数的回报。投资者需承担银行的信用风险,且银行的信用评级和信用利差可能对证券的市场价值产生不利影响。证券的估值基于银行的内部资金利率,如果使用传统固定利率债务证券的信用利差所隐含的利率,或银行为传统固定利率债务证券支付的借款利率,我们预计该证券的经济条款将更有利于您。证券的估值基于银行的内部定价模型,这些模型可能不准确,并且可能与其他金融机构的定价模式不同。您证券的估值并非对您证券在二级市场(如有)可能出售价格的预测,且该二级市场价格(如有)很可能低于您证券的原始发行价。市场关联证券可能没有活跃的交易市场——在二级市场销售可能导致重大损失。如果你在规定的到期日前出售你的证券,无论指数水平如何,你可能会按面值的大幅折扣进行交易,并因此遭受重大损失。您的证券表现可能与指数的表现大相径庭。
与指数相关的风险
该指数仅反映价格回报,而非总回报。成熟付款金额将取决于指数的表现,因此该证券受下列风险:投资个股与投资指数不同。市场指标的过往价值不应被视为该证券存续期内该市场指标未来表现的指示。影响指数的变化可能对证券的价值及其任何付款产生不利影响。我们无法控制任何其证券被纳入任何指数的非关联公司的行为。
套期保值活动相关风险与利益冲突
应付证券金额您与计算代理机构之间可能存在利益冲突。银行或其附属机构的交易和商业活动可能对...的市场价值产生不利影响,以及任何...
与加拿大和美国联邦所得税相关的风险
投资该证券的税务后果尚不明确。美国联邦所得税法对证券的某些重要方面尚不明确。您应仔细阅读此处题为“重要的美国联邦所得税后果”以及产品补充说明中的相关部分。您应咨询您的税务顾问,以了解您投资该证券的税务后果。非美国持有人。为本部分讨论之目的,“非美国持有人”是指根据随附的产品补充说明中定义,并非美国持有人的该证券的实际所有人。根据美国法典第897条、美国法典第871(m)条(如下所述)以及FATCA(如下所述以及在随附的产品补充说明中所述),并且遵守相关规定,如果非美国持有人满足其非美国身份的某些证明和身份要求,包括向我们(和/或适用的预扣代缴代理人)提供一份适当签署并完全填写的适用美国国税局表格W-8,则非美国持有人通常不应就证券的支付承担美国预扣税,也不应就证券的支付承担通常适用的信息报告和补充预扣要求。根据美国法典第897条和美国法典第871(m)条,如下所述,从应税处置证券中实现的收益通常不应承担美国税,除非(i)该收益与非美国持有人在美国进行的贸易或业务有效关联,(ii)非美国持有人是非居民外国人,并且在应税年度该应税处置期间在美国停留183天或更长时间,并满足某些其他条件,或(iii)非美国持有人与美国具有某些其他现存或曾经存在的联系。
关于投资证券的加拿大联邦所得税后果
本摘要假定,向非居民持有人支付的任何款项或应付款项均不会成为“混合错配安排”下的扣除成分,而该支付根据加拿大税法第18.4(3)(b)段的规定构成应税行为。本摘要进一步假定,在证券结算时获得的任何证券或财产,在处置或视作处置时,均不会根据加拿大税法的规定成为非居民持有人的“应税加拿大财产”。