猜你想问
报告主要分析了哪些核心内容?
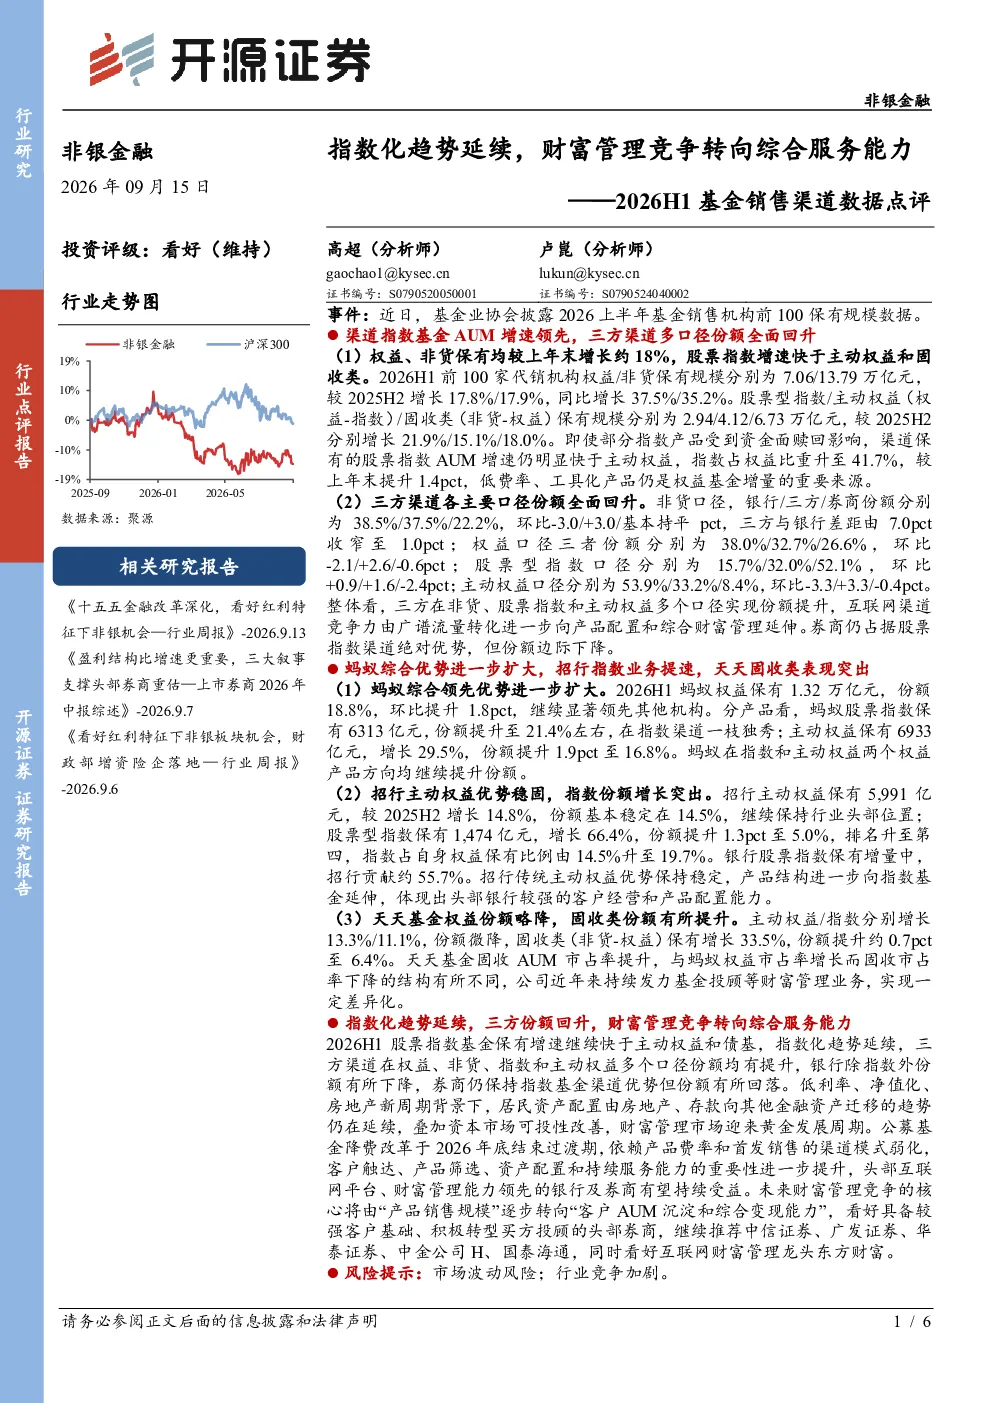
报告主要分析了2026年上半年基金销售渠道的数据,指出指数基金AUM增速领先,三方渠道份额全面回升。权益、非货保有规模增长约18%,股票指数增速快于主动权益和固收类。前100家代销机构权益/非货保有规模同比增长37.5%/35.2%。指数占权益比重升至41.7%,低费率、工具化产品仍是权益基金增量的重要来源。三方渠道在非货、股票指数和主动权益多个口径实现份额提升,银行除指数外份额有所下降,券商仍保持指数基金渠道优势但份额有所回落。
未来财富管理行业的发展趋势是什么?
未来财富管理行业竞争将转向综合服务能力。股票指数基金保有增速继续快于主动权益和债基,指数化趋势延续。低利率、净值化、房地产新周期背景下,居民资产配置由房地产、存款向其他金融资产迁移的趋势仍在延续。公募基金降费改革于2026年底结束过渡期,客户触达、产品筛选、资产配置和持续服务能力的重要性进一步提升。未来财富管理竞争的核心将由“产品销售规模”逐步转向“客户AUM沉淀和综合变现能力”。
报告重点分析了哪些渠道的表现?
报告重点分析了三方渠道、银行和券商的表现。三方渠道在权益、非货、指数和主动权益多个口径份额均有提升,蚂蚁、招行、天天基金等头部机构表现突出。蚂蚁权益保有1.32万亿元,份额18.8%,股票指数保有6313亿元,份额提升至21.4%左右。招行主动权益保有5,991亿元,增长14.8%,股票型指数保有1,474亿元,增长66.4%,份额提升1.3pct至5.0%。天天基金主动权益/指数分别增长13.3%/11.1%,固收类(非货-权益)保有增长33.5%,份额提升约0.7pct至6.4%。银行除指数外份额有所下降,券商仍保持指数基金渠道优势但份额有所回落。
当前基金市场的现状如何判断?
当前基金市场现状表现为指数化趋势延续,股票指数基金保有增速继续快于主动权益和债基。低费率、工具化产品仍是权益基金增量的重要来源。居民资产配置由房地产、存款向其他金融资产迁移的趋势仍在延续。公募基金降费改革于2026年底结束过渡期,市场对客户触达、产品筛选、资产配置和持续服务能力的要求提升。财富管理竞争的核心由“产品销售规模”逐步转向“客户AUM沉淀和综合变现能力”。
研报提示了哪些风险因素?
研报提示的主要风险因素包括市场波动风险和行业竞争加剧。市场波动可能导致基金净值变化,影响投资者收益。行业竞争加剧可能压缩机构利润空间,对机构的服务能力和创新提出更高要求。此外,居民资产配置迁移和公募基金降费改革也可能带来新的挑战,机构需要提升综合服务能力以应对变化的市场环境。