猜你想问
美国8月成屋销售数据具体是多少?
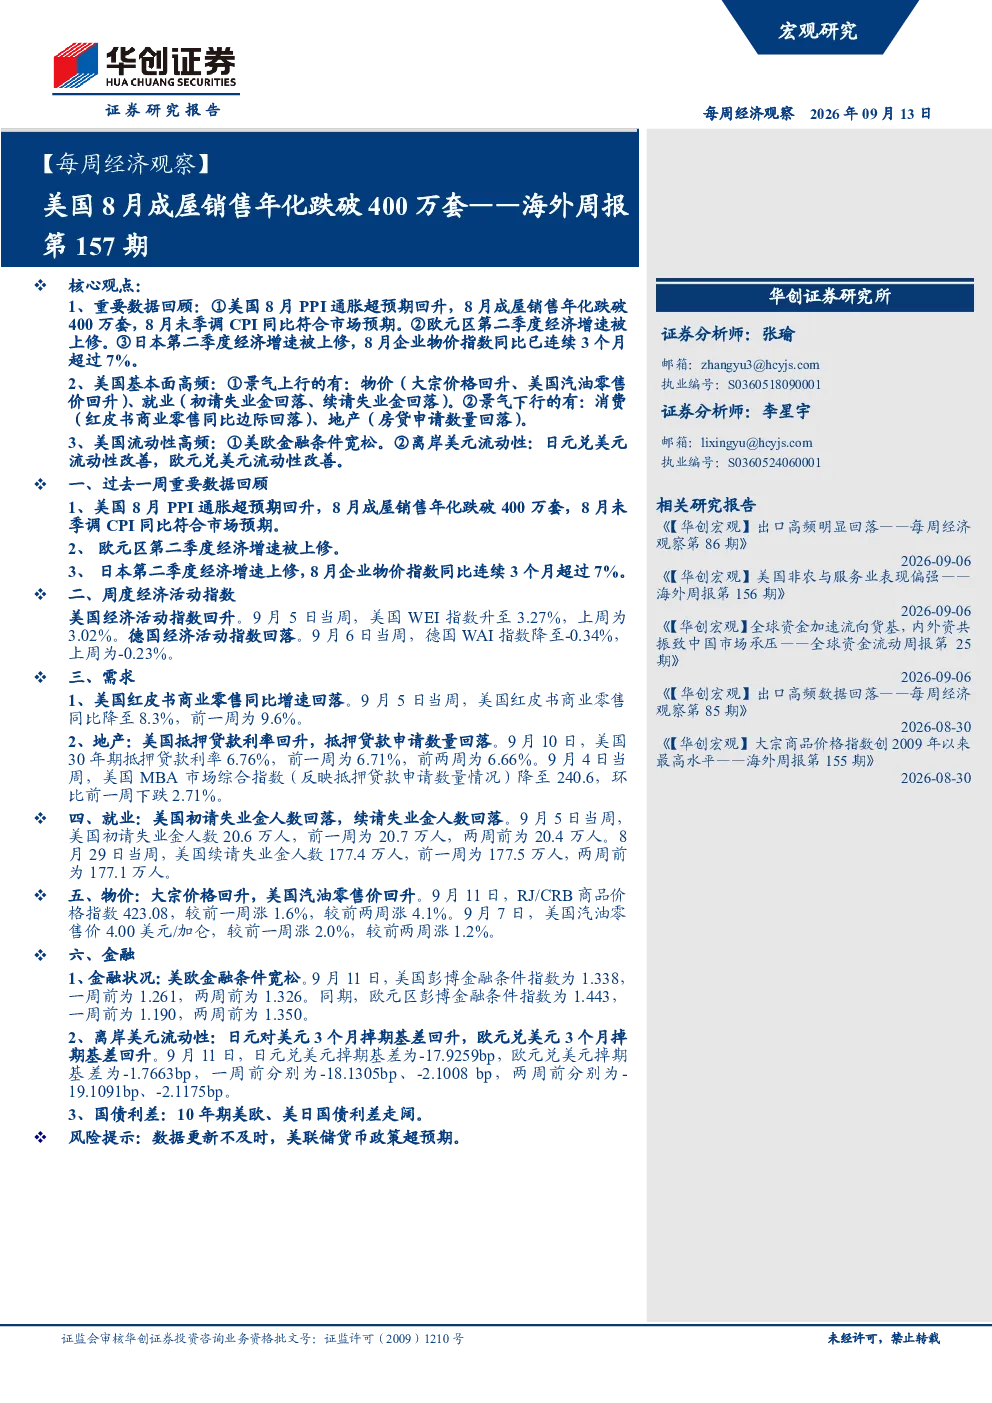
根据华创证券研究所的研报,美国8月成屋销售年化数据为398万套,跌破400万套的关口,显示出美国房地产市场需求有所放缓。同时,8月PPI通胀超预期回升至5.4%,而CPI同比符合预期上涨3.4%,密歇根大学消费者信心指数降至47.8,通胀预期跳升至4.6%,这些数据共同反映了美国通胀压力持续存在,但消费信心有所减弱。
欧元区和日本的经济增速如何?
华创证券研究所的研报显示,欧元区第二季度经济增速被上修,季环比增长0.6%,同比增长1.2%,显示出欧元区经济复苏的态势。日本第二季度经济增速同样被上修,实际GDP年化季环比增长1.4%,但企业物价指数持续高企,同比上涨7.6%,连续3个月超过7%,反映出日本通胀压力依然较大。
美国经济活动指数和消费需求表现如何?
根据华创证券研究所的研报,美国经济活动指数回升至3.27%,但消费需求有所回落,美国红皮书商业零售同比增速降至8.3%。此外,美国30年期抵押贷款利率回升至6.76%,抵押贷款申请数量回落至240.6,显示地产需求有所降温。尽管如此,美国就业市场继续改善,初请失业金人数和续请失业金人数均有所回落,表明劳动力市场依然保持韧性。
当前市场物价和金融状况如何?
华创证券研究所的研报指出,大宗商品价格回升,RJ/CRB商品价格指数涨1.6%,美国汽油零售价上涨2.0%。同时,美欧和美日10年期国债利差走阔,显示市场对未来利率走势的预期有所变化。金融条件方面,美欧金融条件宽松,美国彭博金融条件指数为1.338,欧元区为1.443,表明货币政策依然保持宽松态势。
这份研报提示了哪些风险?
华创证券研究所的研报提示,尽管美国经济活动指数回升,但通胀压力持续存在,通胀预期跳升至4.6%,可能引发进一步的货币紧缩政策。同时,欧元区和日本的经济增速虽被上修,但通胀压力依然较高,可能影响区域经济的复苏进程。此外,美国消费和地产需求有所回落,可能对经济增长构成压力。投资者需关注这些因素对市场的影响。