猜你想问
9月美豆供需报告核心内容是什么?
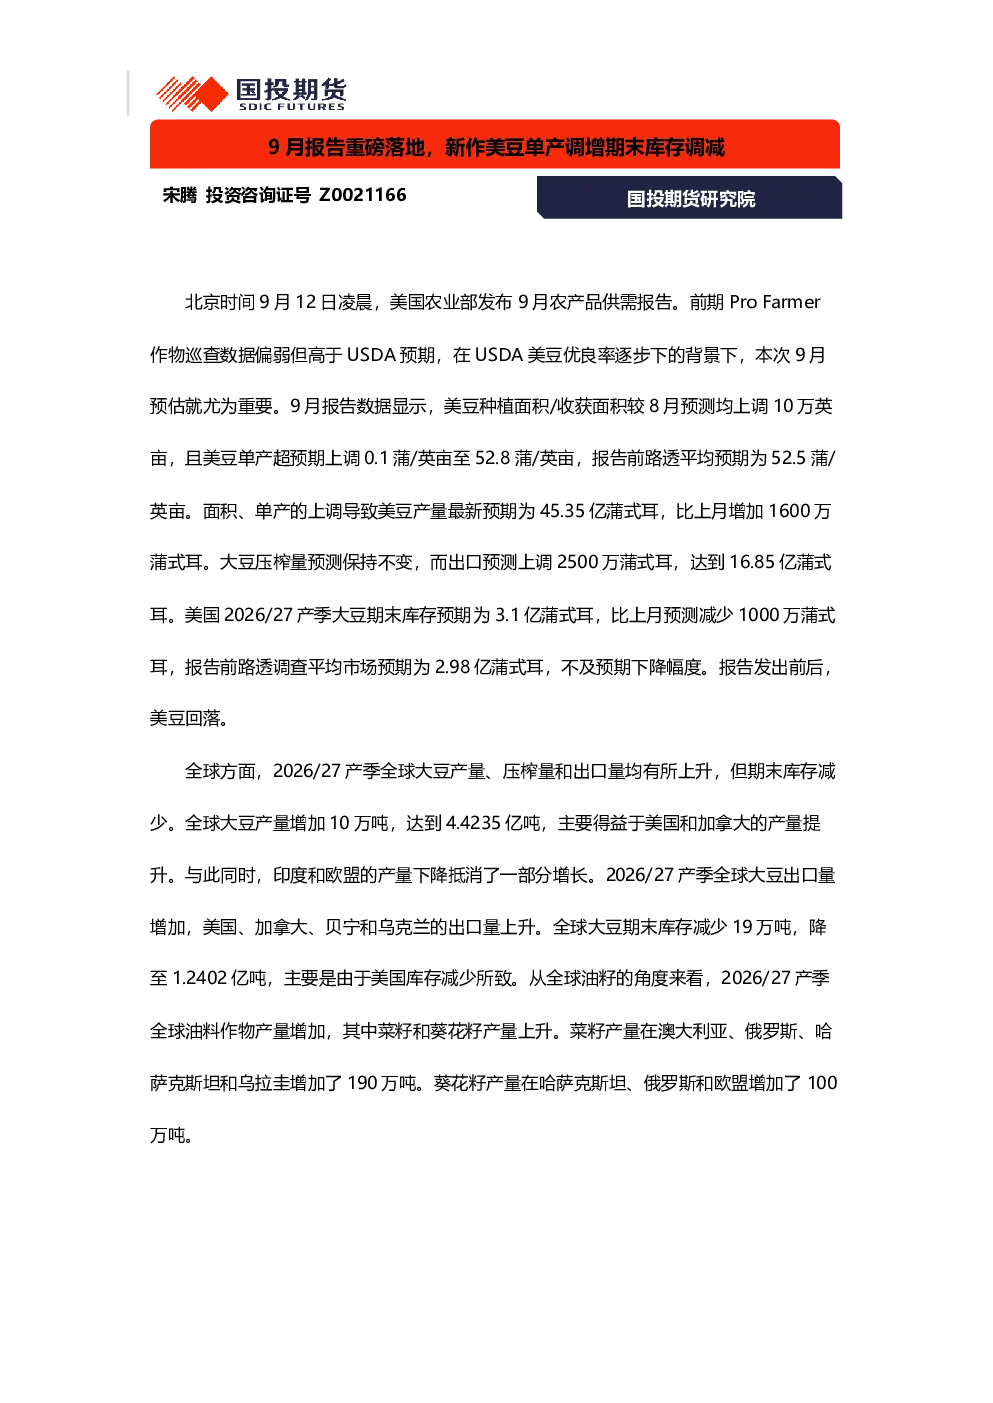
美国农业部9月农产品供需报告显示,美豆种植面积和收获面积均上调10万英亩,单产上调至52.8蒲/英亩,导致美豆产量预期增加至45.35亿蒲式耳。大豆压榨量保持不变,出口预测上调2500万蒲式耳至16.85亿蒲式耳,期末库存预期为3.1亿蒲式耳,不及市场预期。全球方面,2026/27产季全球大豆产量、压榨量和出口量均上升,期末库存减少19万吨至1.2402亿吨,主要受美国库存减少影响。菜籽和葵花籽产量分别增加190万吨和100万吨。报告显示美豆供应端有所改善,但全球大豆库存仍处于相对低位。
美豆行业未来发展趋势如何?
美豆行业未来发展趋势显示,全球大豆供应端在2026/27产季呈现增长态势,主要得益于美国产量增加。尽管美国农业部上调了单产预期,但全球大豆期末库存仍将减少,显示供需关系仍具紧平衡特征。菜籽和葵花籽产量的增长将部分分流大豆需求,但大豆作为主要油料作物,长期需求依然强劲。出口和压榨端的增长对美豆价格形成支撑,但短期供应增加可能带来价格回调压力。美豆/连粕比价关系值得关注,高成本和低库存背景下,采购预期可能推动比价继续偏强运行。
9月报告重点分析了哪些方向?
9月报告重点分析了美豆供应端变化、全球大豆供需格局以及相关油籽品种的竞争关系。报告显示,美国大豆产量预期增加是核心变化,但全球库存下降表明供应端改善并未改变紧平衡状态。报告还关注了大豆压榨量和出口量的变化,指出出口预测上调对美豆价格形成支撑。此外,报告对菜籽和葵花籽产量的增长进行了分析,显示这些品种对大豆需求的潜在分流效应。分析强调短期美豆利多出尽存在回调风险,但长期需求依然稳固。
当前美豆市场现状如何判断?
当前美豆市场现状显示,供应端有所改善但库存依然偏低,需求端保持韧性。美国农业部上调美豆单产预期,但全球大豆期末库存仍将下降,表明供需关系依然偏紧。出口和压榨数据向好,对美豆价格形成支撑。菜籽和葵花籽产量的增长可能对大豆需求产生一定影响,但大豆作为基础油料作物,长期需求难以被完全替代。市场短期面临供应增加带来的价格压力,但长期看仍具配置价值。美豆高成本和低库存特征,叠加采购预期,可能推动价格在回调后继续偏强运行。
9月报告提示哪些风险?
9月报告提示的主要风险在于短期美豆利多出尽可能带来的价格回调。尽管报告显示供应端有所改善,但全球大豆库存依然处于低位,需求端保持强劲,价格回调风险需关注。此外,全球宏观经济环境变化可能影响油脂油料需求,进而影响美豆价格。菜籽和葵花籽产量的增长可能分流大豆需求,需持续关注这些品种对大豆市场的竞争压力。美豆/连粕比价关系的变化也可能带来价格波动,需谨慎评估相关风险。供应端意外变化如天气因素也可能影响美豆产量预期,需保持对市场动态的关注。