猜你想问
Coherent Corp研报核心内容是什么?
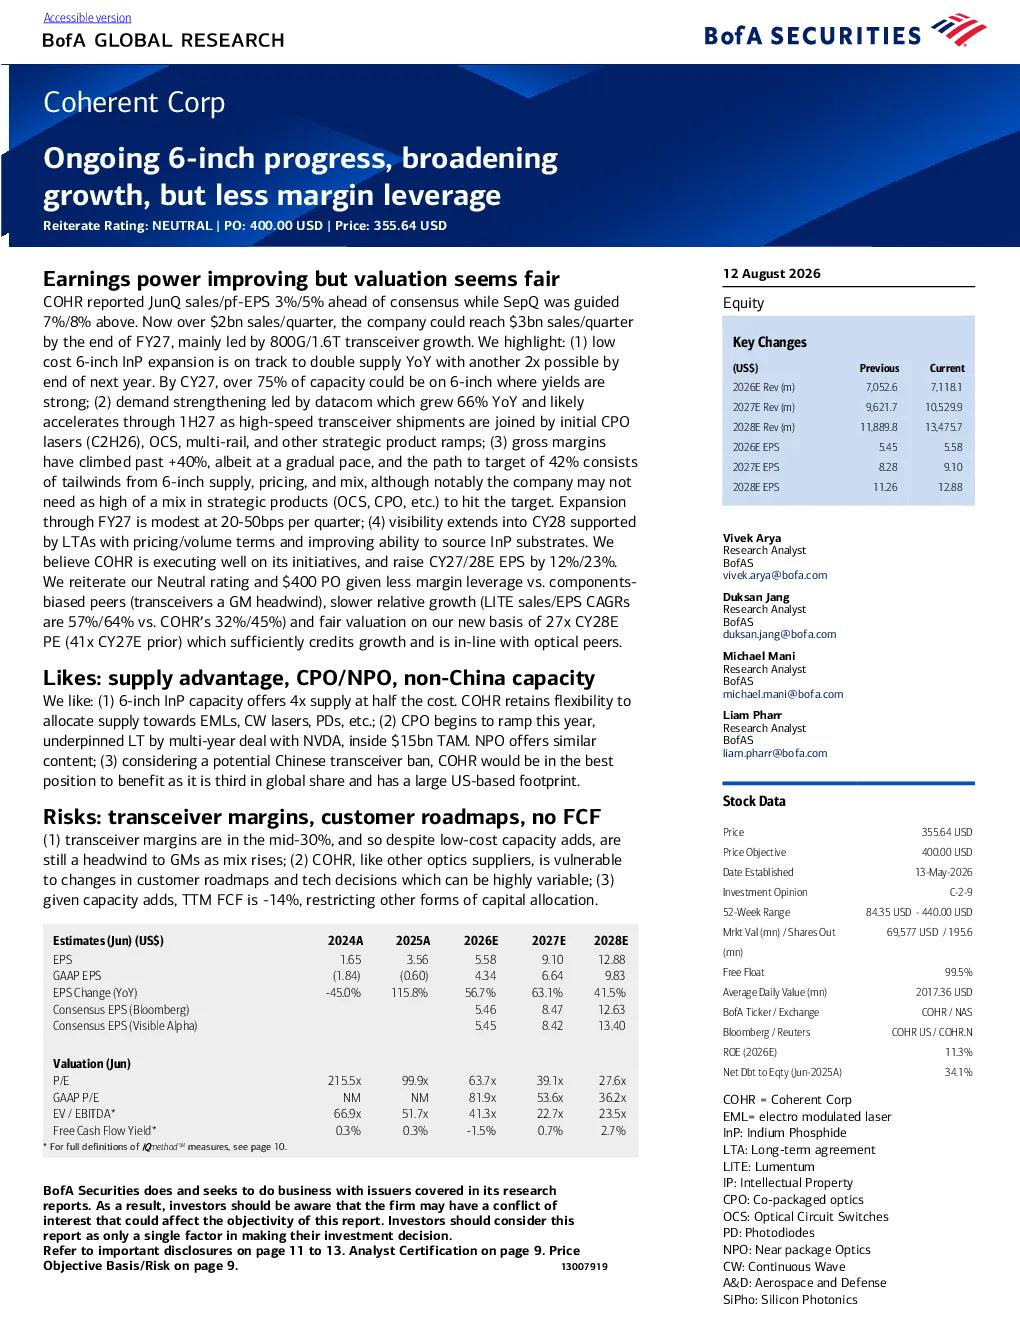
Coherent Corp研报显示,公司第二季度销售额和每股收益(EPS)均超出市场预期,第三季度指引也高于预期。公司每季度销售额已超过20亿美元,预计到2027财年末将达到每季度30亿美元,主要受800G/1.6T收发器增长驱动。分析师强调,低成本6英寸InP扩产计划正按计划进行,预计年产量将翻倍,且到明年年底可能再翻一番。需求持续增强,主要由数据中心通信(datacom)驱动,同比增长66%,预计将在2027年上半年加速增长。毛利率已超过40%,目标毛利率42%的实现得益于6英寸产能、定价和产品组合的利好因素。
数据中心通信行业发展趋势如何?
数据中心通信行业目前需求持续增强,同比增长66%,预计将在2027年上半年加速增长。随着人工智能的发展,数据中心通信业务规模还有进一步扩张的空间。主要增长动力来自800G/1.6T收发器,预计到2027财年末销售额将达到每季度30亿美元。行业竞争激烈,供应链优势、CPO/NPO业务增长以及非中国产能盈利能力改善是关键竞争因素。未来扩产规模较为温和,每季度约20-50个基点(bps)。
研报重点分析了哪些方向?
研报重点分析了Coherent Corp的6英寸InP扩产计划,该计划正按计划进行,预计年产量将翻倍,且到明年年底可能再翻一番。同时分析了数据中心通信业务增长,目前占营收的80%以上,主要受800G/1.6T收发器驱动。此外,研报还分析了公司供应链优势、CPO/NPO业务增长,以及非中国产能盈利能力改善等积极因素。
当前市场对Coherent Corp的判断是什么?
当前市场对Coherent Corp的判断是积极但谨慎。公司销售额和EPS均超出市场预期,且未来增长预期较高。数据中心通信业务是主要增长引擎,预计到2027财年末销售额将达到每季度30亿美元。公司毛利率已超过40%,但利润率杠杆较低,相对增长较慢。分析师重申中性评级,目标价定为400美元,基于27倍的市盈率计算,该估值足以反映增长预期且与光学同行保持一致。
研报提示了哪些风险?
研报提示的主要风险包括收发器裕量、客户路线图变化,以及无自由现金流。公司可能会在债务偿还的同时管理其现金头寸,前道产品(FCF)的利润率低于半导体同行,但预计未来会扩大。此外,公司估值似乎合理,但需关注市场竞争加剧和客户需求变化的风险。分析师认为公司正良好执行其战略计划,但需持续关注行业动态和竞争格局变化。