猜你想问
北交所选股双引擎策略是什么?
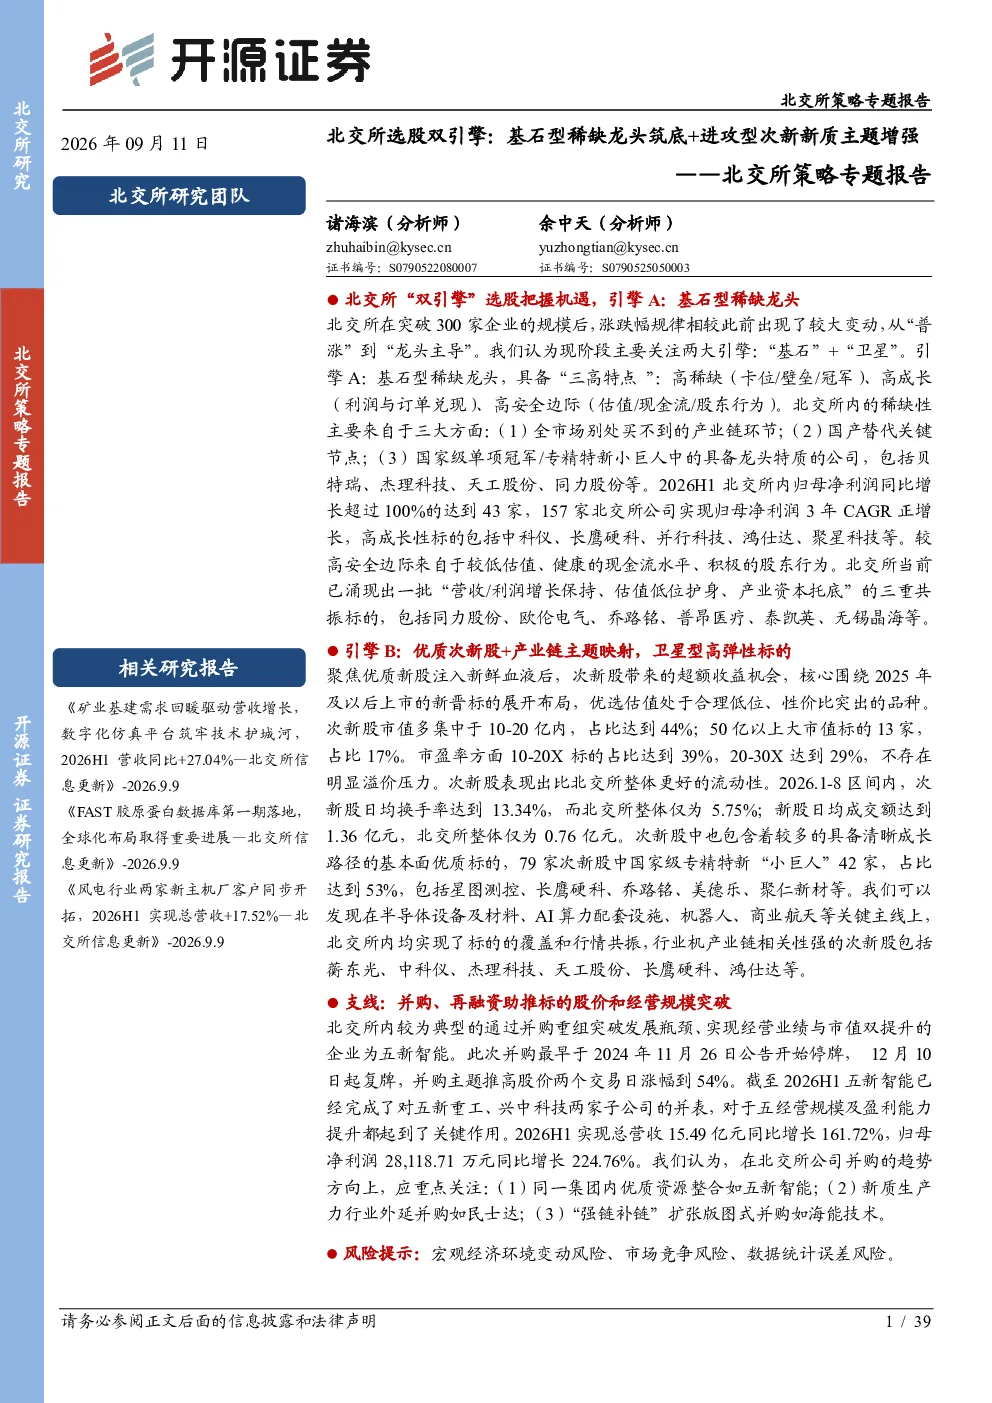
报告提出“基石”+“卫星”双引擎选股策略。基石型稀缺龙头具备高稀缺、高成长、高安全边际特点,如同力股份等;卫星型高弹性标的是优质次新股,聚焦2025年及以后上市,如星图测控等,两者结合把握北交所机遇。
北交所赛道行业发展趋势如何?
北交所市场涨跌幅规律从普涨转向龙头主导,撒网策略失效。并购重组政策红利持续传导,再融资优势同步释放,强链补链为主要目标,如五新智能通过并购重组实现业绩与市值双提升。
报告重点分析了哪些方向?
报告重点分析基石型稀缺龙头(如欧伦电气、乔路铭等)和卫星型高弹性标的(如美德乐、聚仁新材等),前者具备“三高”特点,后者聚焦次新股及产业链主题,同时关注并购重组助推标的股价和经营规模突破。
当前北交所市场现状如何判断?
北交所估值仍具性价比,优质标的进入低估值区间,经营性现金流充沛,产业资本回购动力修复。次新股流动性优于北交所整体,日均换手率达13.34%,79家次新股中国家级专精特新“小巨人”占比53%。
研报有哪些风险提示?
报告提示宏观经济环境变动风险、市场竞争风险、数据统计误差风险,需关注市场波动和行业竞争影响,同时数据统计可能存在误差需谨慎判断。
你可能感兴趣
北交所策略专题报告:拐点将至,重估启航:聚焦次新稀缺资产与深改主线
开源证券2026-05-02
北交所策略专题报告:开源证券北交所布局Alpha机遇已开启,聚焦稀缺成长、优质次新、专精特新主线
开源证券2026-04-06
北交所策略专题报告:北证50+北证专精特新双指数调仓全追踪,聚焦高稀缺+绩优成分
开源证券2026-04-26
北交所策略专题报告:掘金北交所科技产业:从2025年度复盘看两大主线:汽车智能化与硬科技稀缺龙头
开源证券2026-01-04
策略点评:震荡筑底,选股优先
财富证券2018-12-10
策略点评:震荡筑底过程中,选股策略为先
财富证券2018-11-19
北交所策略专题报告:北交所牛股基因解码:小市值第一性原理×五因子模型,构建可复制选股体系
开源证券2026-09-11
北交所策略专题报告:北交所周观察:启动公司债券发行承销业务,股票纳入恒生相关指数选股范畴
开源证券2023-12-04
工银瑞信主题策略股票型基金:组合型主题投资,选股贡献超额收益
国金证券2014-03-24
北交所策略专题报告:2025H1北交所公募配置金额数量双创新高,主题基金平均收益率51.72%,机构化进程加速
开源证券2025-07-27