猜你想问
这份报告主要分析了什么内容?
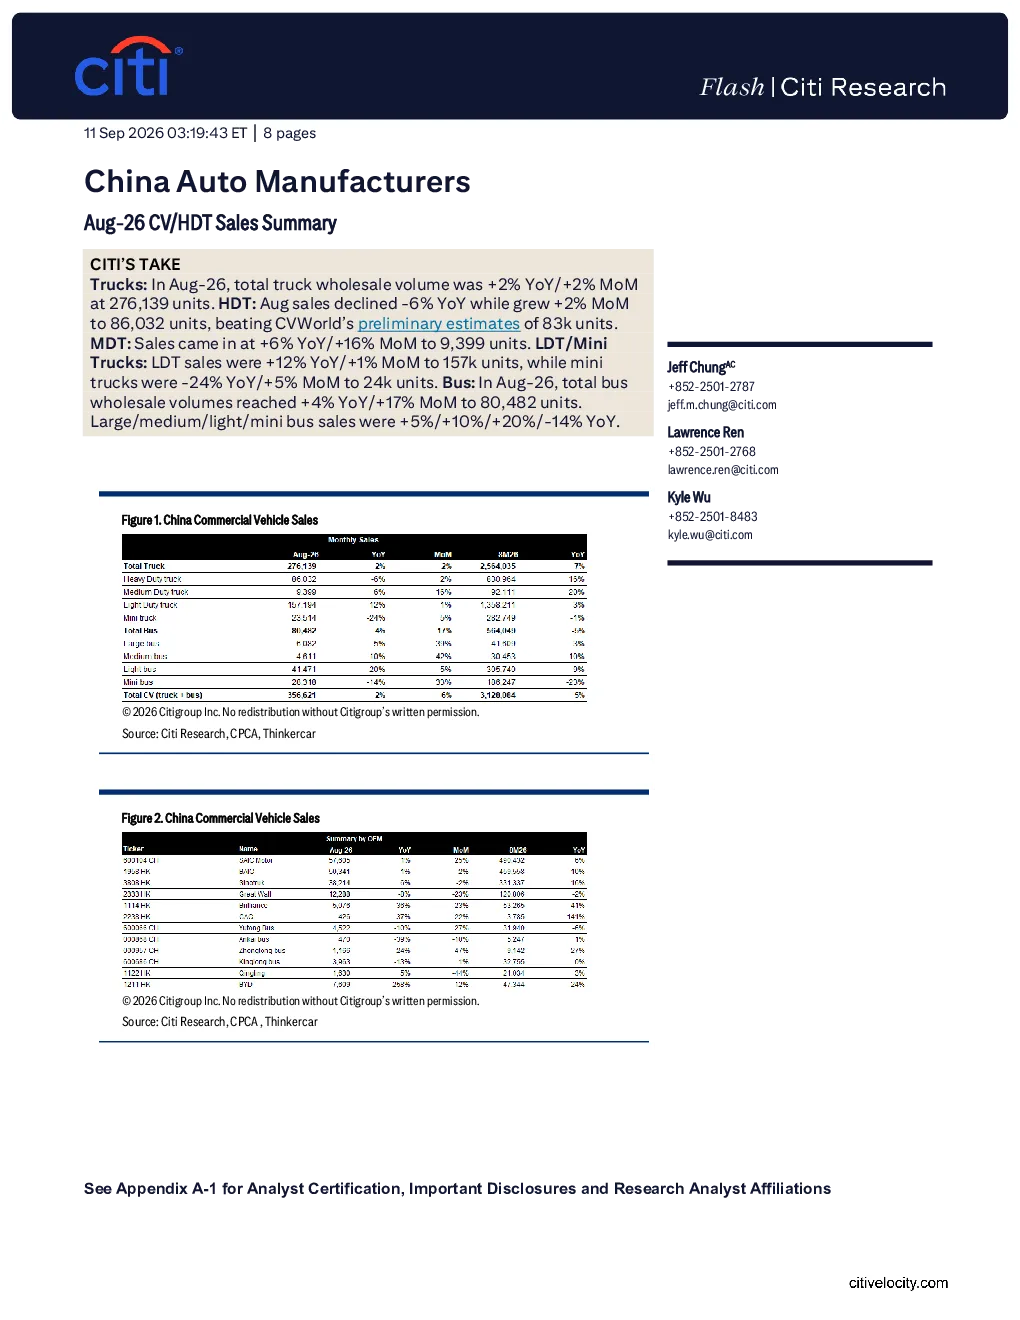
这份报告主要分析了中国汽车制造商2026年8月的商用车和重卡销量情况。报告数据显示,卡车批发销量同比增长2%,环比增长2%,达到276,139辆。重型卡车上牌量同比下降6%,但环比增长2%,达到86,032辆,超出预期。中重型卡车上牌量同比增长6%,环比增长16%,轻型卡车上牌量同比增长12%,环比增长1%,微型卡车上牌量同比下降24%,环比增长5%。客车批发销量同比增长4%,环比增长17%,达到80,482辆。报告还细分了大型、中型、轻型和微型客车的销量同比增长情况。
商用车赛道未来发展趋势如何?
商用车赛道未来发展趋势需结合多方面因素分析。从当前数据看,重型卡车上牌量环比增长显示短期需求有所回暖,但同比下降表明市场仍面临压力。中重型卡车增长强劲可能反映经济活动对重型运输需求提升。轻型卡车稳定增长与微型卡车下滑形成对比,可能暗示部分消费需求向新能源轻型车转移。客车市场环比大幅增长,尤其轻型客车增长显著,可能受公共交通或物流需求变化影响。整体来看,商用车市场呈现结构性分化,未来需关注宏观经济、政策支持及新能源技术发展对行业格局的影响。
报告最值得关注的分析方向是什么?
报告最值得关注的分析方向是重型卡车上牌量环比超预期增长。尽管同比仍下降,但环比增长2%表明市场短期动能有所恢复。中重型卡车同比增长6%、环比增长16%的强劲表现,尤其值得关注,可能反映经济活动对重型运输需求提升。轻型卡车稳定增长与微型卡车下滑的对比,也揭示了市场需求的结构性变化。此外,客车市场的显著环比增长,特别是轻型客车,可能暗示公共交通或物流需求出现积极变化。这些数据为分析商用车市场短期复苏动力和长期结构性趋势提供了重要参考。
当前商用车市场现状如何判断?
当前商用车市场现状呈现复杂分化态势。一方面,卡车市场整体仍面临同比下滑压力,但环比增长显示短期需求有所回暖,尤其中重型卡车表现突出,可能反映经济活动对重型运输需求提升。另一方面,轻型卡车稳定增长与微型卡车下滑形成对比,可能暗示部分消费需求向新能源轻型车转移。客车市场环比大幅增长,尤其轻型客车增长显著,可能受公共交通或物流需求变化影响。综合来看,商用车市场短期复苏基础尚不稳固,但结构性机会值得关注,如中重型卡车、轻型客车等领域可能存在增长潜力。
这份研报有哪些需要关注的风险提示?
这份研报提示的风险主要集中在宏观经济波动对商用车需求的持续影响。当前卡车市场虽环比回暖,但同比下滑仍显示经济复苏基础尚不稳固,政策变化或经济下行可能对需求造成压力。此外,新能源技术发展可能加速市场格局变化,传统燃油车制造商需关注转型风险。商用车市场竞争激烈,价格战可能压缩企业利润空间。同时,原材料价格波动、供应链稳定性等因素也可能影响企业生产成本和交付能力。最后,国际市场环境变化也可能对出口业务带来不确定性。这些因素需持续关注,以评估商用车市场未来走向。