猜你想问
南亚新材投资者关系活动记录表核心内容是什么?
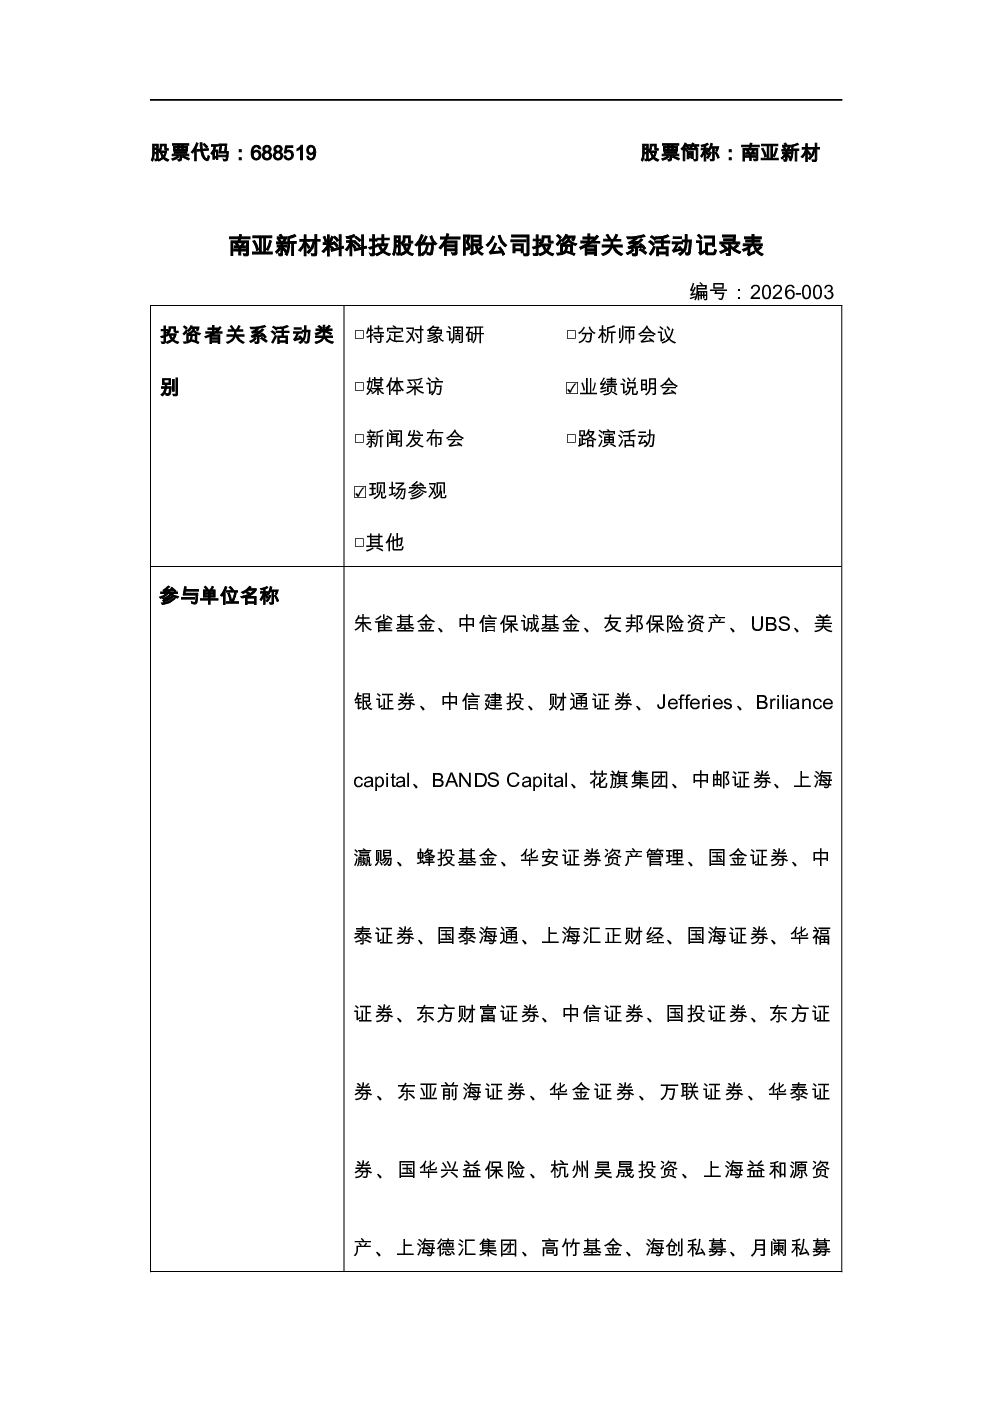
南亚新材料科技股份有限公司投资者关系活动记录表显示,公司面临原材料价格上涨压力,特别是铜价受全球生产扰动和需求提升影响维持高位,玻纤布中低阶产能因供应商转移而紧张,但公司通过战略伙伴关系保持较强原物料保供能力。公司产能布局覆盖上海、江西、江苏、泰国,江西基地已全面达产,设计月产能约345万张,上海基地部分工厂因成本高已停产。公司2025年度计划向特定对象发行A股股票,但具体发行安排未在记录表中详述。
当前南亚新材所处赛道行业发展趋势如何?
南亚新材所处赛道为高性能材料领域,铜箔价格高位运行,玻纤布中低阶产品供需关系紧张,显示行业对高阶材料需求增长,但产能扩张受限。公司通过战略供应商关系保障原材料供应,同时多基地布局推进产能扩张,反映行业竞争加剧,企业需平衡成本与产能扩张。行业发展趋势受全球供需、成本波动影响,企业需强化供应链管理和产能规划以应对市场变化。
南亚新材研报重点分析了哪些方向?
研报重点分析南亚新材原材料价格波动影响、产能扩张与布局情况,以及公司保供能力。报告指出铜价高位运行、玻纤布供需紧张对公司成本和产能释放的挑战,同时强调公司通过战略供应商关系和多元化基地布局增强抗风险能力。此外,报告提及公司计划发行A股股票,但未披露具体发行细节,反映公司资本运作规划需进一步关注。
南亚新材当前市场现状如何判断?
南亚新材市场现状表现为原材料成本压力加大,铜箔价格高位运行,玻纤布中低阶产品供需失衡,但公司通过战略供应商关系和产能布局保持较强竞争力。江西基地已达产,设计月产能约345万张,上海基地部分工厂停产,反映产能结构优化调整。公司计划发行A股股票,但未披露具体发行安排,市场需关注其资本运作进展。
南亚新材研报存在哪些风险提示?
研报提示南亚新材面临原材料价格波动风险,铜价和玻纤布价格受全球供需影响可能进一步上涨,增加公司成本压力。产能扩张受限可能影响高阶产品供应,需关注设备产能瓶颈。此外,公司计划发行A股股票但未披露具体安排,市场需关注其资本运作进展及潜在财务风险。公司需平衡成本控制、产能扩张与资本运作,以应对市场不确定性。