猜你想问
这份研报主要讲了什么内容?
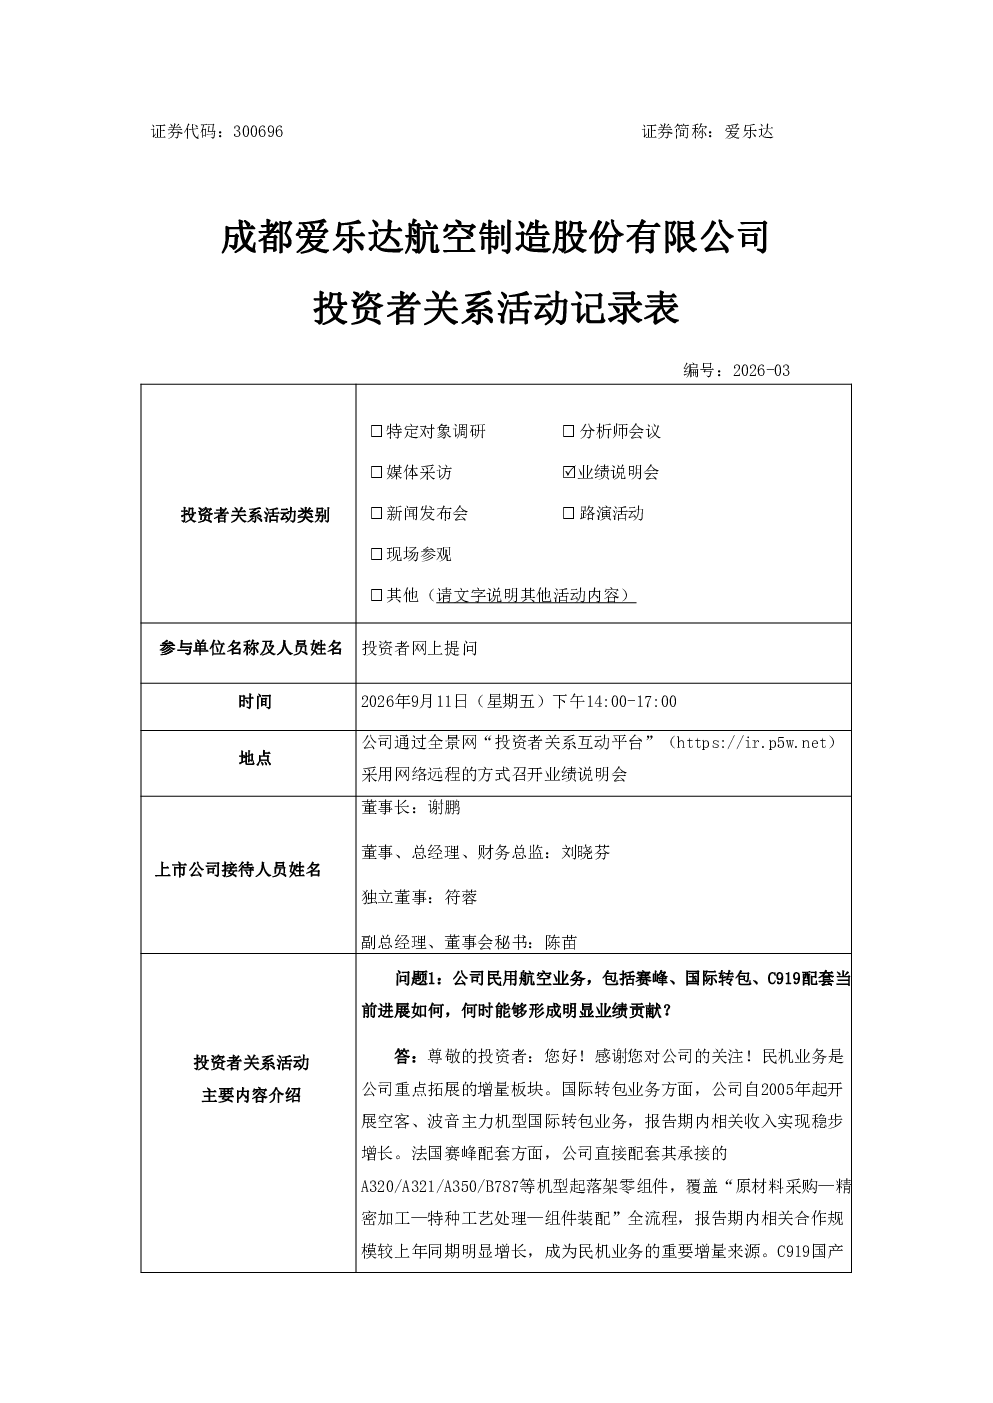
这份研报主要分析了爱乐达在大飞机和低空经济与航天两大业务板块的发展情况。大飞机业务方面,公司已进入中国商飞供应商体系,主要承担零件精密加工、特种工艺协作及部组件装配业务,随着C919批量化生产推进,相关业务有望持续增长。但民机业务整体尚处产能爬坡与订单释放阶段,业绩释放节奏受客户验证及整机厂排产节奏影响。低空经济与航天业务方面,公司依托“精密加工—特种工艺—部件装配—成品研制”四位一体能力体系,与头部企业合作,聚焦eVTOL等低空飞行器关键结构件配套,并规划布局专业化柔性产线。但该业务整体处于早期培育阶段,暂未形成规模化订单收入,存在市场需求、客户定型进度带来的不确定性风险。2026年上半年公司归母净利润亏损,主要原因是航空装备行业需求节奏变化导致收入规模下滑,固定成本摊薄不足,叠加应收款项计提信用减值损失及股权激励费用摊销等因素。长期看,公司将动态优化产能排布,拓展民机、低空经济、商业航天等增量业务,逐步优化业务结构。募集资金项目已结项结余,节余资金将永久补充流动资金。公司始终保持审慎开放态度,若有符合战略的并购交易将及时公告。关于Q3、Q4业绩展望,公司不对外提供未公开业绩预测信息。经营层面将持续推进:积极对接主机厂把握订单机会;扩大民机配套业务增量;加快新一代智能柔性产线建设;积极推进航天、低空经济等新兴业务。建议公司探索对四川美丰开展产业链协同帮扶计划,可在供应链对接、市场渠道共享等方面深化合作,并择机实施股份增持乃至谋求控股,助力企业优化经营策略、化解经营困境。
大飞机和低空经济与航天业务板块的发展趋势如何?
大飞机业务板块的发展趋势积极,随着C919等客机的批量化生产,爱乐达作为供应商有望获得持续的业务增长。公司已进入中国商飞供应商体系,主要承担零件精密加工、特种工艺协作及部组件装配业务,这将为其带来稳定的订单来源。然而,民机业务目前仍处于产能爬坡和订单释放阶段,业绩增长速度受限于客户验证和整机厂的排产节奏。低空经济与航天业务板块尚处于早期培育阶段,公司依托自身“精密加工—特种工艺—部件装配—成品研制”四位一体能力体系,与头部企业合作,聚焦eVTOL等低空飞行器关键结构件配套,并规划布局专业化柔性产线,显示出较强的前瞻布局。但该业务板块目前尚未形成规模化订单收入,面临市场需求和客户定型进度的不确定性风险。总体来看,公司在大飞机业务上具有明确的增长路径,而在低空经济与航天业务上则需持续投入以应对市场的不确定性。
研报重点分析了哪些方向?
研报重点分析了爱乐达在大飞机和低空经济与航天两大业务板块的具体情况。在大飞机业务方面,报告详细介绍了公司在供应商体系中的地位、承担的业务类型以及未来增长潜力,特别强调了C919批量化生产对其业务的积极影响。同时,也指出了民机业务目前面临的产能爬坡和订单释放阶段的挑战。在低空经济与航天业务方面,报告突出了公司依托自身能力体系与头部企业合作,聚焦eVTOL等关键结构件配套的布局,以及专业化柔性产线的规划。此外,报告还分析了公司2026年上半年净利润亏损的原因,包括行业需求节奏变化、固定成本摊薄不足、应收款项计提信用减值损失及股权激励费用摊销等因素,并探讨了公司未来的业务优化方向和经营策略。
当前市场对爱乐达的判断是怎样的?
当前市场对爱乐达的判断显示公司在大飞机业务板块具有明确的增长潜力,特别是在C919等客机批量化生产背景下,其作为供应商有望获得持续的业务增长。然而,民机业务目前仍处于发展初期,业绩释放节奏受外部因素影响较大,市场对其长期增长仍持谨慎态度。在低空经济与航天业务板块,市场认可公司前瞻性的布局,但同时也指出该业务板块尚处于早期培育阶段,面临市场需求和客户定型进度的不确定性风险。总体来看,市场对爱乐达的判断是其在传统大飞机业务上具有优势,但在新兴的低空经济与航天业务上需持续投入以应对市场的不确定性。公司未来的业绩表现将取决于其在两大业务板块的平衡发展和风险控制能力。
研报中提示了哪些风险?
研报中提示了爱乐达面临的主要风险。在大飞机业务板块,主要风险在于民机业务的产能爬坡和订单释放阶段的不确定性,其业绩增长速度受限于客户验证和整机厂的排产节奏。此外,航空装备行业需求节奏的变化也可能导致收入规模下滑,进而影响公司业绩。在低空经济与航天业务板块,主要风险在于该业务尚处于早期培育阶段,尚未形成规模化订单收入,面临市场需求和客户定型进度的不确定性风险。此外,公司2026年上半年净利润亏损,主要原因是固定成本摊薄不足,叠加应收款项计提信用减值损失及股权激励费用摊销等因素,这也构成了公司的财务风险。总体来看,公司需在大飞机和低空经济与航天两大业务板块之间寻求平衡发展,并加强风险控制以应对市场的不确定性。