猜你想问
300277汽轮科技研报核心内容有哪些?
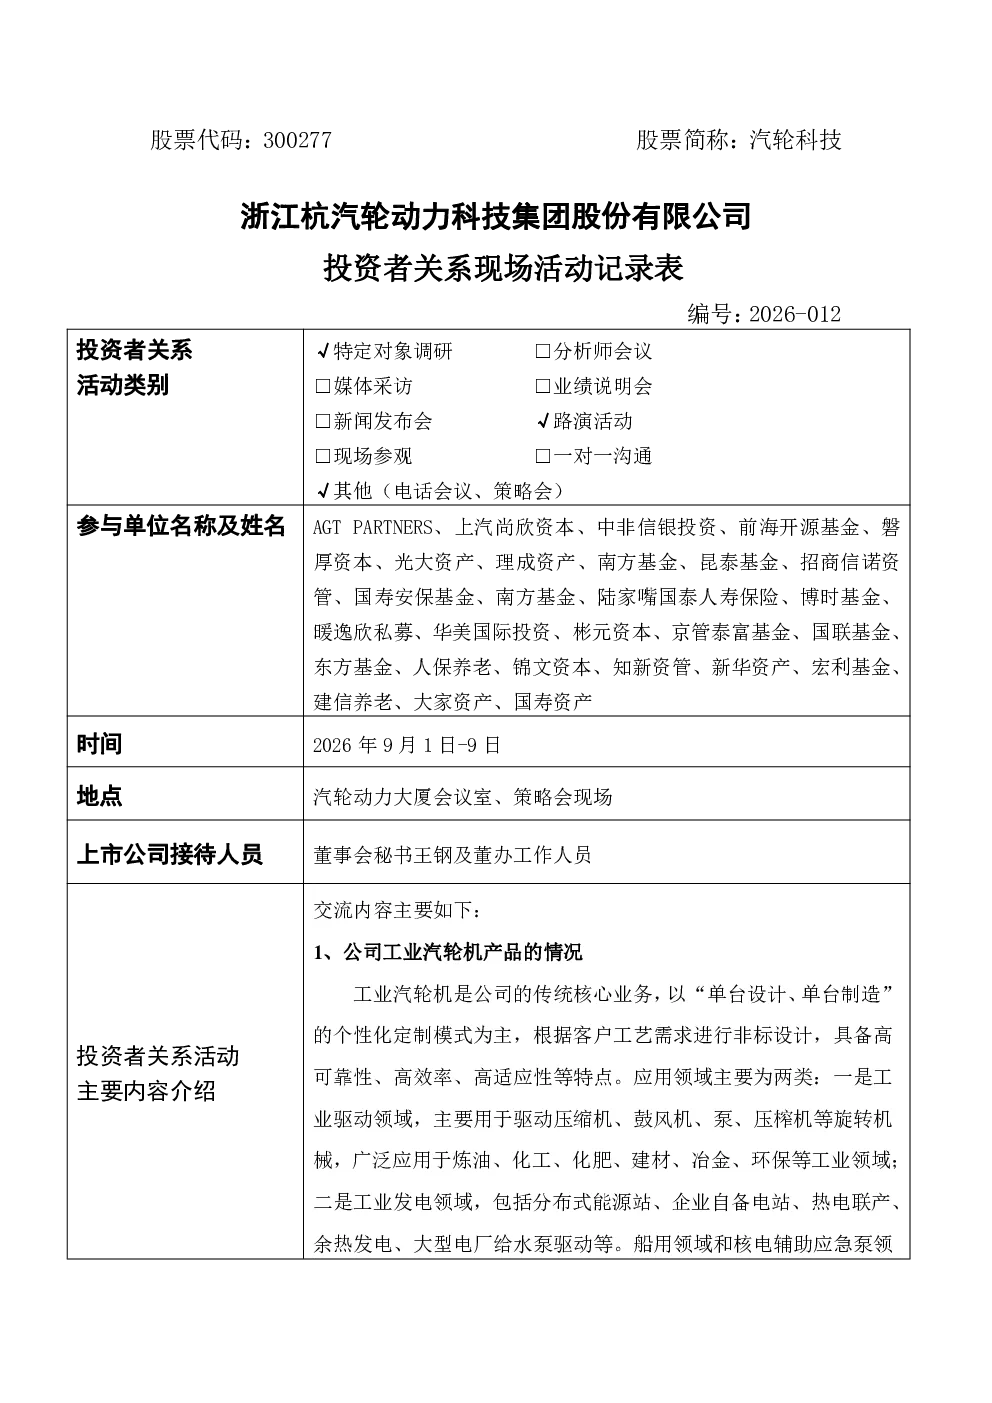
研报显示,汽轮科技在高端工业驱动领域与国际品牌竞争,产品性能达国际水平,但在交付、服务、运维成本具优势。未来增长驱动力包括海外市场拓展、存量市场挖潜、新行业应用拓展、高附加值服务转型及产品技术优化。公司持续加大海外开拓力度,影响力与竞争力稳步提升。合作燃机业务与三菱、西门子合作,累计市场业绩超60台套,确立行业影响力。自主燃机(50MW级)已完成首台制造、点火及满负荷试验,具备商业化条件。\
null
汽轮科技所在赛道为高端工业驱动与燃气轮机领域。行业趋势显示,公司需巩固核心地位,推进产品业态升级(燃气轮机拓展、汽轮机并行发展、产品多元化)、企业业态重构(转型服务型制造)、产业业态突破(转向能源系统解决方案提供商)。目标成为全球智慧能源与动力服务领域的重要参与者。产能方面,工业汽轮机设计产能450台套/年,自主燃机产业化起步阶段,通过产能储备及切换稳步释放。\
null
本报告重点分析了汽轮科技的核心业务竞争力、未来增长驱动力、合作与自主燃机进展、战略规划及产能情况。核心业务方面,公司在高端工业驱动领域具国际竞争力,交付、服务、运维成本优势明显。未来增长驱动力包括海外市场拓展、存量市场挖潜、新行业应用拓展、高附加值服务转型及产品技术优化。自主燃机进展迅速,50MW级已完成首台制造、点火及满负荷试验,90MW级进入详细设计阶段。\
null
汽轮科技当前市场现状显示,公司在高端工业驱动领域与国际品牌竞争,发电领域以国内竞争对手为主,产品性能达国际水平。工业汽轮机业务稳健,自主燃机进入产业化阶段。2026半年度报告显示,公司营业收入28.81亿元(同比增长14.23%),净利润2.54亿元(同比增长64.54%),现金流大幅改善。工业汽轮机收入21.2亿元,毛利率29.56%。公司重点布局‘一带一路’沿线区域,工业汽轮机业务稳步推进。\
null
本研报提示,汽轮科技在海外市场拓展、自主燃机产业化过程中面临不确定性。自主燃机商业化需通过极限条件测试,90MW自主燃机进入详细设计阶段存在技术风险。产能释放依赖市场订单,合作燃机业务受外方主机供应影响。此外,行业竞争激烈,需持续提升产品竞争力。公司战略转型为能源系统解决方案提供商,需应对新业务模式挑战。\