猜你想问
福瑞医科研报核心内容有哪些?
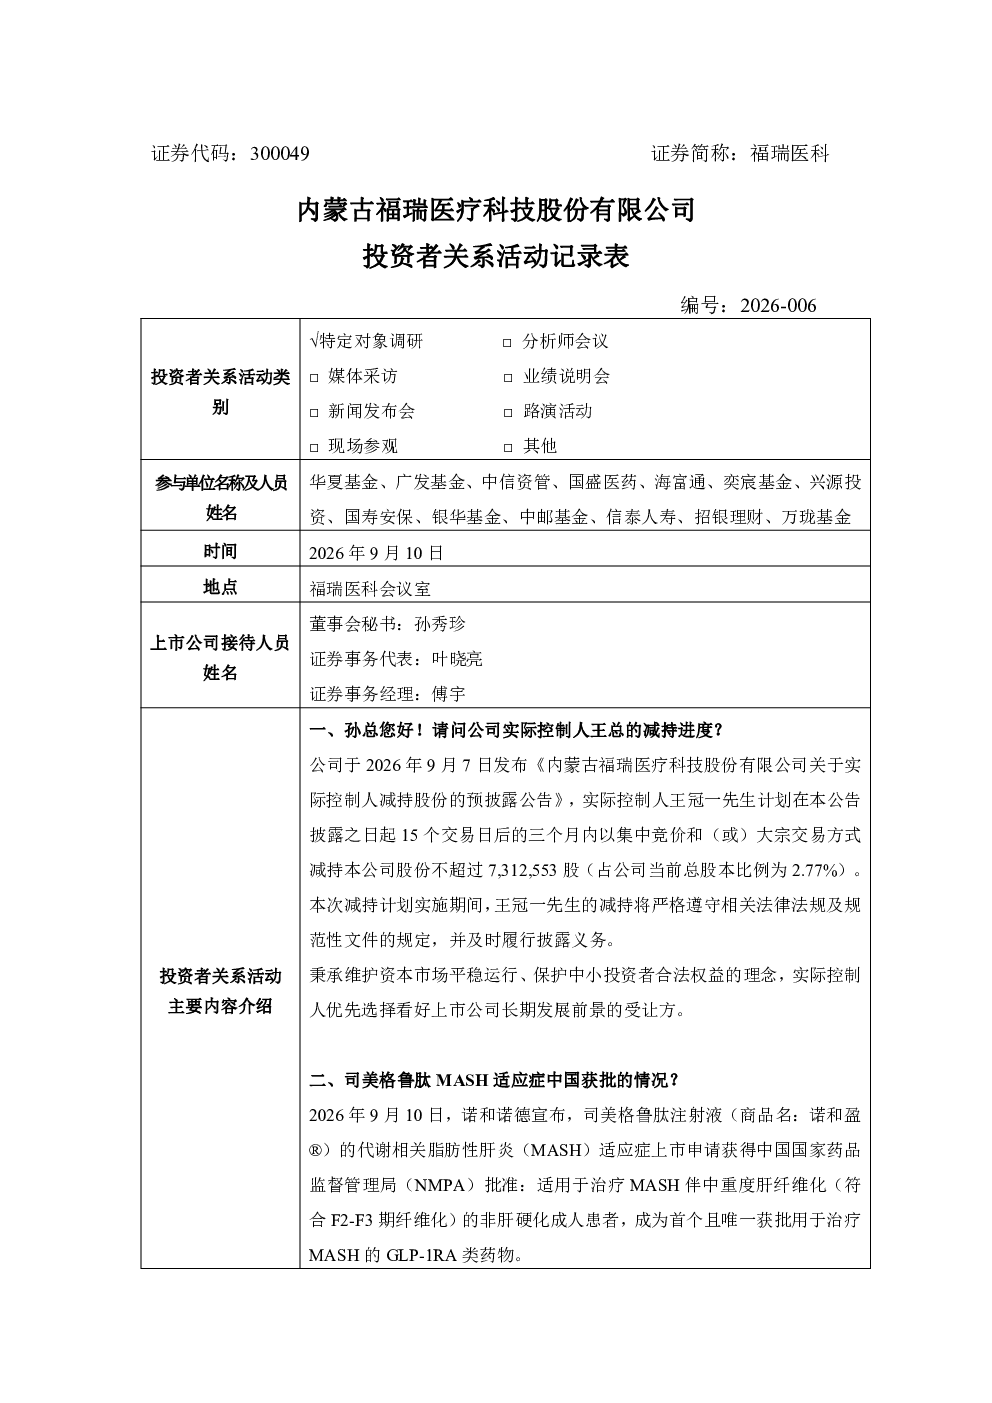
福瑞医科研报披露了实际控制人减持计划,王冠一先生拟减持不超过7,312,553股(占2.77%),优先选择长期看好公司的受让方。司美格鲁肽MASH适应症获批,成为首个治疗MASH的GLP-1RA类药物,完善国内诊疗体系。Theraclion Sonovein®产品FDA DeNovo申请预计2026年Q3-Q4公布,海南博鳌已累计完成20余例手术。H股上市进展优先完成治理结构优化,Echosens二股东股权退出磋商正常。数据业务应用场景广泛,上半年收入约12万欧元,同比增长较快,有望成为增长点。FibroScan®全球累计安装1996台,2026年投放目标500台,探索集团化投放模式。美国市场检测频次提升空间大,若转为慢病管理工具,患者年度检测频次有望提升至4-6次。中药业务销售以线下为主,依托真实世界研究开展学术推广。
福瑞医科所属赛道有哪些发展趋势?
福瑞医科所处赛道包括无创肝纤维化检测、糖尿病及心血管疾病创新药、体外诊断设备、数据服务与中药。无创肝纤维化检测市场增长迅速,FibroScan®产品全球累计安装1996台,未来检测频次有望提升,推动市场扩容。司美格鲁肽MASH适应症获批,标志着GLP-1RA类药物在肝病治疗领域的拓展,将带动相关产业链发展。数据业务应用场景广泛,上半年收入同比增长较快,成为潜在增长点。中药业务依托真实世界研究开展学术推广,具备行业竞争优势。Theraclion Sonovein®产品FDA DeNovo申请推进,反映医疗器械创新趋势。
福瑞医科报告重点分析了哪些方向?
福瑞医科报告重点分析了公司战略布局与业务进展。实际控制人减持计划、司美格鲁肽MASH适应症获批、Theraclion Sonovein®产品进展、H股上市规划、Echosens二股东股权退出等事项反映了公司国际化战略与资本运作进展。数据业务发展情况显示应用场景广泛,收入增长较快,成为未来增长点。设备投放情况披露FibroScan®全球安装数据及2026年投放目标,公司正探索集团化投放模式以降低成本。美国市场检测频次分析指出较大提升空间,若转为慢病管理工具,检测量将显著增长。中药业务销售渠道分析显示线下渠道占比85%,依托真实世界研究开展学术推广。
福瑞医科所处市场现状如何?
福瑞医科所处市场现状呈现多维度特征。无创肝纤维化检测市场竞争激烈,但FibroScan®产品凭借技术优势,全球累计安装1996台,美国市场检测频次存在较大提升空间,若转为慢病管理工具,患者年度检测频次有望提升至4-6次。司美格鲁肽MASH适应症获批,标志着GLP-1RA类药物在肝病治疗领域的应用突破,完善国内MASH诊疗体系。数据业务应用场景广泛,上半年收入约12万欧元,同比增长较快,显示市场潜力。中药业务销售以线下渠道为主,占比85%,依托真实世界研究开展学术推广,具备行业竞争优势。Theraclion Sonovein®产品FDA DeNovo申请推进,反映医疗器械创新市场活跃。
福瑞医科研报存在哪些风险提示?
福瑞医科研报提示多项潜在风险。实际控制人减持计划可能导致公司股权结构变化,需关注其对公司治理的影响。司美格鲁肽MASH适应症获批虽是利好,但市场竞争加剧可能影响产品市场份额。Theraclion Sonovein®产品FDA DeNovo申请存在不确定性,审批结果可能影响产品上市进程。H股上市及Echosens二股东股权退出均因交易体量较大且为跨境交易,方案设计复杂,存在推进不及预期的风险。数据业务发展受宏观经济及行业政策影响较大,收入增长可能存在波动。FibroScan®产品推广需持续投入,市场竞争可能影响销售目标达成。中药业务销售渠道以线下为主,受医疗政策调整影响较大。