猜你想问
格林美本次投资者活动的主要内容是什么?
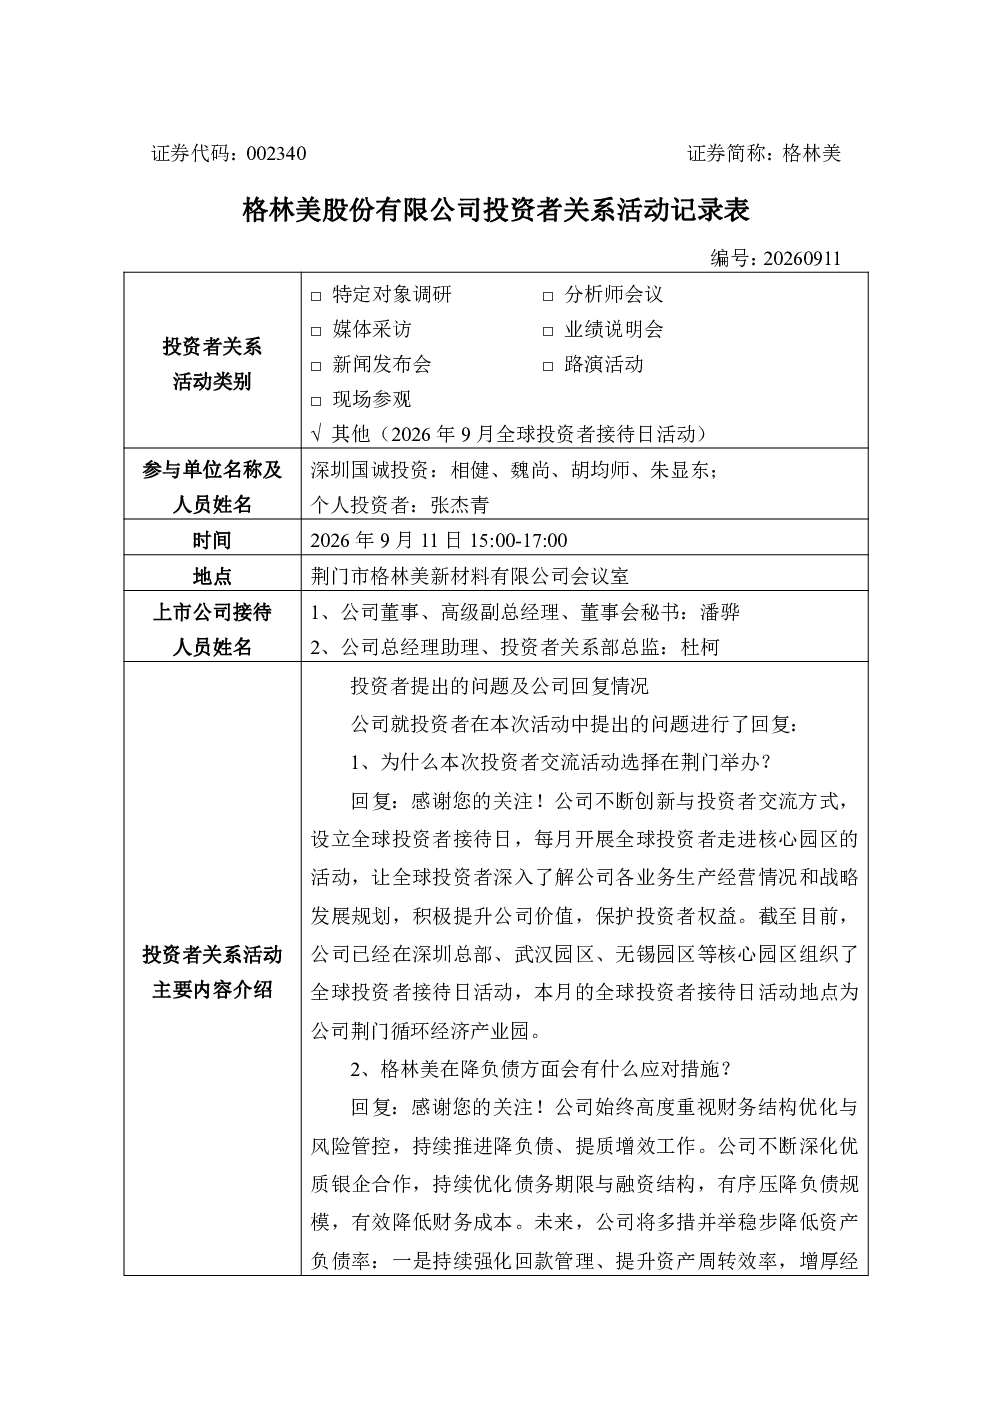
格林美通过全球投资者接待日活动,让投资者实地考察核心园区,提升公司价值。活动在荆门园区举办,此前已在深圳、武汉、无锡等地开展。公司展示了降负债措施,包括优化债务结构、强化回款、盘活资产及推进港股上市。此外,公司介绍了镍、钴回收规模,2025年钴回收1.5万吨,镍2.5万吨,2026年上半年动力锂电池回收量同比增长39%。未来将深耕关键金属回收与新能源材料制造,计划产业化高纯钪、超细镍粉等,并拓展固态锂电市场。
新能源材料行业的发展趋势如何?
新能源材料行业正快速发展,关键金属如镍、钴的需求持续增长,主要源于动力锂电池的普及。格林美作为全球最大的镍、钴回收基地,处于行业领先地位。未来,固态锂电正极材料市场潜力巨大,公司计划抢占该领域。同时,公司也在拓展高附加值产品如高纯钪、超细镍粉、纳米钨粉的产业化,并布局钼、钽、铌等产能,以适应新能源和AI芯片等新兴领域需求。
报告重点分析了哪些方向?
报告重点分析了格林美的降负债措施、港股IPO进展、镍钴回收规模及未来业务规划。降负债方面,公司通过银企合作、强化回款、盘活资产及推进港股上市优化资本结构。镍钴回收方面,公司是全球最大基地,2025年钴回收1.5万吨,镍2.5万吨,2026年上半年动力锂电池回收量同比增长39%。未来业务规划聚焦三大方向:关键金属回收与提取、动力锂电池回收、新能源材料制造,并计划产业化高附加值产品,拓展固态锂电市场。
当前市场对格林美的判断是什么?
市场对格林美的判断主要基于其行业领先地位和未来发展规划。作为全球最大的镍、钴回收基地,公司规模优势显著。降负债措施显示公司财务稳健,推进港股上市将进一步优化资本结构。未来聚焦关键金属循环与新能源材料制造,计划产业化高附加值产品,拓展固态锂电市场,符合行业发展趋势。不过,镍产出受原料保障和外部环境影响存在不确定性,需关注公司正式公告。
研报中提示了哪些风险?
研报中提示的主要风险包括:降负债措施的效果受外部环境制约,港股IPO进程存在不确定性,镍产出计划可能因原料保障不足或外部环境变化而调整,未来业务拓展面临技术攻关和市场接受度挑战。此外,新能源材料行业竞争激烈,公司需持续保持技术领先和成本优势。投资者应关注公司正式公告,理性评估相关风险。