猜你想问
国城矿业最新研报核心内容有哪些?
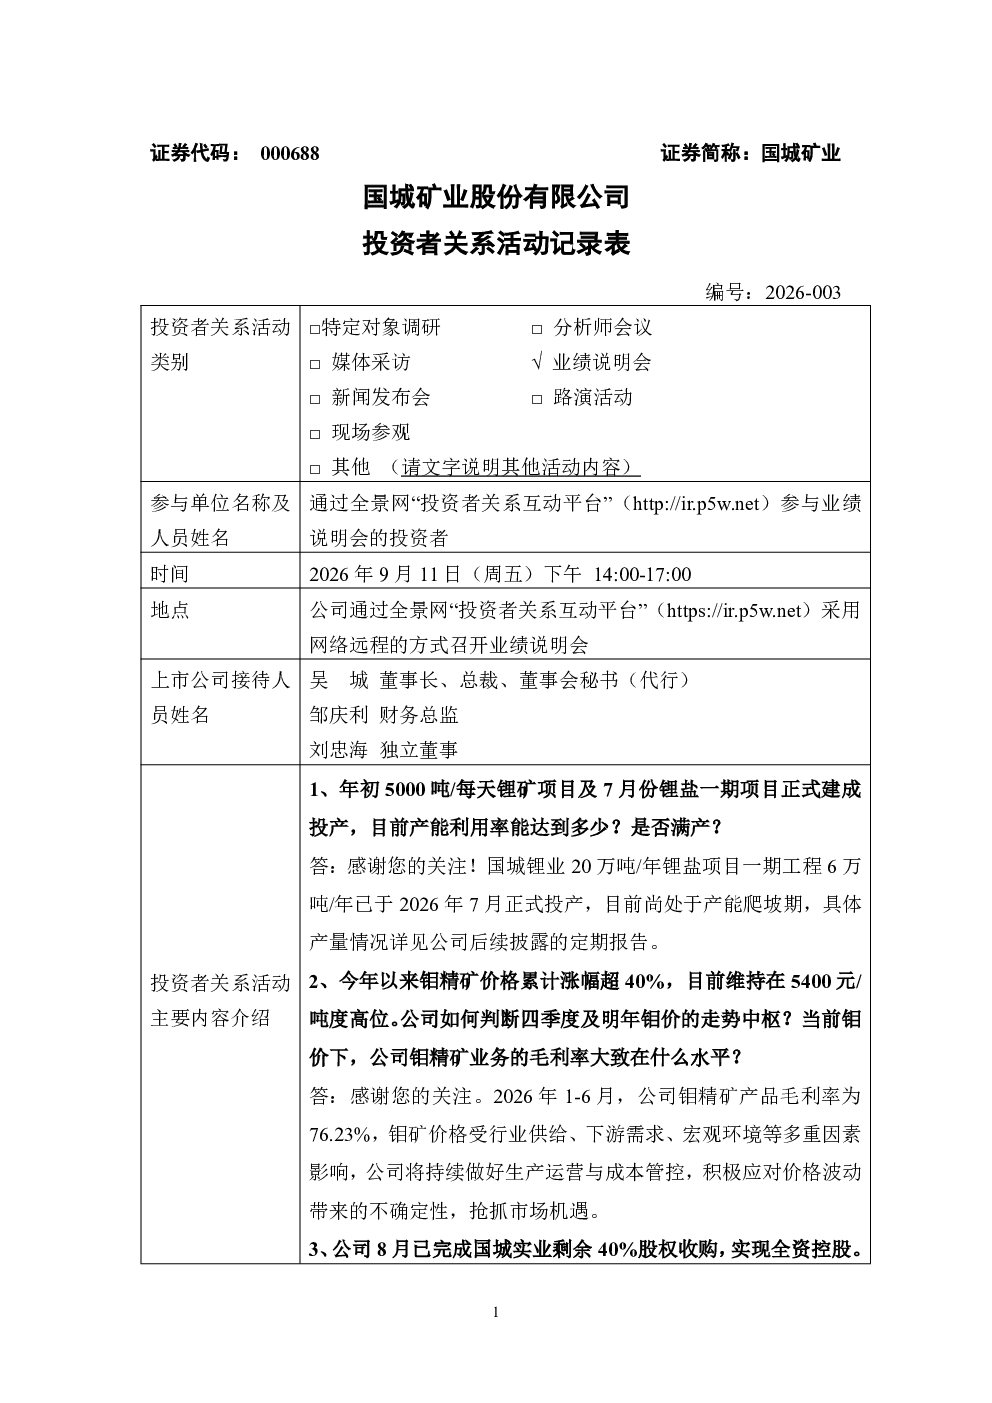
年初5000吨/天锂矿项目及7月锂盐一期项目(6万吨/年)已投产,目前处于产能爬坡期,具体产量后续披露。钼精矿业务2026年1-6月毛利率76.23%,公司将持续管控成本、应对价格波动,四季度及明年钼价中枢判断需持续关注。8月完成剩余40%股权收购,实现全资控股,三季度并表对归母净利润增厚幅度以定期报告为准;全年钼精矿出货量指引未调整。天津国城从金鑫矿业购买锂精矿再委托国城锂业加工,系因国城锂业聚焦工艺调试、降低运营风险,未来将建立成熟销售渠道。关联交易均合规,定价公允,后续计划将严格履行披露义务。收购国城德远持有的金鑫矿业股权计划待推进,如有进展将及时披露。2026年1-6月净利润12.45亿元,偿债能力增强,融资成本下降,债务结构优化。金鑫矿业500万吨/年采矿证申请已完成前置手续,国城实业钼矿采矿权变更拟扩产至800万吨/年,均推进中。
锂矿和钼精矿行业发展趋势如何?
锂矿行业方面,国城矿业年初5000吨/天锂矿项目及7月锂盐一期项目(6万吨/年)已投产,目前处于产能爬坡期,具体产量后续披露,需持续关注产能释放情况。钼精矿业务2026年1-6月毛利率76.23%,但钼价波动较大,公司将持续管控成本应对价格波动,四季度及明年钼价中枢判断需持续关注。当前钼价下毛利率水平未明确,需结合市场行情分析。钼精矿作为重要工业金属,其需求与宏观经济及下游产业景气度密切相关,未来价格走势受供需关系、环保政策及国际市场影响较大。
研报重点分析了哪些方向?
研报重点分析了国城矿业锂矿和钼精矿业务的产能释放情况、成本管控及盈利能力,特别是锂矿项目投产进度及钼精矿毛利率表现。此外,报告关注了国城实业对金鑫矿业的收购进展,包括股权全资控股后的并表影响及全年钼精矿出货量指引。关联交易方面,报告解释了天津国城从金鑫矿业购买锂精矿再委托国城锂业加工的原因,即国城锂业聚焦工艺调试、降低运营风险,未来将建立成熟销售渠道。同时,报告披露了金鑫矿业采矿证申请及国城实业钼矿采矿权变更的进展情况。
当前市场对国城矿业有何判断?
当前市场对国城矿业的判断主要围绕其锂矿和钼精矿业务的产能扩张及盈利能力。年初投产的5000吨/天锂矿项目及7月锂盐一期项目(6万吨/年)进入产能爬坡期,具体产量后续披露,需关注产能释放效率。钼精矿业务2026年1-6月毛利率76.23%,但钼价波动较大,公司将持续管控成本应对价格波动,四季度及明年钼价中枢判断需持续关注。国城实业收购金鑫矿业剩余40%股权完成,实现全资控股,三季度并表对归母净利润增厚幅度以定期报告为准。关联交易定价公允,均合规,后续计划将严格履行披露义务。金鑫矿业采矿证申请及国城实业钼矿采矿权变更均推进中,显示公司资源开发能力持续增强。
研报提示哪些风险?
研报提示的风险主要集中在锂矿和钼精矿价格波动方面。钼精矿业务2026年1-6月毛利率76.23%,但钼价波动较大,公司将持续管控成本应对价格波动,四季度及明年钼价中枢判断需持续关注。当前钼价下毛利率水平未明确,需结合市场行情分析。此外,关联交易虽定价公允,但需关注未来交易规模及对公司财务状况的影响。金鑫矿业采矿证申请及国城实业钼矿采矿权变更虽推进中,但采矿权审批存在不确定性,需持续关注政策变化。收购国城德远持有的金鑫矿业股权计划待推进,如有进展将及时披露,需关注收购进程及潜在风险。