猜你想问
美凯龙2026半年报核心内容有哪些?
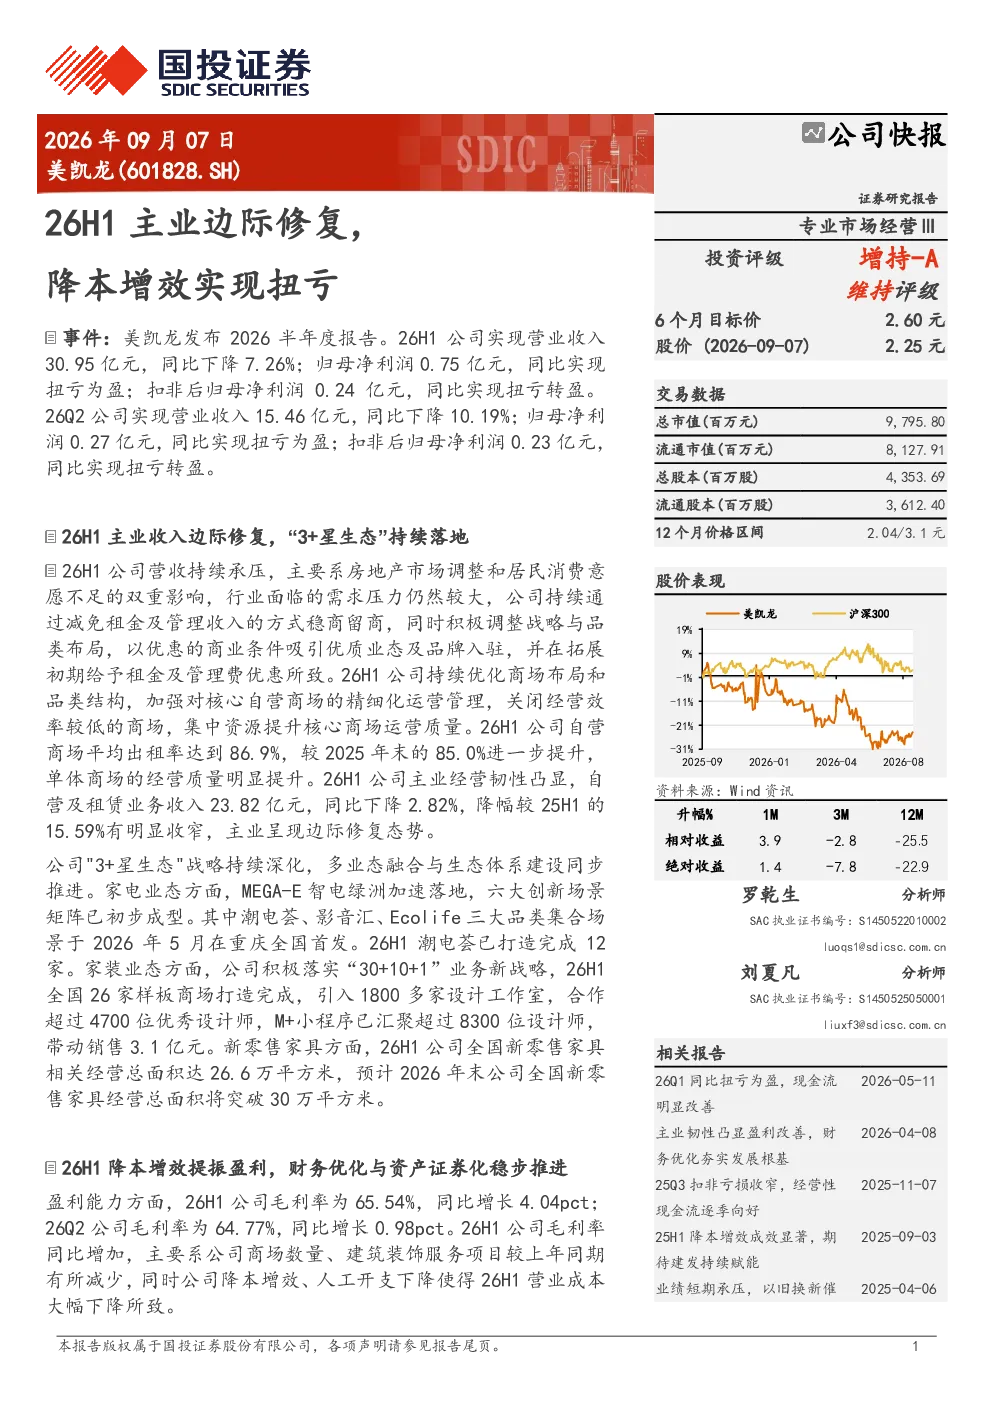
2026年上半年,美凯龙实现营业收入30.95亿元,同比下降7.26%;归母净利润0.75亿元,同比扭亏为盈;扣非后归母净利润0.24亿元,同比扭亏转盈。26Q2同样实现扭亏为盈。主业方面,自营及租赁业务收入23.82亿元,同比下降2.82%,降幅收窄。公司通过减免租金、调整战略与品类布局等方式稳商留商。
美凯龙所属赛道发展趋势如何?
美凯龙深耕零售地产领域,受房地产市场调整和居民消费意愿不足影响,公司积极调整战略。通过“3+星生态”战略深化,家电业态MEGA-E智电绿洲加速落地,家装业态“30+10+1”业务新战略落实,新零售家具经营面积达26.6万平方米。这些举措旨在提升核心竞争力,适应市场变化。
美凯龙报告重点分析了哪些方向?
报告重点分析了美凯龙主业边际修复情况,降本增效成果,以及财务优化措施。公司通过商场数量减少、人工开支下降等方式提升毛利率至65.54%,期间费用率降至52.02%。此外,推进资产证券化,设立不超过24亿元的商业抵押贷款资产支持专项计划(CMBS),并申报公募REITs。
当前美凯龙市场现状如何判断?
当前美凯龙经营面临房地产市场调整和居民消费意愿不足的挑战,但公司通过减免租金、调整品类布局等方式稳商留商,自营及租赁业务收入降幅收窄。降本增效成效显著,毛利率提升4.04pct,期间费用率下降2.92pct。财务费用率优化,有息负债平均融资成本降至4.2%,融资成本有望进一步降低。
美凯龙报告有哪些风险提示?
报告提示美凯龙面临新零售发展不及预期、房地产行业周期波动、卖场拓展不及预期、降本增效不及预期、融资成本上升等风险。新零售战略的落地效果有待观察,房地产市场波动可能影响公司经营,卖场拓展和降本增效需持续推进,融资成本上升可能增加财务压力。
你可能感兴趣
必易微(688045)2026年中报点评 26H1收入高增+实现扭亏,数据中心电源业务翻倍增长
华创证券2026-08-26
2026年09月07日晨会纪要
国信证券2026-09-07
油脂油料产业周报(2026年09月07日-2026年09月13日):报告偏空,阶段走弱
招商期货2026-09-14
招期农产品棉花周报(2026年09月07日-2026年09月13日):9月数据或将对棉价继续施压
招商期货2026-09-14
2026年09月07日晨会纪要
财信证券2026-09-07
603273 天元智能 天元智能 2026年09月07日投资者关系活动记录表-2026年半年度业绩说明会
未知机构2026-09-07
001232 嘉立创 2026年09月07日投资者关系活动记录表
未知机构2026-09-07
养殖玉米周报(2026年09月07日-2026年09月13日):供应充裕,震荡偏弱
招商期货2026-09-14