猜你想问
国泰海通晨报主要研究了哪些公司?
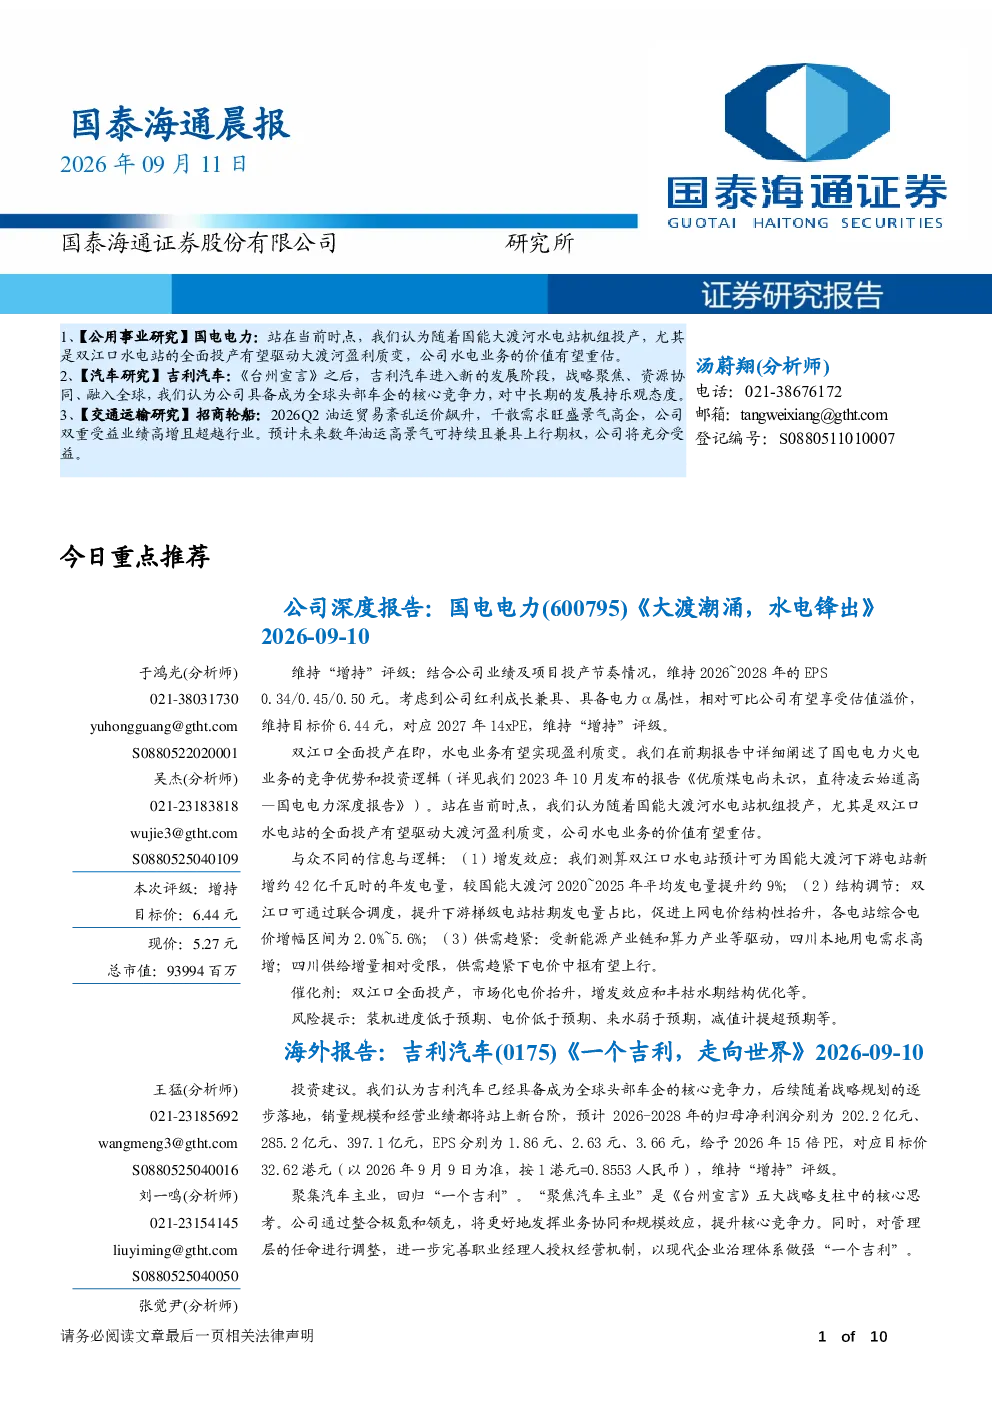
国泰海通证券本次晨报研究涵盖了吉利汽车、招商轮船、国电电力、建发股份、网龙、商汤-W、世纪华通、恺英网络、三七互娱、巨人网络、吉比特、完美世界等公司,同时对券商国际业务、科创AI产业、新兴科技、能化与农产品价格等宏观主题进行了观察和分析。
报告对吉利汽车的评价如何?
报告认为,吉利汽车在《台州宣言》后进入新发展阶段,战略聚焦、资源协同、融入全球,具备成为全球头部车企的核心竞争力。预计2026-2028年归母净利润分别为202.2亿元、285.2亿元、397.1亿元,EPS分别为1.86元、2.63元、3.66元,给予2026年15倍PE,对应目标价32.62港元,维持“增持”评级。
科创AI产业未来的发展趋势是什么?
国产算力升级与AI商业化落地共振,产业链有望形成正向循环。随着大模型参数规模提升及高负载推理需求增长,国产算力正由单卡、单服务器等单点竞争,迈向超节点、万卡级集群及软硬件系统工程能力竞争,带动芯片、互联、存储、散热及算力调度等硬件基础设施环节持续扩容。同时,办公软件、企业服务、金融、医疗、影视等下游应用场景加速拓展,AI产品成型、项目落地及订单增长逐步体现。
报告对招商轮船的市场现状有何判断?
报告指出,2026Q2油运贸易紊乱运价飙升,干散需求旺盛景气高企,招商轮船双重受益业绩高增且超越行业。预计未来数年油运高景气可持续且兼具上行期权,公司将充分受益。维持2026-28年归母净利预测145/159/170亿元,维持目标价26.90元,维持“增持”评级。
研报是否存在风险提示?
报告观察到全球AI需求量价齐升,地缘冲突与厄尔尼诺驱动能源化工与农产品价格上涨,地产销售低位震荡,耐用品景气仍然偏弱等中观景气线索,提示相关市场风险。同时,报告强调投资需关注宏观经济波动、行业竞争加剧及政策变化等因素可能带来的不确定性。
你可能感兴趣
国泰海通公用国电电力深度报告:大渡河水电成长价值分析
未知机构2026-09-13
国泰海通汽车朝闻吉利汽车近况更新第三期
未知机构2026-08-19
国泰海通晨报:农林牧渔、非银行金融、石油化工行业研究
农林牧渔国泰海通证券2026-07-17
国泰海通晨报 固定收益研究:9月转债市场跟随正股高位震荡,超额收益来自择券与条款博弈;金融工程:2026年各类资产配置策略收益跟踪
金融国泰海通证券2026-09-04
国泰海通晨报:机器人&东方日升研究
机械设备国泰海通证券2026-06-11
国泰海通晨报
国泰君安证券2025-07-17
国泰海通晨报
国泰海通证券2025-06-11
国泰海通晨报
国泰海通证券2026-04-28
国泰海通晨报
国泰海通证券2025-11-25
国泰海通晨报
国泰海通证券2025-11-20