猜你想问
建设工业2026年半年度业绩报告主要有哪些核心内容?
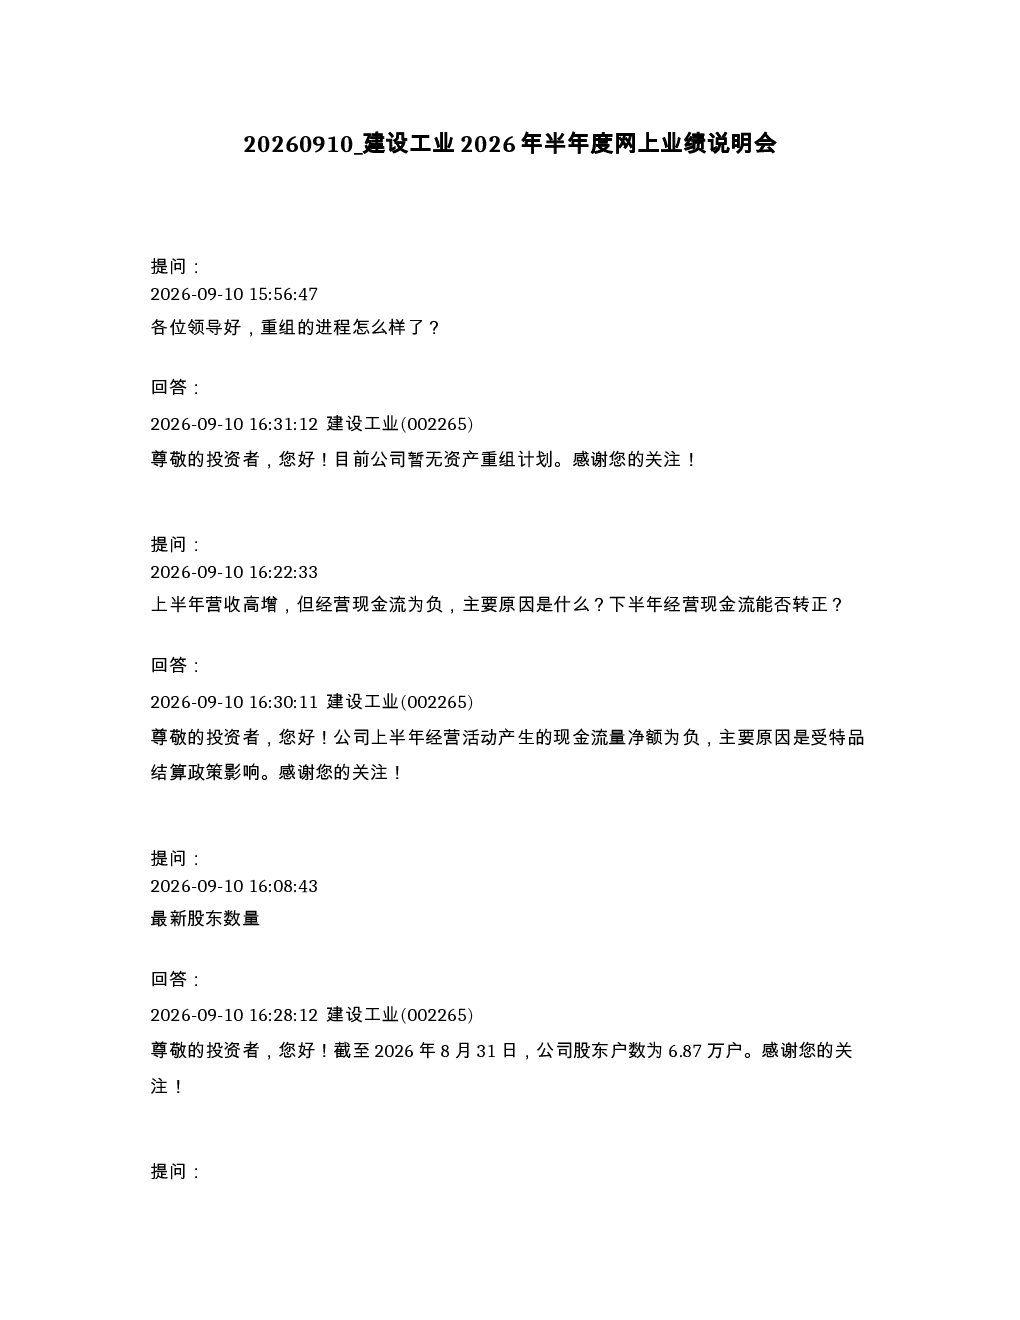
报告显示,建设工业2026年上半年实现营业收入21.28亿元,同比增长40.27%;归属于上市公司股东的净利润0.67亿元,同比增长37.95%;扣非净利润0.47亿元,同比增长45.65%。公司加大科技研发投入,积极推进武器装备机械化、信息化、智能化“三化”融合发展,无人军用设备研发力度持续增加。各产业板块订单正常,国外订单量无明显变化,但无人化智能化装备目前营收占比较小,尚未产生显著订单贡献业绩。经营活动产生的现金流量净额为负,主要原因是受特品结算政策影响,但回款周期按照合同约定执行,目前经营现金流正常。
该行业未来发展趋势如何?
报告指出,建设工业积极推进武器装备机械化、信息化、智能化“三化”融合发展,无人军用设备研发力度持续增加,这反映了行业向智能化、无人化方向发展的趋势。同时,公司通过优化采购策略、提升材料利用率、调整产品定价等方式应对特品毛利率波动和原材料价格波动风险,显示行业竞争加剧,企业需加强成本控制和创新能力。整体来看,武器装备行业的技术升级和智能化转型是未来重要发展方向。
这份报告重点分析了哪些方面?
报告重点分析了建设工业2026年上半年的经营业绩,包括营收、净利润、扣非净利润的同比增长情况,以及研发投入和无人军用设备研发进展。此外,报告还关注了公司订单情况、产能与交付能力,以及如何应对特品毛利率波动和原材料价格波动风险。特别提到经营活动现金流量净额为负的原因和应对措施,以及股东数量变化,全面展示了公司的经营状况和发展方向。
当前市场对建设工业的评价如何?
根据报告,建设工业2026年上半年业绩表现亮眼,营收和净利润均实现显著增长,研发投入持续加大,无人军用设备研发取得进展,显示出较强的成长潜力。各产业板块订单正常,产能满足需求,但经营活动现金流为负需关注。市场对公司在智能化装备领域的布局表示积极,同时对其成本控制和风险应对能力提出更高要求。整体来看,建设工业在行业中的竞争地位得到巩固,未来发展可期。
这份研报提示了哪些风险?
报告提示的主要风险包括:经营活动现金流量净额为负,主要原因是受特品结算政策影响,可能影响短期现金流;特品毛利率波动较大,公司需通过优化采购策略、提升材料利用率、调整产品定价等方式应对;原材料价格波动风险需通过优化采购、推进精益生产、内部降本增效、与客户协商调整定价等措施缓解。此外,无人化智能化装备目前营收占比较小,尚未产生显著订单贡献业绩,未来市场拓展存在不确定性。