猜你想问
海信视像2026年第二季度业绩超预期主要表现在哪些方面?
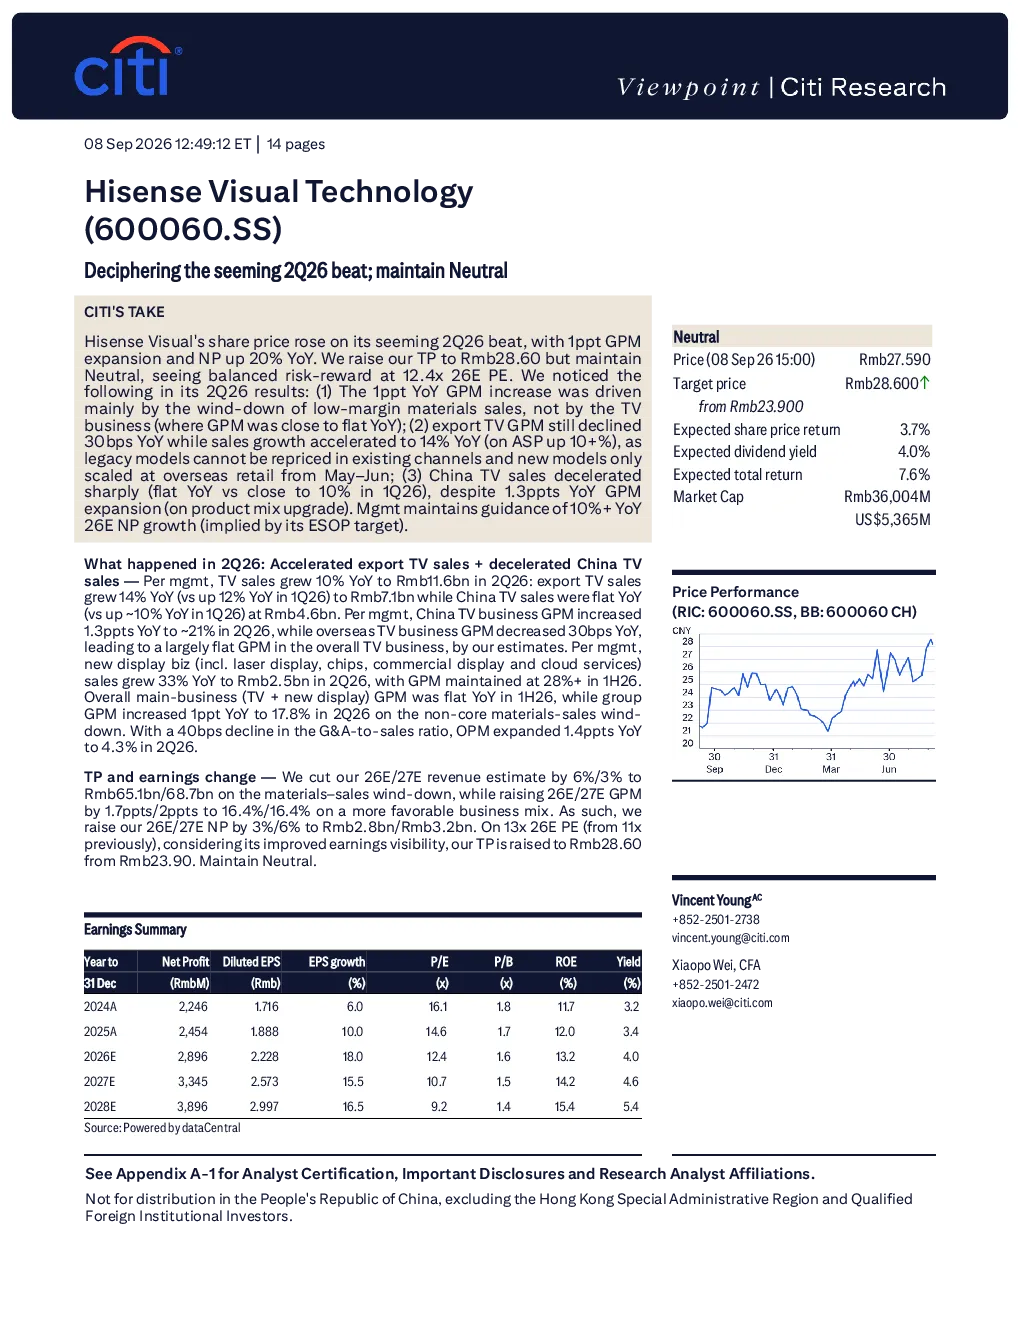
海信视像2026年第二季度业绩超预期,主要表现在毛利率提升1个百分点,净利润同比增长20%。公司高端化战略显效,RGB Mini LED出货量市场份额领先,电视平均售价(ASP)提升。出口电视销量加速增长14%,中国电视销量同比持平。新型显示业务销量同比增长33%,毛利率维持在28%以上。整体毛利率因非核心材料销售下滑而同比增长1个百分点至17.8%。
海信视像在哪些区域市场表现突出?
海信视像在欧洲和拉美地区销售额同比增长约40%,东盟地区增长约30%,日本地区实现双位数增长。欧洲和东盟地区GPM同比增长近4个百分点和3个百分点,显示出较强的市场竞争力。相比之下,北美地区GPM同比下降1-2个百分点,需要关注其市场动态。
海信视像高端化战略的具体成效如何?
海信视像高端化战略成效显著,RGB Mini LED出货量市场份额位居第一,推动电视ASP持续提升。中国电视销量虽然同比下降约10%,但ASP同比增长超过12%,毛利率提升1.3个百分点至约21%。出口电视ASP同比增长超过10%,销量增长14%,新机型在海外渠道放量。这些数据表明高端化战略正在逐步转化为市场优势。
海信视像当前面临的主要市场风险有哪些?
海信视像当前面临的主要市场风险包括:海外电视市场份额增长不及预期,可能导致业绩增长放缓;液晶面板成本上升可能压缩利润空间;国企改革进展不及预期可能影响公司运营效率。此外,非面板材料成本拖累上半年单位生产总值约1.5个百分点,库存增长50%至87亿元人民币,也需要关注其资金压力。
海信视像新型显示业务的增长情况如何?
海信视像新型显示业务销量同比增长33%,毛利率维持在28%以上,显示出良好的增长潜力。这一业务的快速发展有助于公司提升整体盈利能力,并进一步巩固其在显示技术领域的领先地位。未来,随着新型显示技术的不断成熟,公司有望获得更大的市场份额和利润空间。
你可能感兴趣
海信视像(600060):2024年年报点评:Q4超预期
中泰证券2025-04-07
海信视像(600060):业绩符合预期 期待明年海外增长
中泰证券2025-11-08
泸州老窖2026年第二季度业绩不及预期,维持持有评级
德意志银行2026-08-26
10年上半年业绩略超预期,维持“中性”评级
国泰君安证券2010-09-08
13年业绩下降超四成,低于预期,维持中性评级
化石能源群益证券2014-04-01
海信视像(600060):业绩持续增长,海外表现亮眼-半年报点评
国盛证券2026-08-25
好于预期的15财年业绩,维持“中性”评级
国泰君安证券2016-03-15
Intuitive Surgical 2026年第二季度业绩疲软,维持卖出评级并下调目标价至324美元
德意志银行2026-07-17
比亚迪电子(00285 HK)2025年第二季度盈利超预期;新能源汽车及AI数据中心业务增长加速,维持“买入”评级
国泰海通证券2025-09-03