猜你想问
钱江水利2026年半年度业绩报告核心内容有哪些?
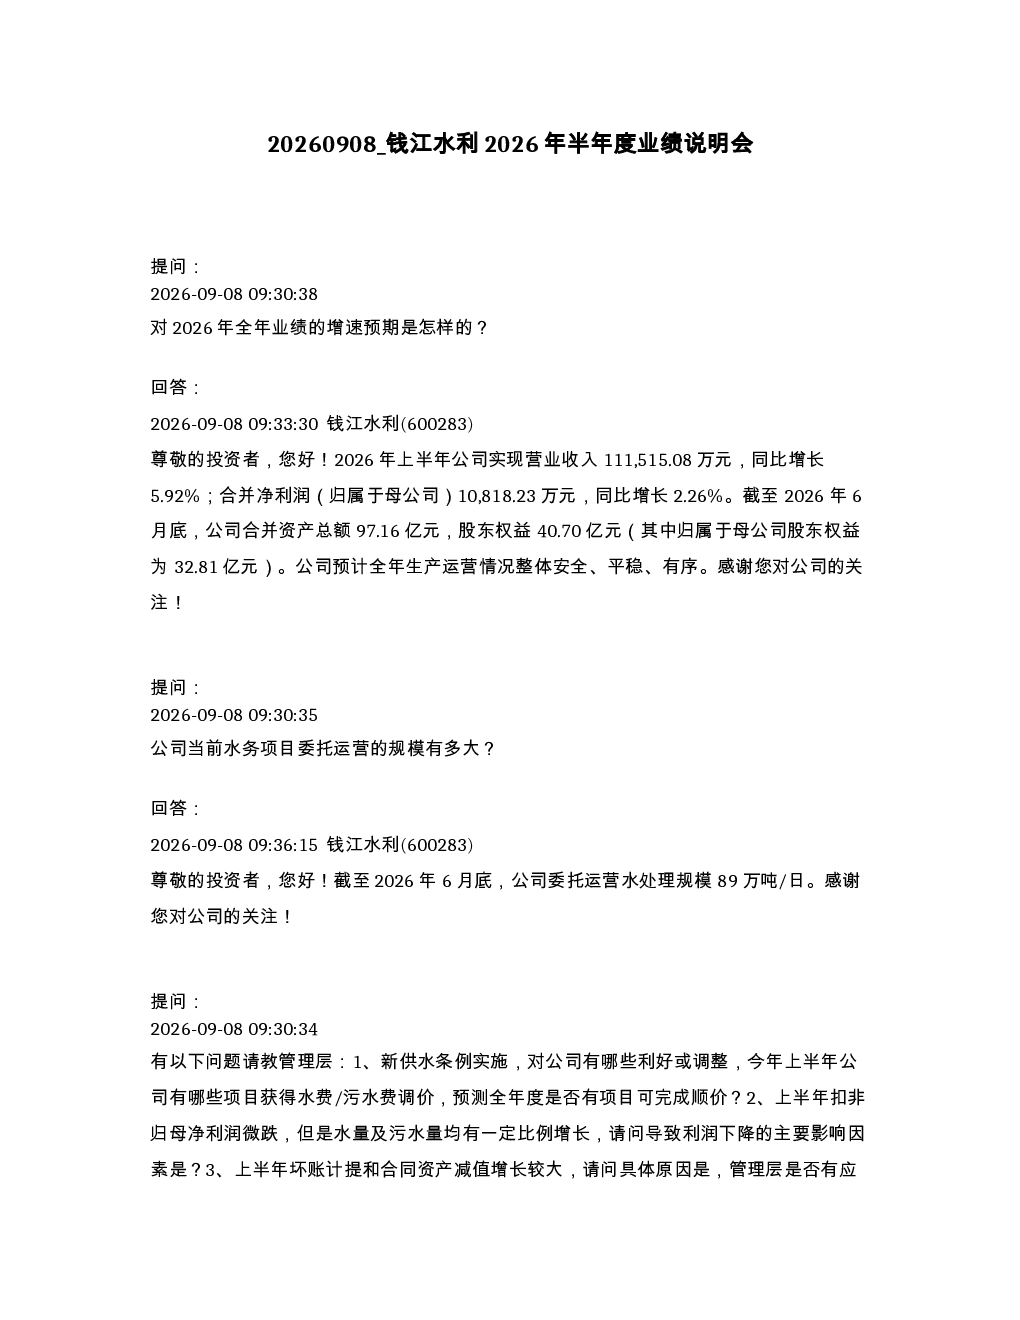
2026年上半年,钱江水利实现营业收入111,515.08万元,同比增长5.92%;合并净利润10,818.23万元,同比增长2.26%。公司合并资产总额97.16亿元,股东权益40.70亿元。预计全年生产运营安全平稳。委托运营水处理规模达89万吨/日。
水务行业发展趋势如何?
新供水条例利好农村市场拓展、政策支持重大项目、技术升级加速研发、行业规范化加速整合。但挑战在于服务标准提升、运营考核严格、资质要求提高、信息公开标准化。玉环市污水处理费定价获批,其他子公司调价推进中但存在协同难度。
报告重点分析了哪些方面?
报告重点分析新供水条例影响,包括利好的市场拓展、政策支持、技术升级和行业整合,以及挑战的服务标准、运营考核、资质要求和服务标准化。同时关注污水处理费调价进展及应收账款回款迟缓导致的坏账损失。
当前水务市场现状如何?
钱江水利上半年营收利润双增长但增速放缓,水务项目委托运营规模扩大。新条例推动行业规范化,农村市场开放带来机遇,但服务标准提升和运营考核严格构成挑战。部分地区污水处理费调价取得进展,但存在多方协同难度。
研报提示哪些风险?
报告提示应收账款回款迟缓导致坏账损失增加风险,受大环境影响污水费同比增加。应对措施包括组建应收账款专项小组、跟进政府拨付进度、强化新增项目风险研判、评估地方财政承受能力以管控应收账款增量。
你可能感兴趣
钱江水利 600283 2026年半年度业绩说明会
未知机构2026-09-08
钱江生化2026年半年度业绩说明会
未知机构2026-09-02
600796 钱江生化 钱江生化2026年9月2日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-02
南网储能2026年半年度业绩说明会核心纪要
未知机构2026-08-28
必得科技2026年半年度业绩说明会
未知机构2026-09-01
柏诚股份 601133 2026年半年度业绩说明会
未知机构2026-08-31
邦基科技2026年半年度业绩说明会
未知机构2026-09-01
上海医药2026年半年度业绩说明会
未知机构2026-09-01
天玛智控2026年半年度业绩说明会
未知机构2026-08-31
中国国航2026年半年度业绩说明会
未知机构2026-08-31