猜你想问
珠海冠宇2026年投资者关系活动记录表核心内容有哪些?
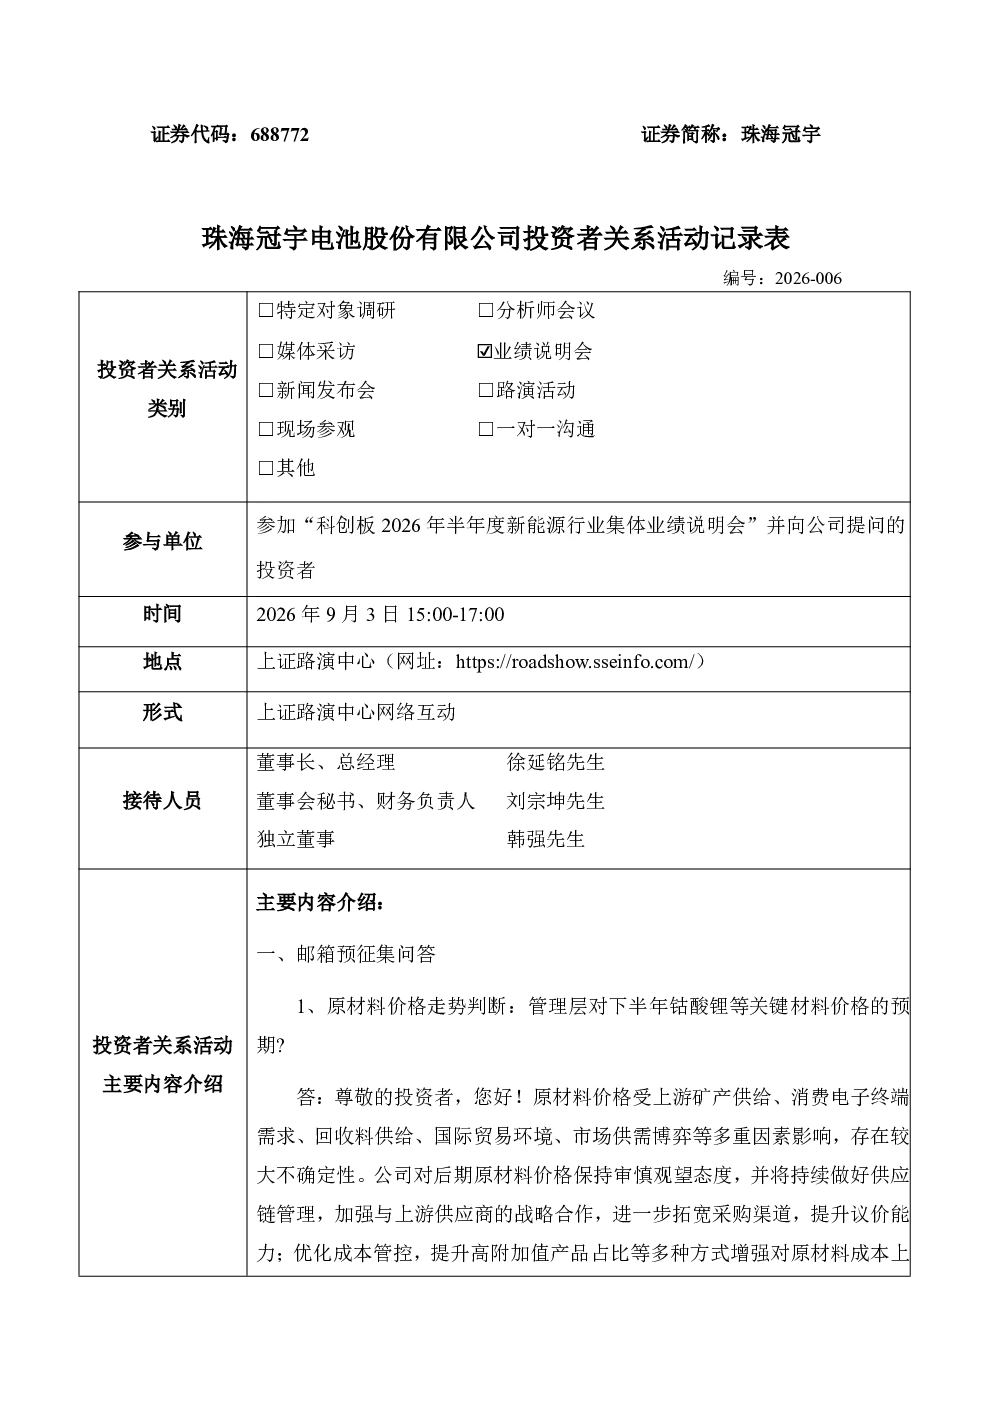
2026年上半年珠海冠宇计提存货跌价损失6,662.49万元,主要因新产品产线调试期良率低、成本偏高导致可变现净值低于账面价值。已转销存货跌价准备9,065.21万元,大于当期计提金额,对当期利润形成正向影响。动力储能业务亏损幅度逐年收窄,2026年上半年净利润-0.16亿元,已接近盈亏平衡。钢壳电池产线已于2025年量产,产能利用率高,拟通过28.95亿元定增满足需求。原材料成本占比超60%,钴酸锂等价格上涨致成本承压。2026年上半年财务费用暴增348%,主要因人民币升值导致美元资产汇兑损失。公司正推进技术创新、优化供应链等措施改善盈利。
动力储能赛道发展趋势如何?
动力储能业务亏损幅度逐年收窄,2023年净利润-6.28亿元,2026年上半年净利润-0.16亿元,已接近盈亏平衡。公司已获奔驰、蔚来、理想等车企定点,2025年全年出货量169万套,规模效应和盈利能力有望改善。钢壳电池产线已于2025年量产,产能利用率高,拟通过28.95亿元定增满足需求。已成功导入头部客户供应链,实现批量供货,预计出货量稳步增长。未来随产能释放和客户渗透率提升,规模收入将持续增长。
报告重点分析了哪些方向?
报告重点分析了存货跌价风险,2026年上半年计提存货跌价损失6,662.49万元,主要因新产品产线调试期良率低、成本偏高导致可变现净值低于账面价值。已转销存货跌价准备9,065.21万元,大于当期计提金额,对当期利润形成正向影响。动力储能业务亏损幅度逐年收窄,2026年上半年净利润-0.16亿元,已接近盈亏平衡。钢壳电池产线已于2025年量产,产能利用率高,拟通过28.95亿元定增满足需求。原材料成本占比超60%,钴酸锂等价格上涨致成本承压。2026年上半年财务费用暴增348%,主要因人民币升值导致美元资产汇兑损失。公司正推进技术创新、优化供应链等措施改善盈利。
当前市场对珠海冠宇的判断是什么?
珠海冠宇动力储能业务亏损幅度逐年收窄,2026年上半年净利润-0.16亿元,已接近盈亏平衡。钢壳电池产线已于2025年量产,产能利用率高,拟通过28.95亿元定增满足需求。已成功导入头部客户供应链,实现批量供货,预计出货量稳步增长。原材料成本占比超60%,钴酸锂等价格上涨致成本承压。2026年上半年财务费用暴增348%,主要因人民币升值导致美元资产汇兑损失。公司正推进技术创新、优化供应链等措施改善盈利。市场关注其存货跌价风险、原材料成本传导压力及汇率波动影响。
研报提示了哪些风险?
报告提示存货跌价风险,2026年上半年计提存货跌价损失6,662.49万元,主要因新产品产线调试期良率低、成本偏高导致可变现净值低于账面价值。原材料成本占比超60%,钴酸锂等价格上涨致成本承压。2026年上半年财务费用暴增348%,主要因人民币升值导致美元资产汇兑损失。公司正推进技术创新、优化供应链等措施改善盈利,但受订单交付、成本管控及汇率影响,盈利改善仍需持续加强经营管控。钢壳电池定增项目稳步推进,但高端机型覆盖面扩大将推动放量仍需时间。