猜你想问
荣昌生物2026年投资者关系活动报告核心内容有哪些?
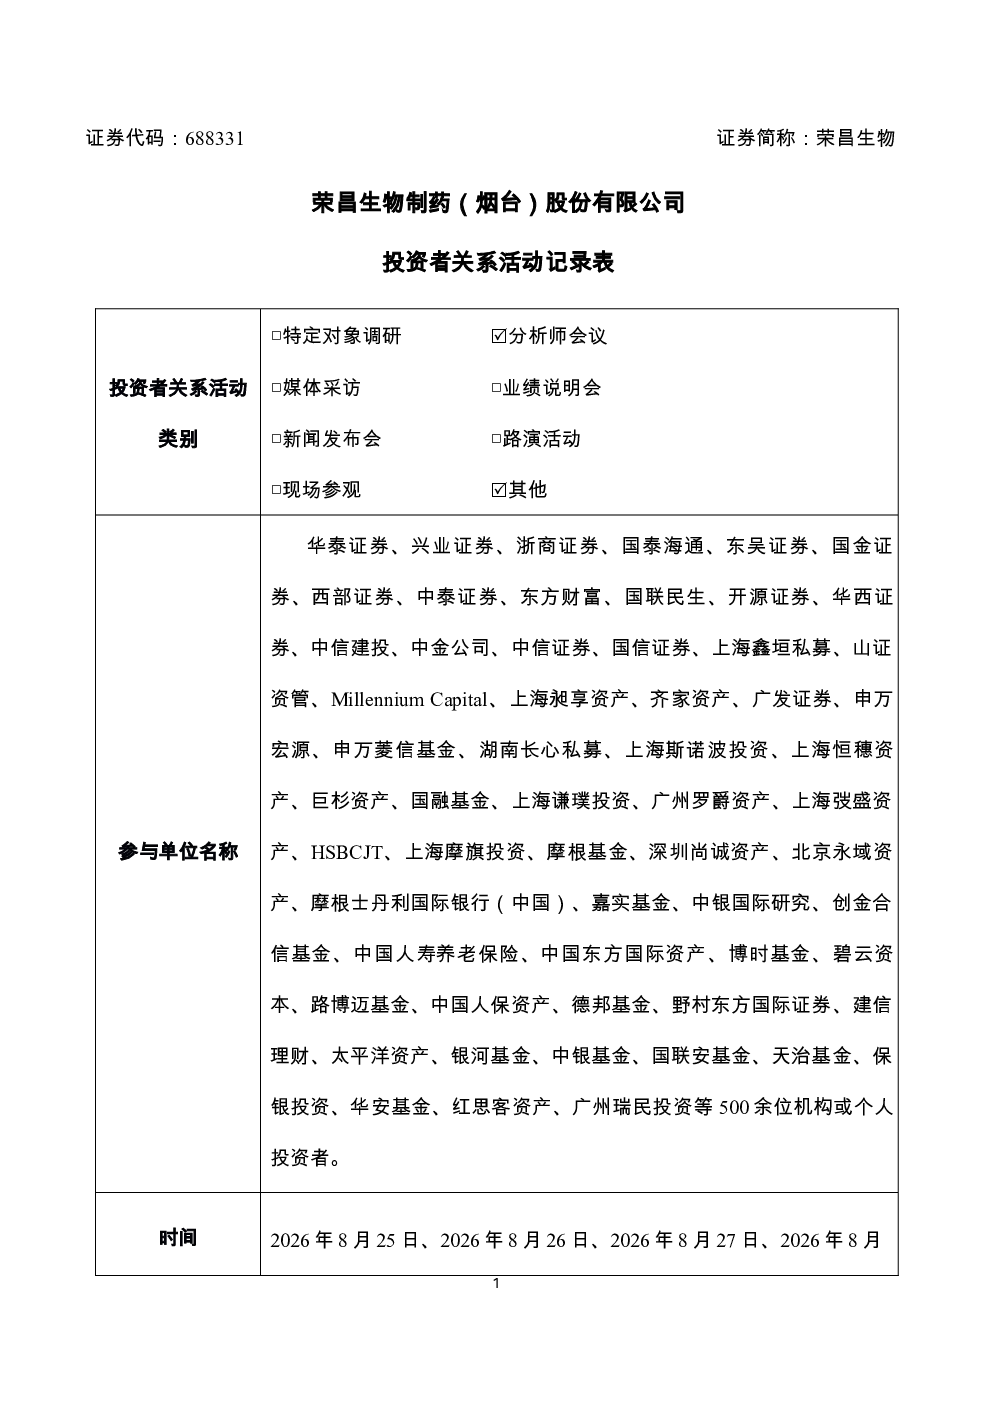
报告显示,荣昌生物2026年上半年销售收入13.4亿元,同比增长22.3%,净利润46.6亿元,同比扭亏为盈。核心管线RC18和RC48中国区产品已获批上市,海外合作进展顺利,RC148与艾伯维达成56亿美元授权协议。研发投入有所下降,主要因海外临床试验开支减少。早研阶段在自免和肿瘤领域均有布局,包括下一代抗体和PR-ADC平台等。
生物制药赛道2026年发展趋势如何?
生物制药赛道持续向创新药和ADC药物发展,双特异性抗体、三特异性抗体等新型分子成为竞争焦点。荣昌生物在自免和肿瘤领域均有布局,特别是RC18和RC48管线进展显著,RC148与艾伯维的合作也显示出行业对创新平台的重视。PR-ADC平台作为全球首创技术,或将成为差异化竞争的关键。
荣昌生物报告重点分析了哪些方向?
报告重点分析了荣昌生物核心管线的临床进展和市场布局,包括RC18和RC48中国区已上市产品,以及RC18海外、RC48海外、RC148中国/海外、RC278、RC288等管线的研发状态。同时提及了早研阶段在自免和肿瘤领域的布局,特别是下一代抗体和PR-ADC平台的技术优势。
当前生物制药市场现状如何?
生物制药市场持续扩大,创新药和ADC药物需求旺盛。荣昌生物凭借多款已上市产品和多个临床管线进展,在行业竞争中表现突出。RC18和RC48产品已获批上市,RC148与艾伯维的合作也显示出市场对创新平台的认可。早研阶段的布局,如PR-ADC平台,或将成为未来竞争的关键。
荣昌生物研报存在哪些风险提示?
报告未明确提及具体风险,但研发管线数量多,部分处于早期临床阶段,存在研发失败风险。海外临床试验受政策、市场等多因素影响,进展存在不确定性。此外,行业竞争激烈,新进入者可能带来价格压力。早研阶段的技术路线也存在不确定性,需持续关注研发进展。
你可能感兴趣
603658 安图生物 安图生物投资者关系活动记录表 2026年8月25日 2026年9月7日
未知机构2026-09-09
002416 爱施德 2026年8月25日 9月3日 投资者关系活动记录表
未知机构2026-09-03
002463 沪电股份 2026年9月7日投资者关系活动记录表
未知机构2026-09-07
001308 康冠科技 2026年9月7日投资者关系活动记录表
未知机构2026-09-07
600177 雅戈尔 2026年9月7日投资者关系活动记录表
未知机构2026-09-07
603232 格尔软件 格尔软件股份有限公司2026年9月7日投资者关系活动记录表
未知机构2026-09-11
300870 欧陆通 2026年9月7日-9月11日投资者关系活动记录表
未知机构2026-09-11
002916 深南电路 2026年9月7日-9月9日投资者关系活动记录表
未知机构2026-09-09
688031 星环科技 投资者关系活动记录表 2026年9月7日
未知机构2026-09-09