猜你想问
金力永磁2026年9月8日投资者关系活动记录表核心内容有哪些?
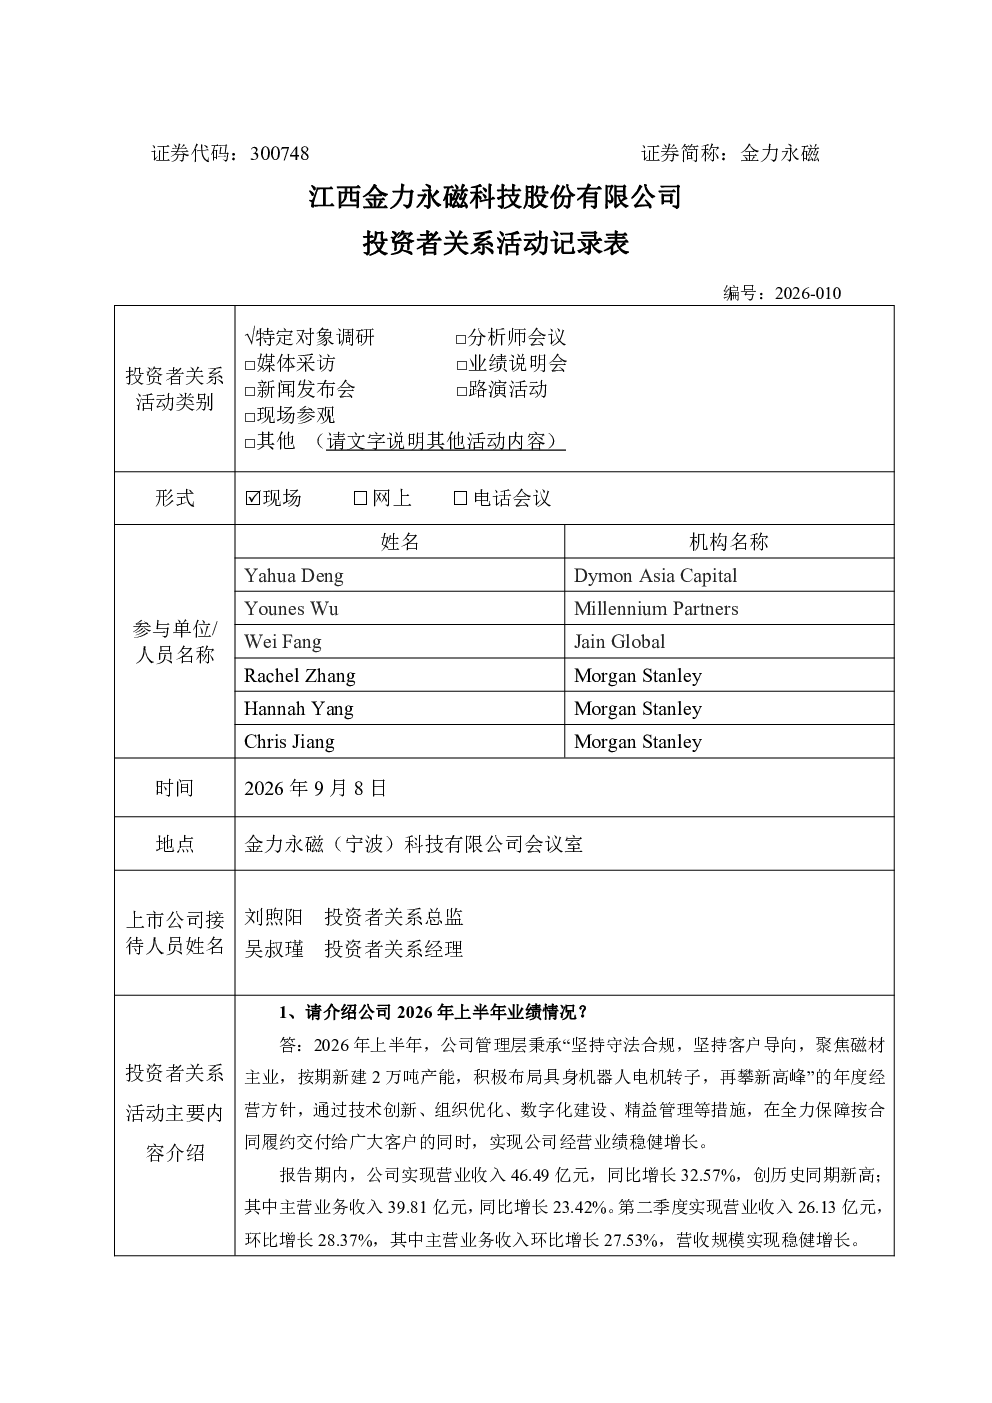
金力永磁2026年9月8日投资者关系活动记录表显示,公司境内销售收入39.34亿元(同比增长31.42%),境外销售收入7.15亿元(同比增长39.28%)。归母净利润4.62亿元(同比增长51.58%),扣非归母净利润3.99亿元(同比增长70.31%),扣股份支付后净利润5.49亿元(同比增长76.46%)。综合毛利率21.73%,经营活动现金流量净额12.06亿元。公司在新能源汽车、变频空调、风电等领域订单稳定,经营良好。具身机器人电机转子业务已获世界知名科技公司定点,投入约2亿元进行配套。包头三期项目主体完工,预计2027年底磁材产能达6万吨/年。公司上市以来累计分红超17亿元,2026年半年度拟每10股派2.50元,未来将适时回购。公司获CNAS实验室认可证书,检测报告可获全球采信。
稀土永磁材料赛道发展趋势如何?
稀土永磁材料赛道中,高性能稀土永磁材料(钕铁硼)在新能源汽车、机器人等领域具有不可替代性。金力永磁对此充满信心,尊重客户选择但坚定看好稀土永磁材料的长期价值。目前公司在新能源汽车、变频空调、风电等领域订单稳定,经营良好。公司通过产业基金投资沐曦股份等半导体及具身智能企业,把握新兴市场需求。包头三期项目预计2027年底磁材产能达6万吨/年,显示公司产能持续扩张,行业竞争格局稳定,技术壁垒较高,未来发展前景广阔。
金力永磁报告重点分析了哪些方向?
金力永磁报告重点分析了公司经营质量提升,收入和利润均实现显著增长,现金流健康。公司在新能源汽车、变频空调、风电等传统领域订单稳定,同时积极拓展机器人及工业伺服电机等新兴领域,机器人及工业伺服电机收入同比增长96.40%。公司在具身机器人电机转子业务进展方面取得突破,已获世界知名科技公司定点,投入约2亿元进行配套。此外,公司完成了集团化布局转型,包头三期项目主体完工,预计2027年底磁材产能达6万吨/年。公司还通过产业基金投资沐曦股份等企业,把握新兴市场需求。
金力永磁当前市场现状如何?
金力永磁当前市场现状良好,公司经营质量提升,收入和利润均实现显著增长。境内销售收入39.34亿元(同比增长31.42%),境外销售收入7.15亿元(同比增长39.28%)。归母净利润4.62亿元(同比增长51.58%),扣非归母净利润3.99亿元(同比增长70.31%),扣股份支付后净利润5.49亿元(同比增长76.46%)。综合毛利率21.73%,经营活动现金流量净额12.06亿元。公司在新能源汽车、变频空调、风电等领域订单稳定,经营良好。公司获CNAS实验室认可证书,检测报告可获全球采信,提升市场认可度。
金力永磁研报存在哪些风险提示?
金力永磁研报中未明确提及具体风险提示,但可从行业竞争加剧、原材料价格波动、技术路线变化等方面进行潜在风险分析。稀土永磁材料赛道虽然前景广阔,但技术壁垒较高,市场竞争激烈,公司需持续保持技术领先优势。原材料价格波动可能影响公司盈利能力,需加强供应链管理。此外,无稀土电机技术路线的发展可能对稀土永磁材料市场造成一定冲击,公司需关注技术路线变化趋势,及时调整战略布局。公司产能扩张需持续投入,需关注资金链安全。