猜你想问
钢材市场近期走势如何?
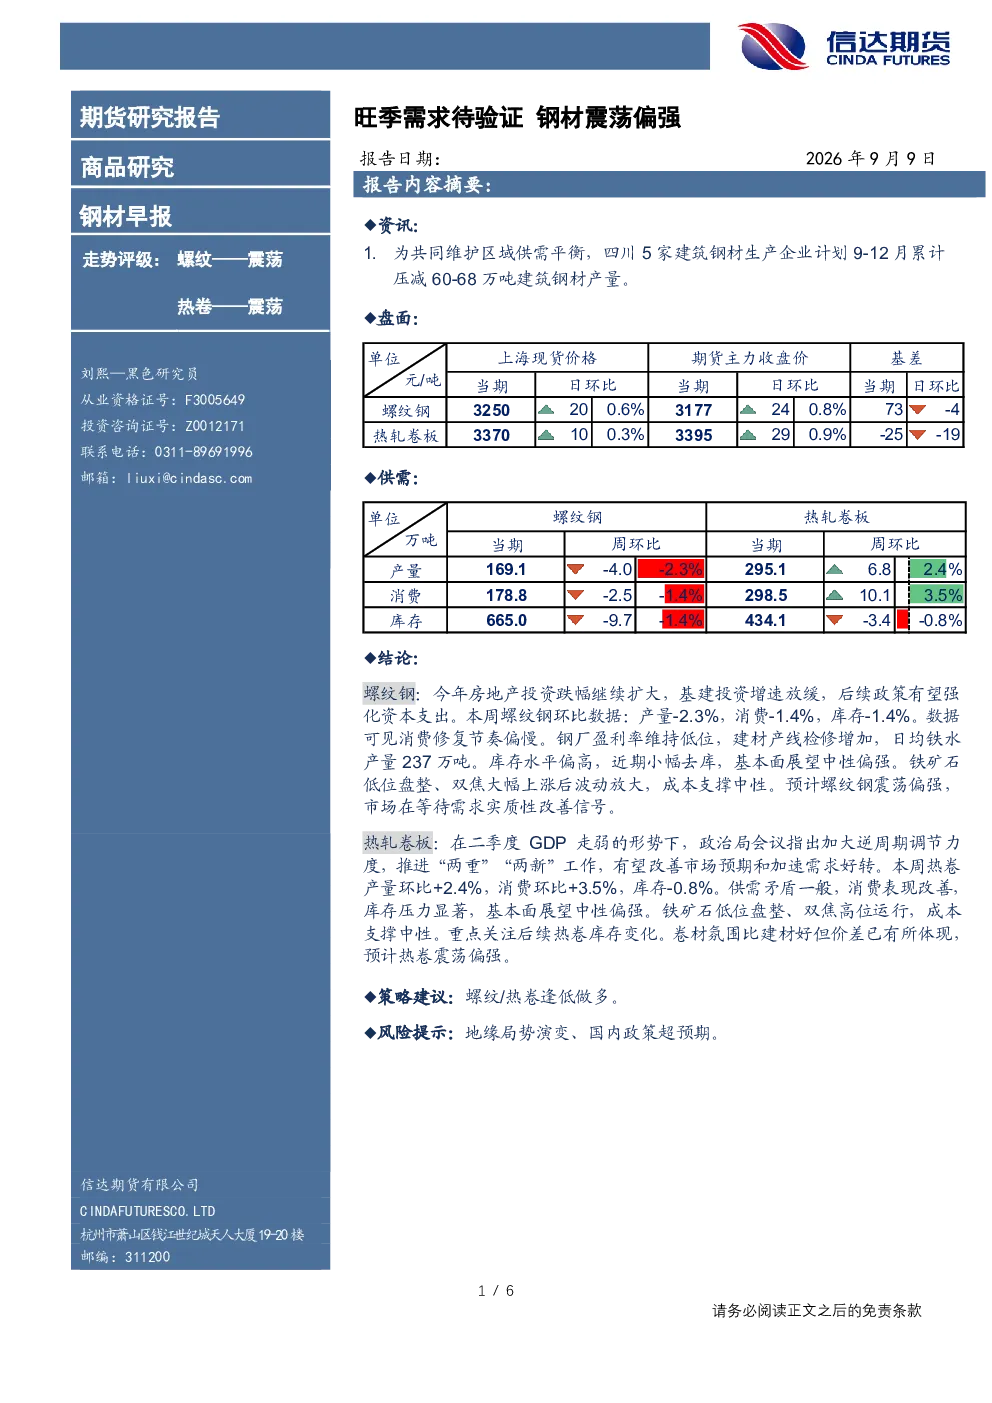
根据最新研报,螺纹钢和热轧卷板均呈现震荡走势。螺纹钢方面,四川地区企业计划减产以平衡供需,本周产量、消费和库存均环比下降,显示消费修复节奏偏慢。铁矿石低位盘整,双焦价格波动,成本支撑中性。钢厂盈利率维持低位,库存偏高但近期小幅去库,预计螺纹钢震荡偏强,市场等待需求实质性改善信号。热轧卷板方面,二季度GDP走弱,政策会议提出加大逆周期调节,改善市场预期。本周产量环比上升,消费和库存小幅下降,供需矛盾一般,消费表现改善,库存压力显著。铁矿石低位盘整,双焦高位运行,成本支撑中性。卷材氛围好于建材,基本面展望中性偏强,重点关注后续库存变化。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系和政策影响。从供给端看,钢厂盈利率低位,产线检修增加,铁水产量维持在237万吨,产量端压力不大。需求端方面,基建投资和房地产建设是主要驱动力,但当前消费修复节奏偏慢,旺季需求能否兑现有待验证。政策层面,政府正加大逆周期调节力度,或有助于改善市场预期。成本端,铁矿石和双焦价格波动,成本支撑中性。综合来看,钢材行业供需基本平衡,但市场仍需等待需求实质性改善信号,预计震荡偏强走势将延续。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热轧卷板的走势。螺纹钢方面,关注了四川地区减产政策、产量消费库存变化、成本支撑以及钢厂盈利情况,指出基本面展望中性偏强,市场等待需求实质性改善信号。热轧卷板方面,分析了宏观经济形势、政策预期、产量消费库存变化、成本支撑以及市场氛围,认为基本面展望中性偏强,需重点关注后续库存变化。此外,研报还提出了逢低多做的策略建议,并提示了地缘局势演变和国内政策超预期等风险因素。
当前钢材市场现状如何判断?
当前钢材市场现状呈现震荡偏强态势,但供需两端均显谨慎。供给端,钢厂盈利率维持低位,产线检修增加,铁水产量稳定在237万吨,产量端压力不大。需求端,基建和房地产投资恢复缓慢,消费修复节奏偏慢,旺季需求能否兑现有待验证。库存方面,螺纹钢和热轧卷板库存均处于较高水平,但近期均出现小幅去库,显示市场去库存进程缓慢。成本端,铁矿石低位盘整,双焦价格波动,成本支撑中性。综合来看,钢材市场基本面中性偏强,但市场仍需等待需求实质性改善信号,价格波动或将持续。
研报提示了哪些风险因素?
研报提示了地缘局势演变和国内政策超预期两大风险因素。地缘局势方面,国际冲突和贸易摩擦可能影响全球经济增长和供应链稳定,进而影响钢材需求。国内政策方面,逆周期调节力度和效果存在不确定性,若政策调整不及预期,可能影响市场信心和需求恢复进程。此外,铁矿石和双焦等原材料价格波动也可能对钢材成本端造成影响。这些风险因素均可能导致市场走势不及预期,投资者需密切关注相关动态。