猜你想问
这份报告的核心内容是什么?
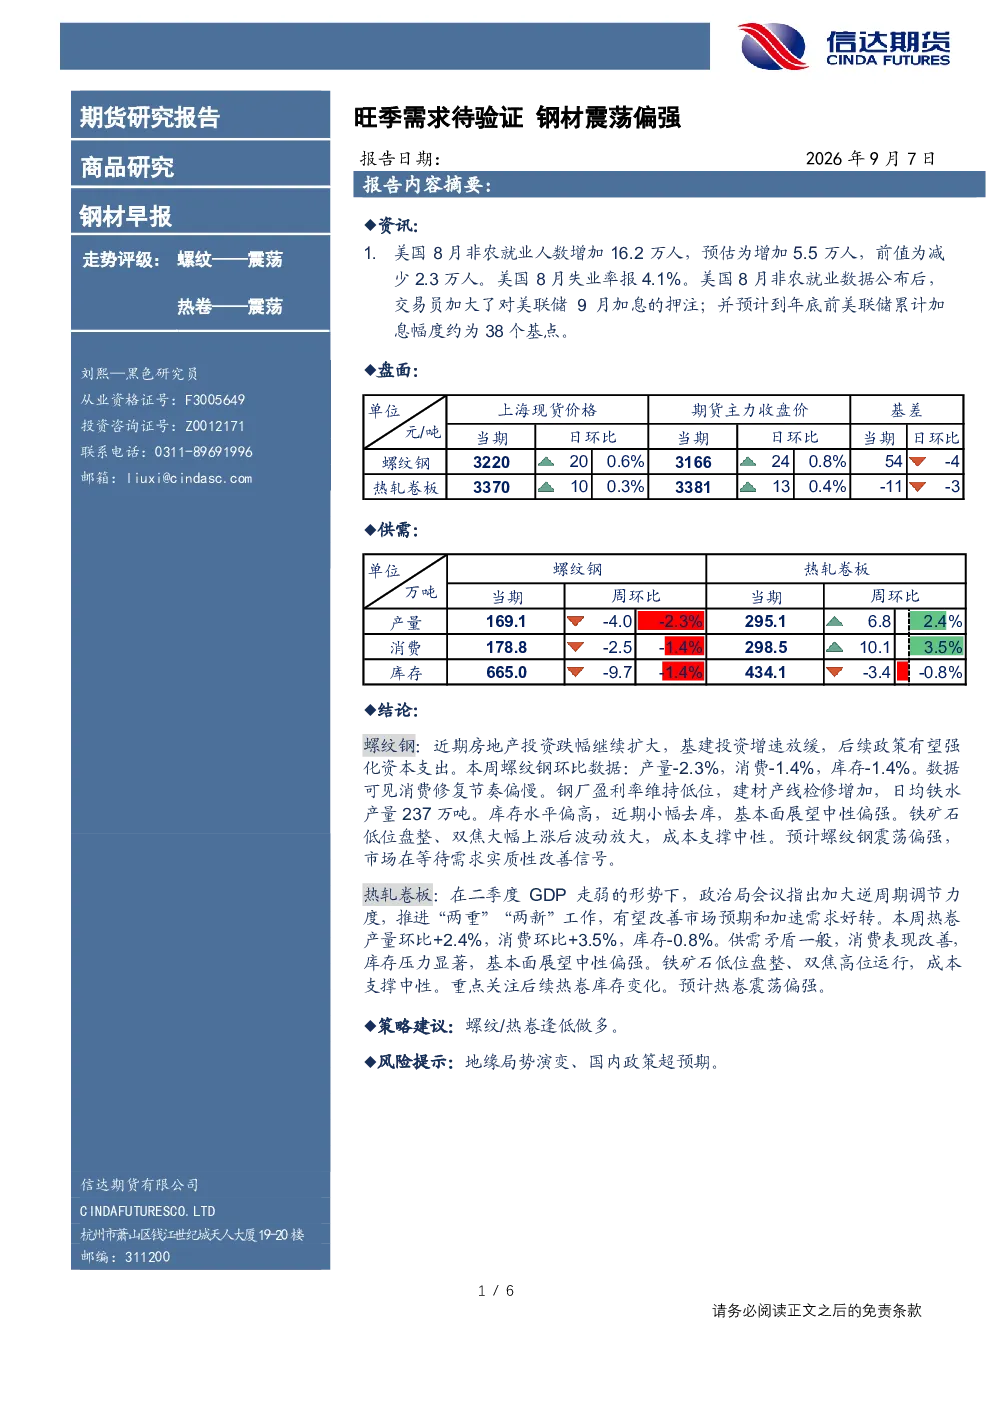
本报告分析了螺纹钢和热轧卷板的市场情况。螺纹钢方面,近期房地产投资和基建投资有所放缓,但政策可能强化资本支出,产量、消费和库存均有所下降。热轧卷板方面,二季度GDP走弱,但政策提出加大逆周期调节力度,产量增加,消费和库存小幅变化。两者走势均评级为震荡偏强,建议逢低做多。
钢材行业未来发展趋势如何?
钢材行业的发展受宏观经济和政策影响较大。当前房地产和基建投资存在不确定性,但政策可能通过逆周期调节提供支持。供需关系方面,产量和消费均有所调整,库存水平偏高但近期有所去库。成本端铁矿石低位盘整,双焦价格波动。整体来看,行业处于震荡调整阶段,未来需关注经济复苏和政策支持力度。
报告重点分析了哪些方向?
报告重点分析了螺纹钢和热轧卷板的市场供需情况、基本面特征、成本支撑以及未来走势。螺纹钢方面关注房地产和基建投资变化,产量、消费和库存动态;热轧卷板方面关注GDP走势和政策调节,产量、消费和库存变化。此外,报告还分析了铁矿石和双焦的成本支撑作用,并对两种建材的走势进行了评级。
当前钢材市场的现状如何判断?
当前钢材市场处于供需调整阶段,整体呈现震荡偏强的走势。螺纹钢和热轧卷板的产量、消费和库存均有所变化,但库存水平仍偏高。成本端铁矿石和双焦价格波动,对成本支撑作用中性。市场的基本面特征显示,消费修复节奏偏慢,钢厂盈利率维持低位,但建材产线检修增加。整体来看,市场处于调整期,但仍有支撑因素。
这份报告有哪些风险提示?
本报告提示的风险包括地缘局势演变和国内政策超预期。地缘局势的不确定性可能影响全球供应链和市场情绪,而国内政策的调整可能对房地产、基建投资以及整体经济产生重大影响。这些因素都可能对钢材市场带来不确定性,需密切关注相关动态。
你可能感兴趣
钢材早报:旺季需求待验证,钢材震荡偏强
信达期货2026-09-14
钢材早报:旺季需求待验证,钢材震荡偏强
信达期货2026-09-10
钢材早报:旺季需求待验证,钢材震荡偏强
信达期货2026-09-09
钢材早报:旺季需求待验证,钢材震荡偏强
信达期货2026-09-11
旺季需求待验证 钢材价格震荡偏强
信达期货2026-09-09
钢材早报:旺季需求待验证,钢材或二次探底
信达期货2026-09-17
钢材早报:旺季需求待验证,钢材或二次探底
信达期货2026-09-16
钢材早报:旺季需求待验证钢材或二次探底
信达期货2026-09-15
黑色金属策略周报:旺季需求步入验证,钢价偏强震荡
南华期货2021-02-28
信达沪铜周报:需求企稳还待验证 铜价维持震荡偏强
信达期货2017-03-20