猜你想问
这份研报主要分析了哪些核心内容?
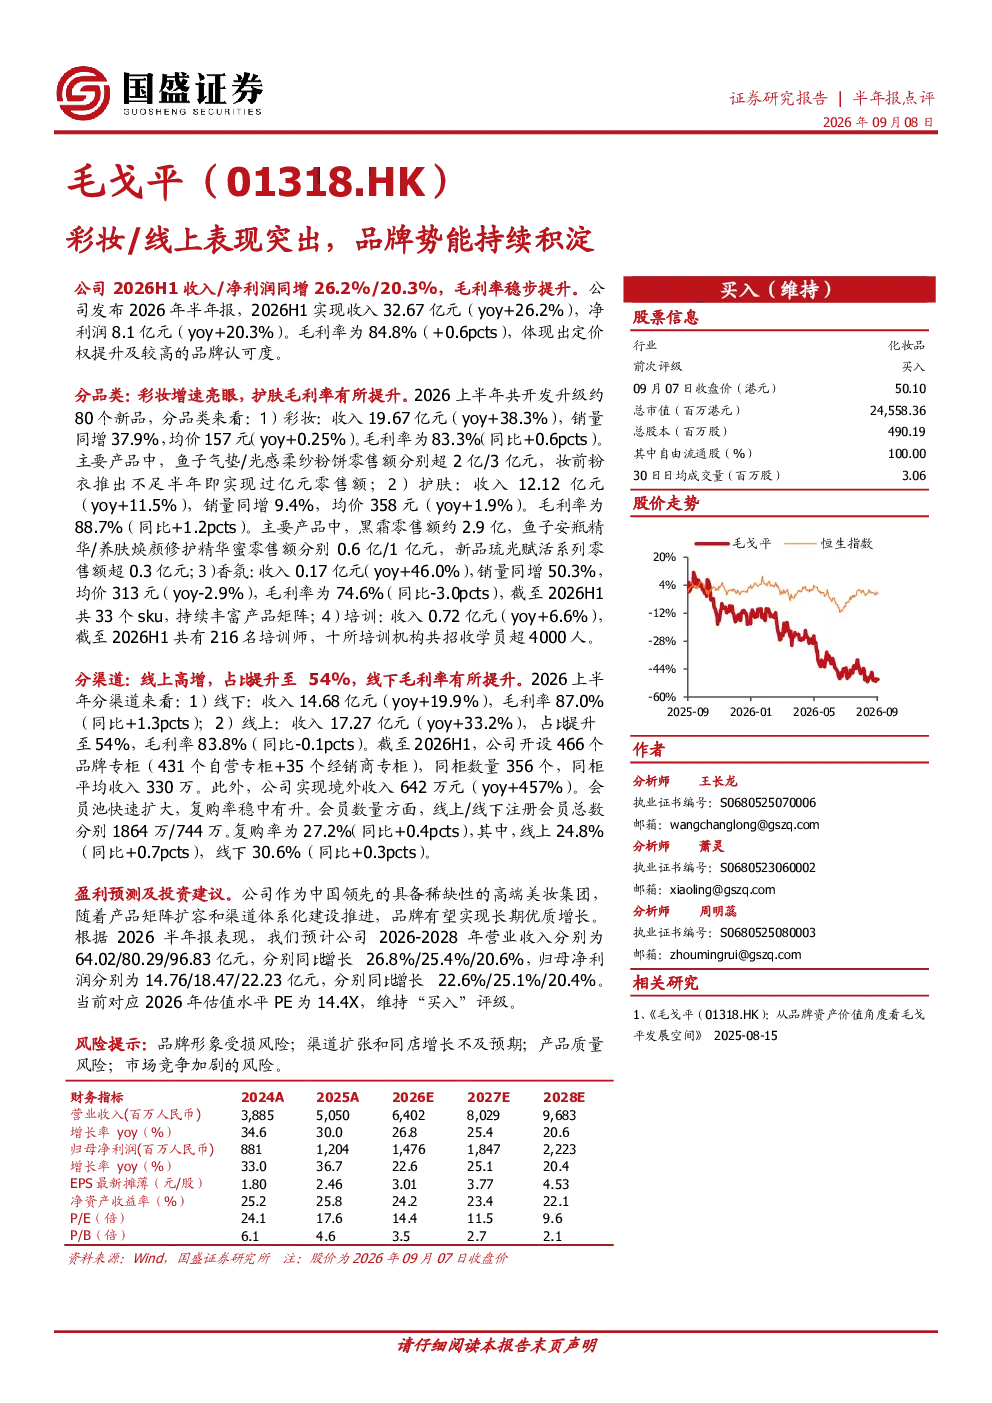
本报告重点分析了毛戈平2026年上半年的业绩表现,涵盖收入/净利润增长情况、毛利率变化、各品类(彩妆、护肤、香氛、培训)的收入与增长细节,以及线上线下渠道的收入占比、毛利率及会员数据。彩妆品类表现尤为突出,收入同增38.3%,销量同增37.9%,毛利率提升0.6个百分点至83.3%。报告还提供了2026-2028年的营收与净利润预测,以及当前PE值与投资评级。
彩妆行业的发展趋势如何?
从本报告来看,彩妆行业呈现强劲增长态势,毛戈平彩妆收入同增38.3%,销量同增37.9%,毛利率达83.3%。鱼子气垫、光感柔纱粉饼等明星单品零售额显著,妆前粉衣半年内达1亿元。这反映出消费者对高端彩妆的需求持续提升,品牌通过产品创新与市场推广有效抓住了增长机遇。未来彩妆行业可能继续受益于消费升级和数字化渠道发展,但需关注市场竞争加剧和品牌形象维护。
报告最值得关注的分析方向是什么?
报告最值得关注的是彩妆品类的深度分析,不仅展示了其收入、销量、均价的全面增长,还揭示了鱼子气垫、光感柔纱粉饼等单品的具体表现,以及妆前粉衣的快速崛起。此外,线上线下渠道的对比分析也值得重视,线上收入占比达54%,增速33.2%,会员复购率线上达24.8%,线下达30.6%,显示出品牌渠道布局的成效与挑战。
当前市场对毛戈平的判断是怎样的?
根据报告,毛戈平在2026年上半年展现出强劲的市场表现,整体营收/净利润同增26.2%/20.3%,毛利率提升至84.8%,其中彩妆品类增长尤为亮眼。市场对品牌势能的积累给予积极评价,认为其在高端彩妆领域具备较强竞争力。同时,报告也指出线上渠道占比持续提升,会员体系不断完善,但需关注香氛品类毛利率下降等潜在问题。
研报提示了哪些主要风险?
报告提示了四项主要风险:一是品牌形象受损,高端化妆品对品牌形象依赖度高,负面事件可能带来冲击;二是渠道扩张不及预期,虽然线上增长迅速,但线下渠道拓展和同柜收入提升面临挑战;三是产品质量风险,高端化妆品对产品品质要求极高,任何质量问题都可能影响消费者信任;四是市场竞争加剧,随着行业快速发展,竞争者增多,市场份额争夺将更为激烈。