猜你想问
Box公司2027财年第二季度的业绩表现如何?
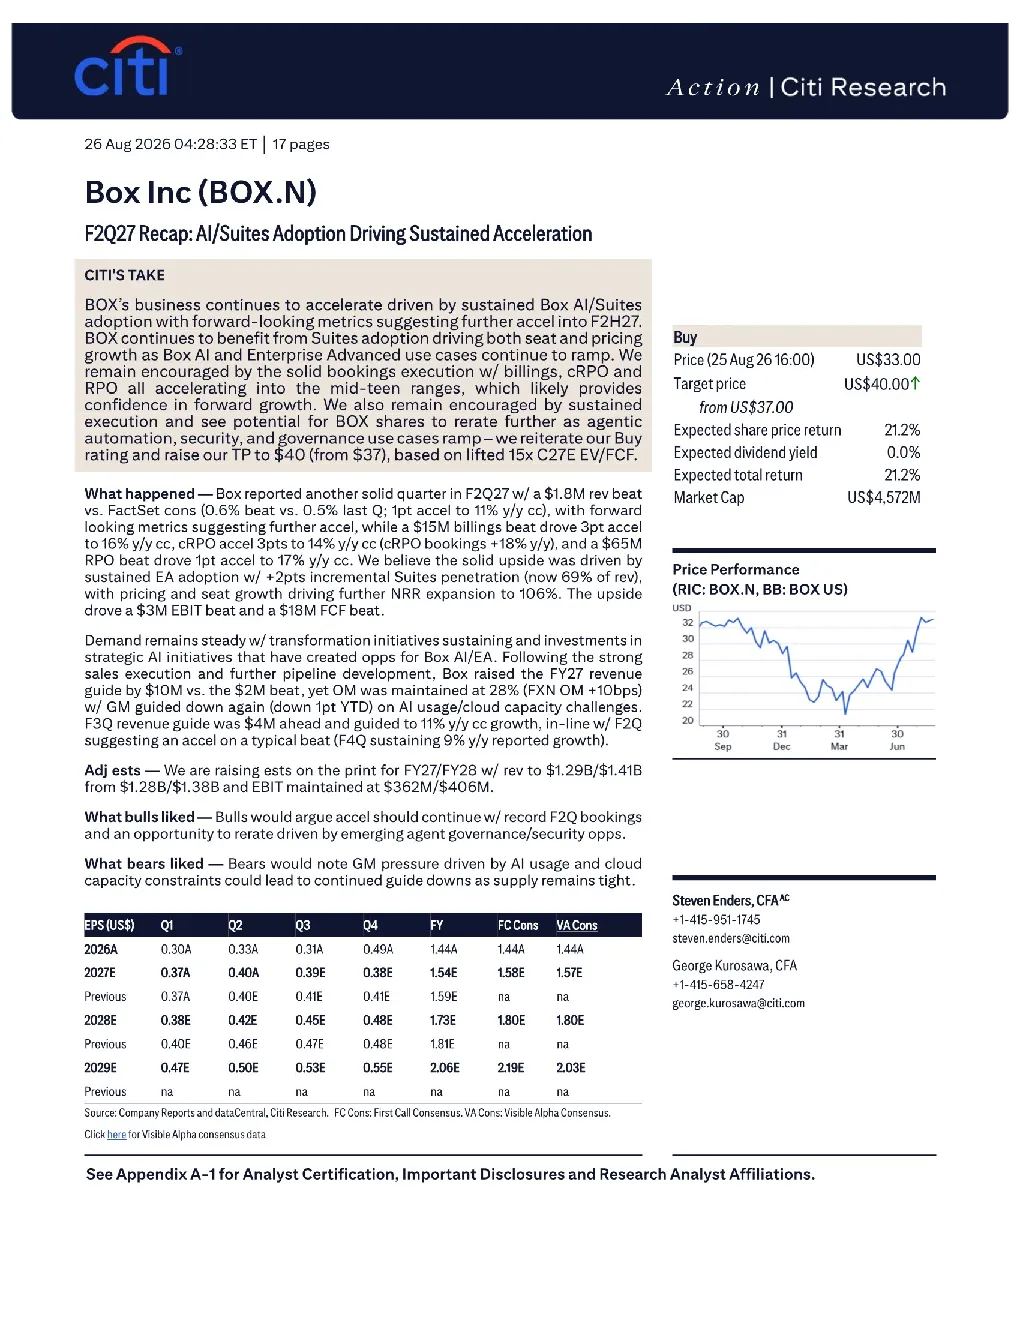
Box公司在2027财年第二季度报告了强劲的业绩,收入同比增长11%,超出预期;账单收入同比增长16%,同样超出预期。企业应用(EA)的持续采用和套件渗透率的提升是主要驱动力,套件渗透率已达到69%。公司上调了2027财年的收入指引,并维持了28%的运营费用率,尽管毛利率略有下降,主要受AI使用和云容量挑战的影响。
AI技术在Box公司的业务中扮演什么角色?
AI技术在Box公司的业务中扮演着关键角色,AI代理的采用正在加速,尽管仍在早期阶段。企业正在努力确定优先处理的流程、扩展使用方式、将数据输入代理环境以及控制访问权限。Box通过其AI/EA解决方案为客户创造价值,其市场机会与其整体代理捕获能力直接相关。公司对AI采用的增长充满信心,并专注于寻找更有效的方式来提供服务。
Box公司在企业应用和套件渗透方面的最新进展是什么?
Box公司在企业应用(EA)和套件渗透方面取得了持续加速的进展。套件渗透率已提升至69%,显示出公司解决方案的广泛采用。账单收入增长强劲,cRPO和RPO增长加速,进一步证明了市场对Box产品的认可。这些进展为公司的未来收入增长奠定了坚实基础。
当前企业云存储和协作市场的整体状况如何?
当前企业云存储和协作市场呈现出AI技术加速应用的态势。企业正在积极探索AI代理的采用,但面临流程确定、数据输入、访问控制等多重挑战。市场参与者需要提升代理捕获能力,通过AI/EA解决方案为客户创造价值。公共云提供商的容量限制影响了部分效率提升,但AI采用趋势强劲,基础设施变化成为更重要的增量因素。
投资Box公司需要注意哪些风险因素?
投资Box公司需关注多项风险因素,包括宏观经济价格压力可能影响企业IT支出;来自微软等竞争对手的竞争压力持续存在;OpenText的转型可能带来市场格局变化;套件客户可能达到饱和状态,影响未来增长;此外,AI使用对毛利率的压力也是一个需要关注的因素。这些风险需综合考量,以做出审慎的投资决策。
你可能感兴趣
Salesforce 2027财年第二季度点评:强劲AI动力推动订单增长
招银国际2026-08-31
赛富时2027财年第二季度业绩及云力等AI产品发布会
未知机构2026-08-30
希捷2026财年总结与2027展望:AI驱动大容量HDD需求爆发
希捷科技2026-07-28
Samsara Inc 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
Genesco Inc GCO 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
英伟达 NVDA.O 2027财年第二季度业绩交流会
未知机构2026-08-26
赛富时 CRM.N 2027财年第二季度业绩交流会
未知机构2026-08-26
Zoom ZMUS 2027财年第二季度业绩电话会
未知机构2026-08-26
GitLab- GTLB -2027财年第二季度业绩电话会
未知机构2026-09-07
UiPath- PATH -2027财年第二季度业绩电话会
未知机构2026-09-07