猜你想问
无锡生物制药最新研报核心内容是什么?
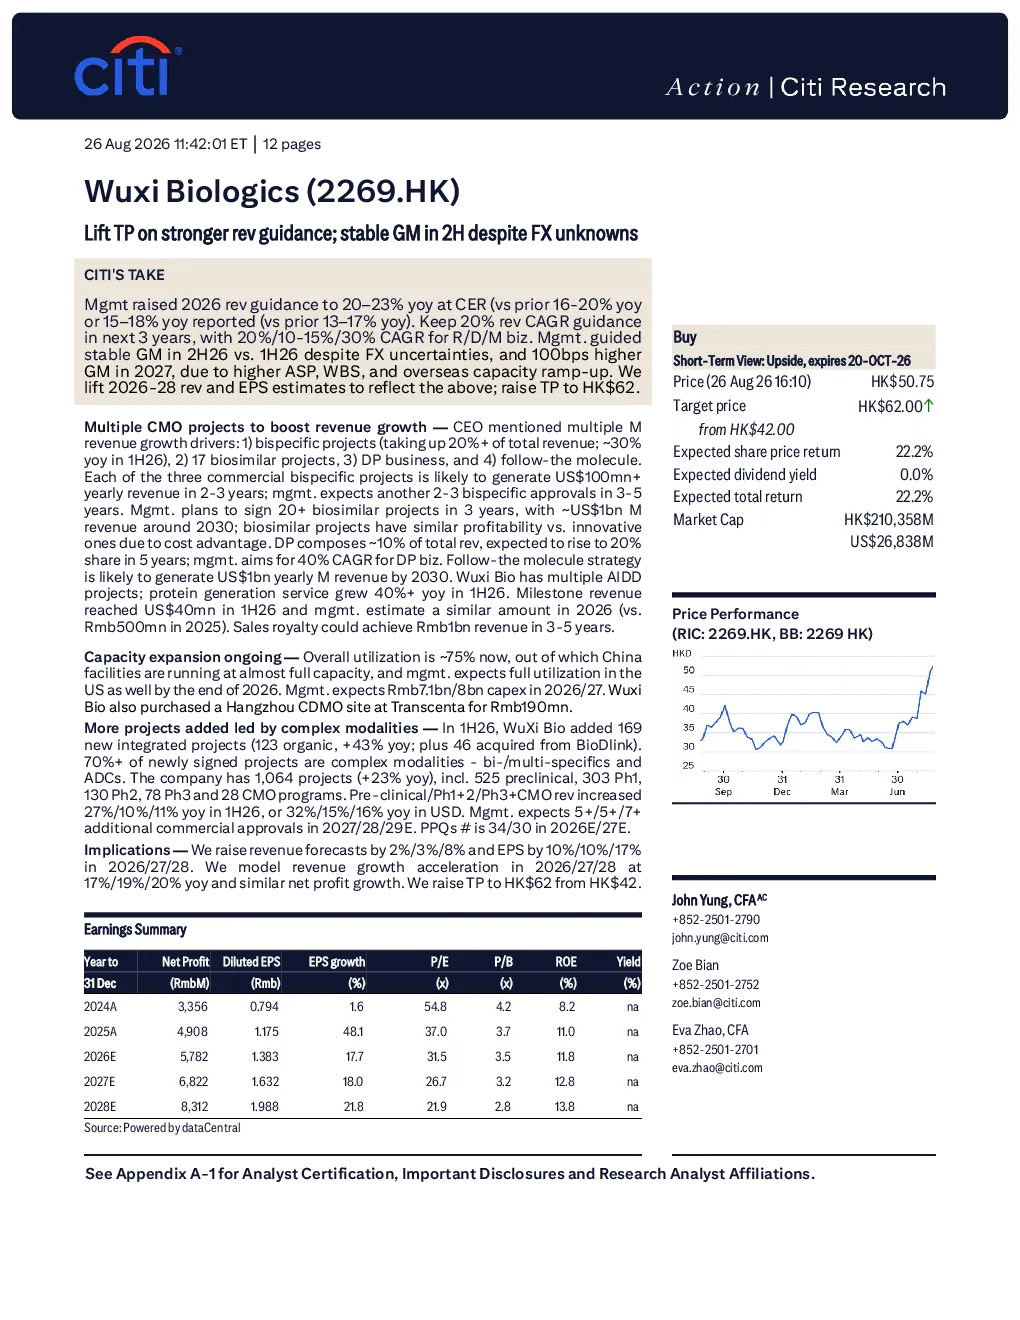
Citibank将无锡药明生物评级上调至“买入”,主要基于“跟随分子”策略提供晚期高价值项目增长路径、ADC和双特异性抗体等前沿领域的技术优势、研发业务通过平台授权项目产生递增收入、以及国内外生产基地利用率提升推动毛利率改善。
生物医药行业发展趋势如何?
生物医药行业正加速创新药开发,ADC和双特异性抗体等前沿领域竞争激烈。药明生物通过技术积累抢占市场份额,2026年营收指引上调至20-23%,未来三年营收CAGR预计达20%,其中研发、生产、商业化业务CAGR分别为20%/10-15%/30%。
研报重点分析了哪些方向?
研报重点分析了无锡药明生物的项目储备与增长驱动,包括2026上半年新增169个整合项目(复杂分子占比70%+)、总项目数达1064个(同比增长23%)、以及预计2027-29年将获批5+/5+/7+个项目。同时关注产能扩张与资本开支,中国基地接近满产,美国基地预计2026年底达满产。
当前生物医药市场现状如何?
当前生物医药市场整体产能利用率约75%,中国基地接近满产,美国基地预计2026年底达满产。药明生物通过领先平台授权的项目产生递增收入,毛利率得到改善。未来三年营收CAGR预计达20%,商业化进展顺利,预计2026-28年PQQ数量分别为34/30。
研报提示了哪些风险?
研报提示的核心风险包括人才流失、研发投入减少、合规问题、行业竞争加剧、客户流失、项目临床进展不及预期、生物医药融资环境恶化及地缘政治风险。需关注公司如何应对这些挑战以维持持续增长。
你可能感兴趣
英伟达公司(NVDA):持有尽管人工智能市场情绪改善,但2026财年下半年仍存在不确定性
汇丰银行2025-05-15
英伟达指引FY28营收增速或超70%,中短期能见度上升;上调盈利预测及目标价
交银国际2026-08-28
半导体行业周报:ASML上调2026营收指引,芯原股份AI订单占比超90%
电子设备华鑫证券2026-07-21