猜你想问
白云机场最新投资者关系活动报告核心内容有哪些?
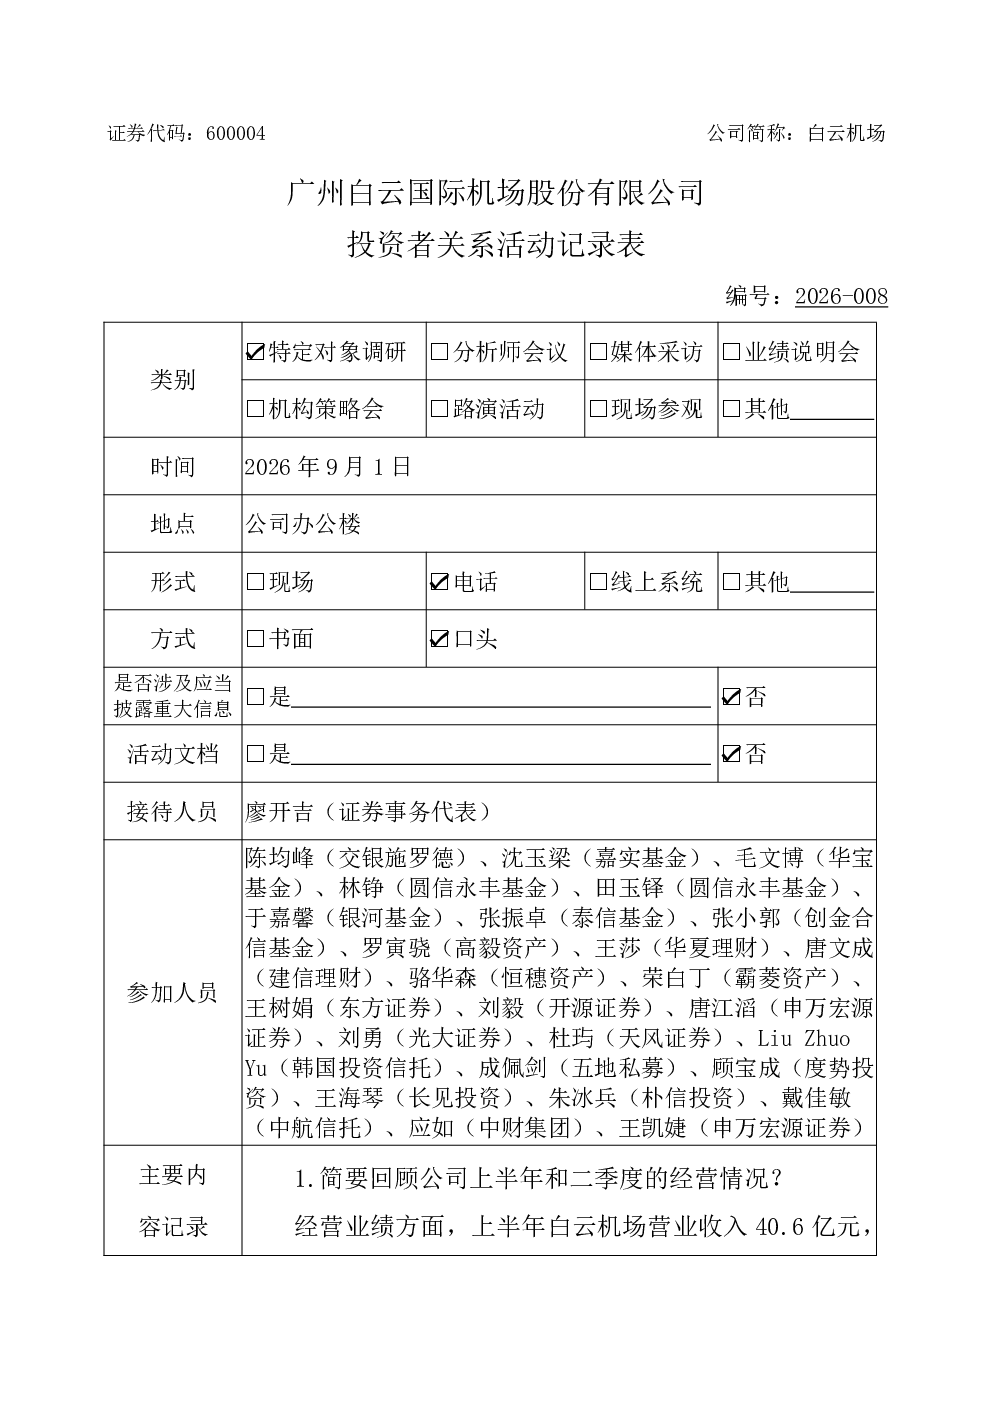
该报告显示白云机场2026年上半年归属于上市公司股东的净利润为4.26亿元,同比下降约43%,扣除非经常性损益的净利润下降约27%,主要受三期资产投入使用影响。总营业收入比去年同期增长8.95%。上半年旅客吞吐量约4333万人次,同比增长8.24%;1-7月旅客吞吐量约5115万人次,同比增长8.47%。第二季度航空性业务收入低于第一季度,但非航业务收入高于第一季度。上半年免税业务收益约2.6亿元,包括免税经营权使用费收入约2.4亿元和合资公司投资收益近1700万元。目前正进行三期资产使用方案的资产审计评估,T1改造方案仍在优化完善中,具体投资规模待定。公司重视投资者回报,上市以来分红率未提供具体数据。报告未明确说明国际航线恢复情况及全年业务量目标调整情况。
白云机场所在赛道行业发展趋势如何?
白云机场所在航空运输行业受全球及国内经济波动、疫情影响及政策调整影响较大。近年来,随着国内经济的复苏和航空市场的回暖,行业整体呈现增长态势。但白云机场净利润同比下降,主要受新资产投入使用带来的成本压力影响。未来,行业发展趋势将取决于经济复苏力度、国际航线恢复情况及公司资产使用效率。白云机场的非航业务收入增长,显示多元化发展策略的成效,免税业务也贡献显著收益,这些因素可能成为未来增长点。
白云机场研报重点分析了哪些方向?
研报重点分析了白云机场的业绩表现、生产指标、业务结构、免税业务收益、三期资产使用方案、T1改造及分红政策。业绩方面,净利润下降主要受新资产投入使用影响,但营业收入和旅客吞吐量保持增长。业务结构显示非航业务收入增长,免税业务贡献稳定收益。报告还关注了三期资产使用方案和T1改造的进展情况,以及公司对投资者回报的重视。但国际航线恢复情况及全年业务量目标调整未在报告中明确说明,这些可能是未来需要关注的重点。
白云机场当前市场现状如何?
白云机场当前市场现状表现为业绩增长与成本上升并存。一方面,公司旅客吞吐量和营业收入保持增长,显示市场需求的恢复和公司运营能力的提升。另一方面,净利润下降表明新资产投入使用带来的成本压力较大。此外,非航业务收入的增长和免税业务的稳定收益为公司提供了多元化收入来源,有助于缓解单一业务依赖的风险。但国际航线恢复情况的不确定性,以及新资产使用效率的待观察,可能对公司未来业绩产生影响。
白云机场研报存在哪些风险提示?
研报中存在的主要风险提示包括:新资产投入使用带来的成本压力可能导致业绩短期下滑;三期资产使用方案和T1改造的具体方案及投资规模尚不明确,可能影响未来运营效率和盈利能力;国际航线恢复情况的不确定性可能影响公司整体业务量目标;非航业务和免税业务的收入增长依赖于市场需求和竞争环境的变化。此外,报告未提供具体分红数据,投资者需关注公司未来可能的分红政策调整。