猜你想问
黑色日报20260908研报主要分析了哪些内容?
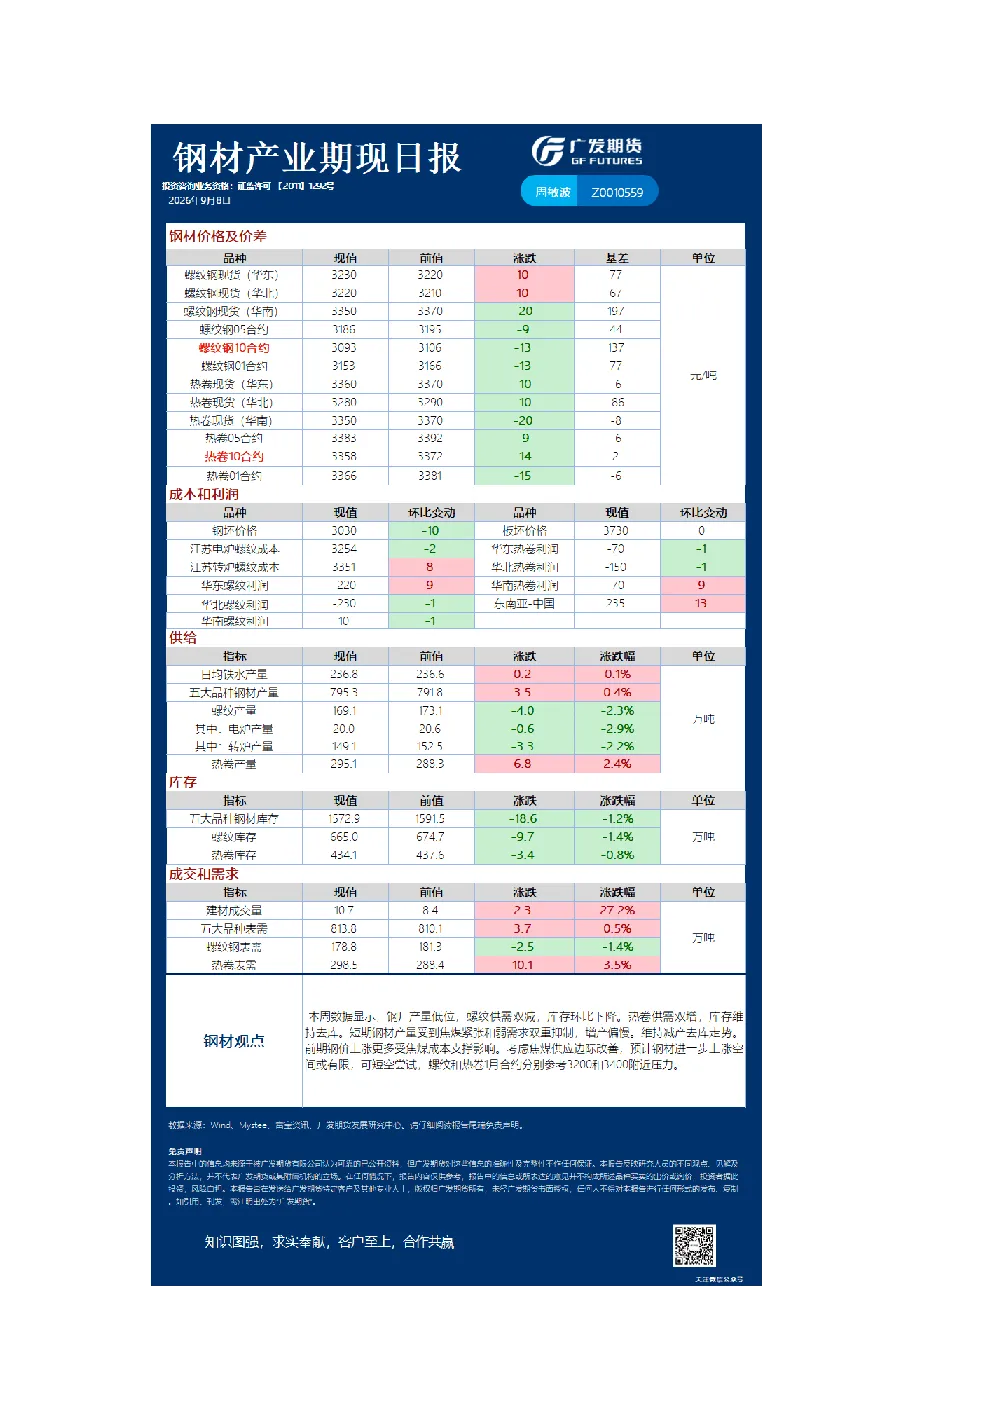
黑色日报20260908研报主要分析了钢材、铁矿石和硅锰市场的最新动态。钢材市场方面,本周钢厂产量低位,螺纹和热卷库存均呈现环比下降,但焦煤紧张和弱需求抑制了钢材增产,维持减产去库走势。铁矿石市场方面,连铁主力合约震荡上行,受海运费上涨及焦煤端让利推动估值修复,但供给端后续到港中枢将抬升,需求端钢厂盈利率转差,价格向上高度受限。硅锰市场内容缺失,未提供具体分析。
钢材市场未来发展趋势如何?
钢材市场短期走势显示,焦煤紧张和弱需求双重抑制钢材增产,维持减产去库走势。前期钢价上涨主要受焦煤成本支撑,但焦煤供应边际改善后,钢材进一步上涨空间有限。螺纹和热卷1月合约压力位分别为3200和3400元/吨。长期来看,需关注焦煤供应变化及终端需求恢复情况。
铁矿石市场当前基本面情况如何?
铁矿石市场近期走势震荡上行,主要受海运费上涨及焦煤端让利推动估值修复。供给端方面,全球发运环比下降,但后续到港中枢将抬升,供给增长;需求端方面,铁水产是环比下滑,钢厂盈利率转差,钢厂复产延期且检修增加,需求边际转弱。成本端,中东局势支撑油价与海运成本,海运费维持高位。
本研报对市场现状有何判断?
本研报对黑色系市场的现状判断显示,钢材和铁矿石市场均呈现供需错配或边际转弱态势。钢材方面,产量低位且库存下降,但增产受抑制;铁矿石方面,价格受海运费和成本支撑,但供给和需求均存在不确定性。整体来看,市场处于调整或震荡阶段,需关注基本面变化。
本研报提示哪些风险?
本研报提示的风险主要集中在黑色系市场供需关系变化及成本端波动。钢材市场需关注焦煤供应稳定性及下游需求恢复力度;铁矿石市场需关注海运费波动及钢厂开工节奏变化;硅锰市场因内容缺失,风险无法具体分析。此外,地缘政治及宏观政策变化也可能对市场产生间接影响。
你可能感兴趣
金融日报20260908(1)
广发期货2026-09-08
有色日报20260908(1)
广发期货2026-09-08
北交所日报(20260908):北证50震荡回落,石化、食饮等板块延续上涨
化石能源中泰证券2026-09-09
农产品日报20260908(1)
广发期货2026-09-08
能源化工日报20260908(1)
广发期货2026-09-08
凯莱英20260908 导读
未知机构2026-09-08
地产供给侧改革如何影响行业现金流20260908 导读
未知机构2026-09-08
交大铁发20260908 导读
未知机构2026-09-08
A股ROE已实现新旧动能转换策略周聚焦20260908 导读
未知机构2026-09-08
生物油价格篇4-SAFUCO生物柴油价格周度跟踪20260908 导读
未知机构2026-09-08