猜你想问
这份研报主要分析了什么内容?
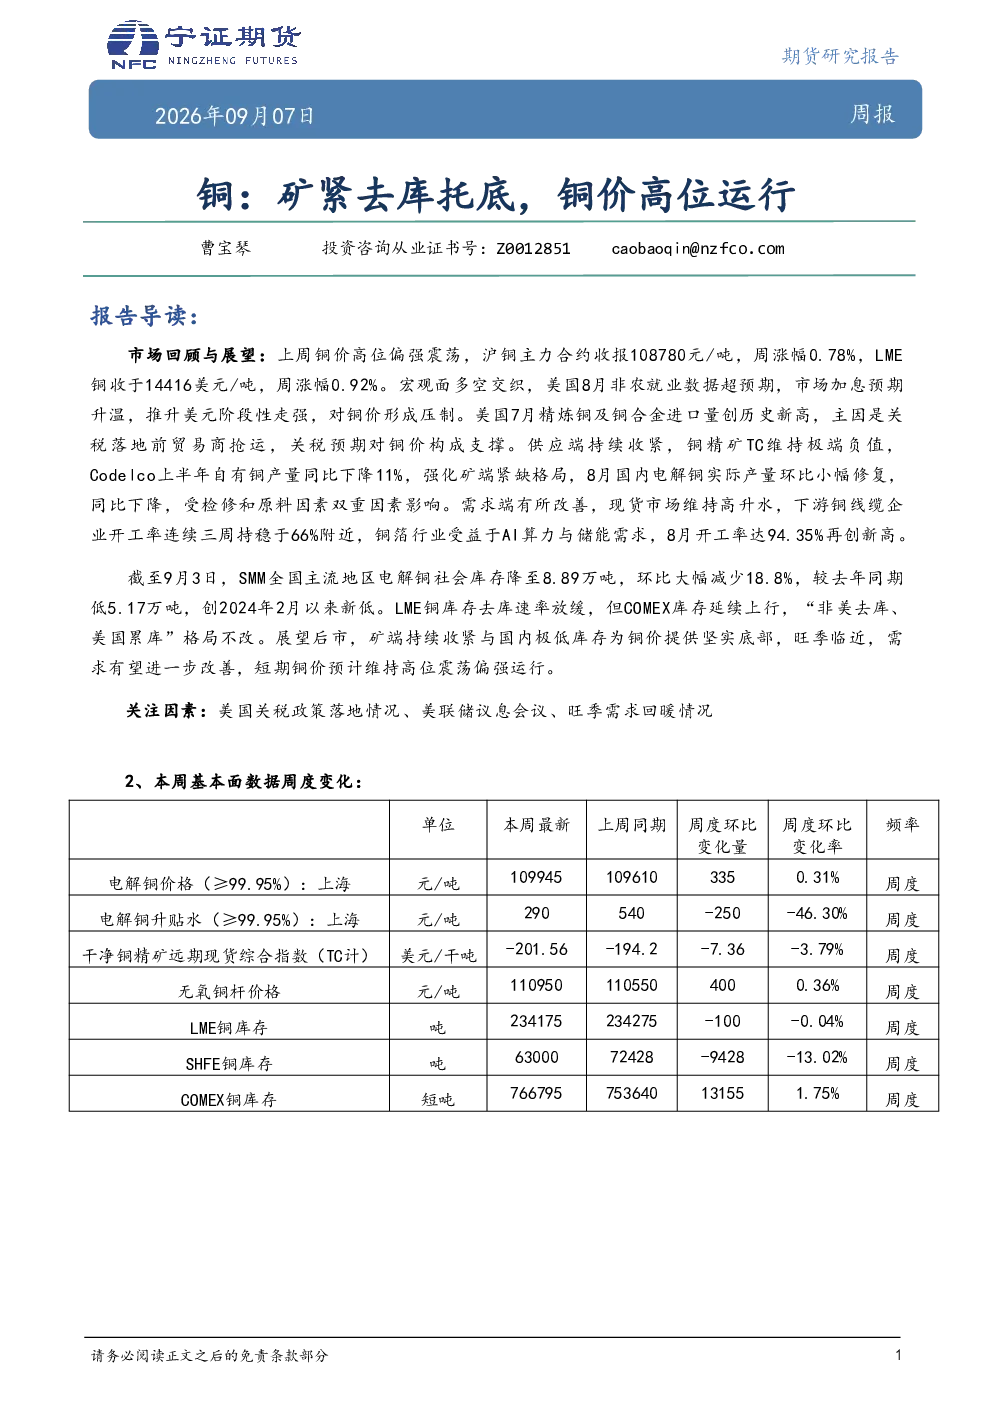
这份研报主要分析了铜市场供需情况、价格走势以及影响因素。报告回顾了上周铜价高位偏强震荡的表现,指出宏观面多空交织,美国8月非农就业数据超预期,市场加息预期升温,推升美元阶段性走强,对铜价形成压制;同时美国7月精炼铜及铜合金进口量创历史新高,关税预期对铜价构成支撑。供应端持续收紧,Codelco上半年自有铜产量同比下降11%,强化矿端紧缺格局,8月国内电解铜实际产量环比小幅修复,同比下降,受检修和原料因素双重影响。需求端有所改善,现货市场维持高升水,下游铜线缆企业开工率连续三周持稳于66%附近,铜箔行业受益于AI算力与储能需求,8月开工率达94.35%再创新高。截至9月3日,SMM全国主流地区电解铜社会库存降至8.89万吨,环比大幅减少18.8%,创2024年2月以来新低。报告展望后市认为,矿端持续收紧与国内极低库存为铜价提供坚实底部,旺季临近,需求有望进一步改善,短期铜价预计维持高位震荡偏强运行。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现多空交织格局。供应端,矿端持续收紧是主要特征,Codelco产量下降强化了矿端紧缺格局,国内产量受检修和原料因素影响同比下滑。需求端,随着下游产业升级,铜箔行业受益于AI算力与储能需求增长,开工率持续提升。宏观层面,美国关税政策、美联储议息会议等仍是关键变量。库存方面,“非美去库、美国累库”格局对铜价产生结构性影响。总体来看,铜行业供需关系将长期保持紧平衡,技术进步和新兴应用领域将驱动需求增长,但全球宏观经济波动和地缘政治风险仍是主要不确定性因素。
研报重点分析了哪些方向?
研报重点分析了铜市场供需基本面、价格驱动因素以及库存变化。在供应端,报告详细分析了Codelco产量下降、国内产量受检修和原料影响等关键信息,突显矿端紧缺格局。在需求端,报告关注了现货市场高升水、下游铜线缆企业开工率稳定以及铜箔行业因AI和储能需求增长带来的强劲动力。库存方面,报告重点解读了SMM全国电解铜社会库存的大幅下降,以及LME和COMEX库存的分化趋势。此外,报告还分析了宏观因素如美国加息预期、美元走势以及关税政策对铜价的影响,并基于供需和库存情况展望了短期铜价走势。
当前铜市场现状如何判断?
当前铜市场现状呈现供需紧平衡格局,价格高位运行。供应端,矿端持续收紧,Codelco产量同比下降11%强化了供应紧张态势,国内产量虽环比修复但同比下降,检修和原料因素是主因。需求端,现货市场高升水反映下游采购意愿,铜线缆企业开工率稳定,铜箔行业因AI和储能需求强劲表现突出,8月开工率达94.35%创历史新高。库存方面,SMM全国电解铜社会库存大幅下降至8.89万吨,创2024年2月以来新低,显示去库力度强劲,但LME和COMEX库存延续上行,“非美去库、美国累库”格局对市场情绪产生影响。综合来看,矿端紧缺和低库存为铜价提供支撑,但宏观因素和库存分化仍需持续关注。
研报提示了哪些风险因素?
研报提示了铜市场面临的多重风险因素。首先,宏观政策风险,美国关税政策落地情况、美联储议息会议走向将对市场情绪和美元走势产生显著影响,进而影响铜价。其次,供需端不确定性,矿端产量恢复情况、国内冶炼产能利用率变化以及下游行业投资节奏都可能影响市场供需平衡。第三,库存变化风险,LME和COMEX库存的持续累库可能引发市场对供应过剩的担忧,需关注“非美去库、美国累库”格局的演变。此外,地缘政治风险也可能对全球供应链和金融市场造成冲击。最后,新兴应用领域需求变化,如AI和储能需求的实际落地情况与市场预期差异,也可能带来波动。这些因素均需投资者密切关注。