猜你想问
这份研报的核心内容是什么?
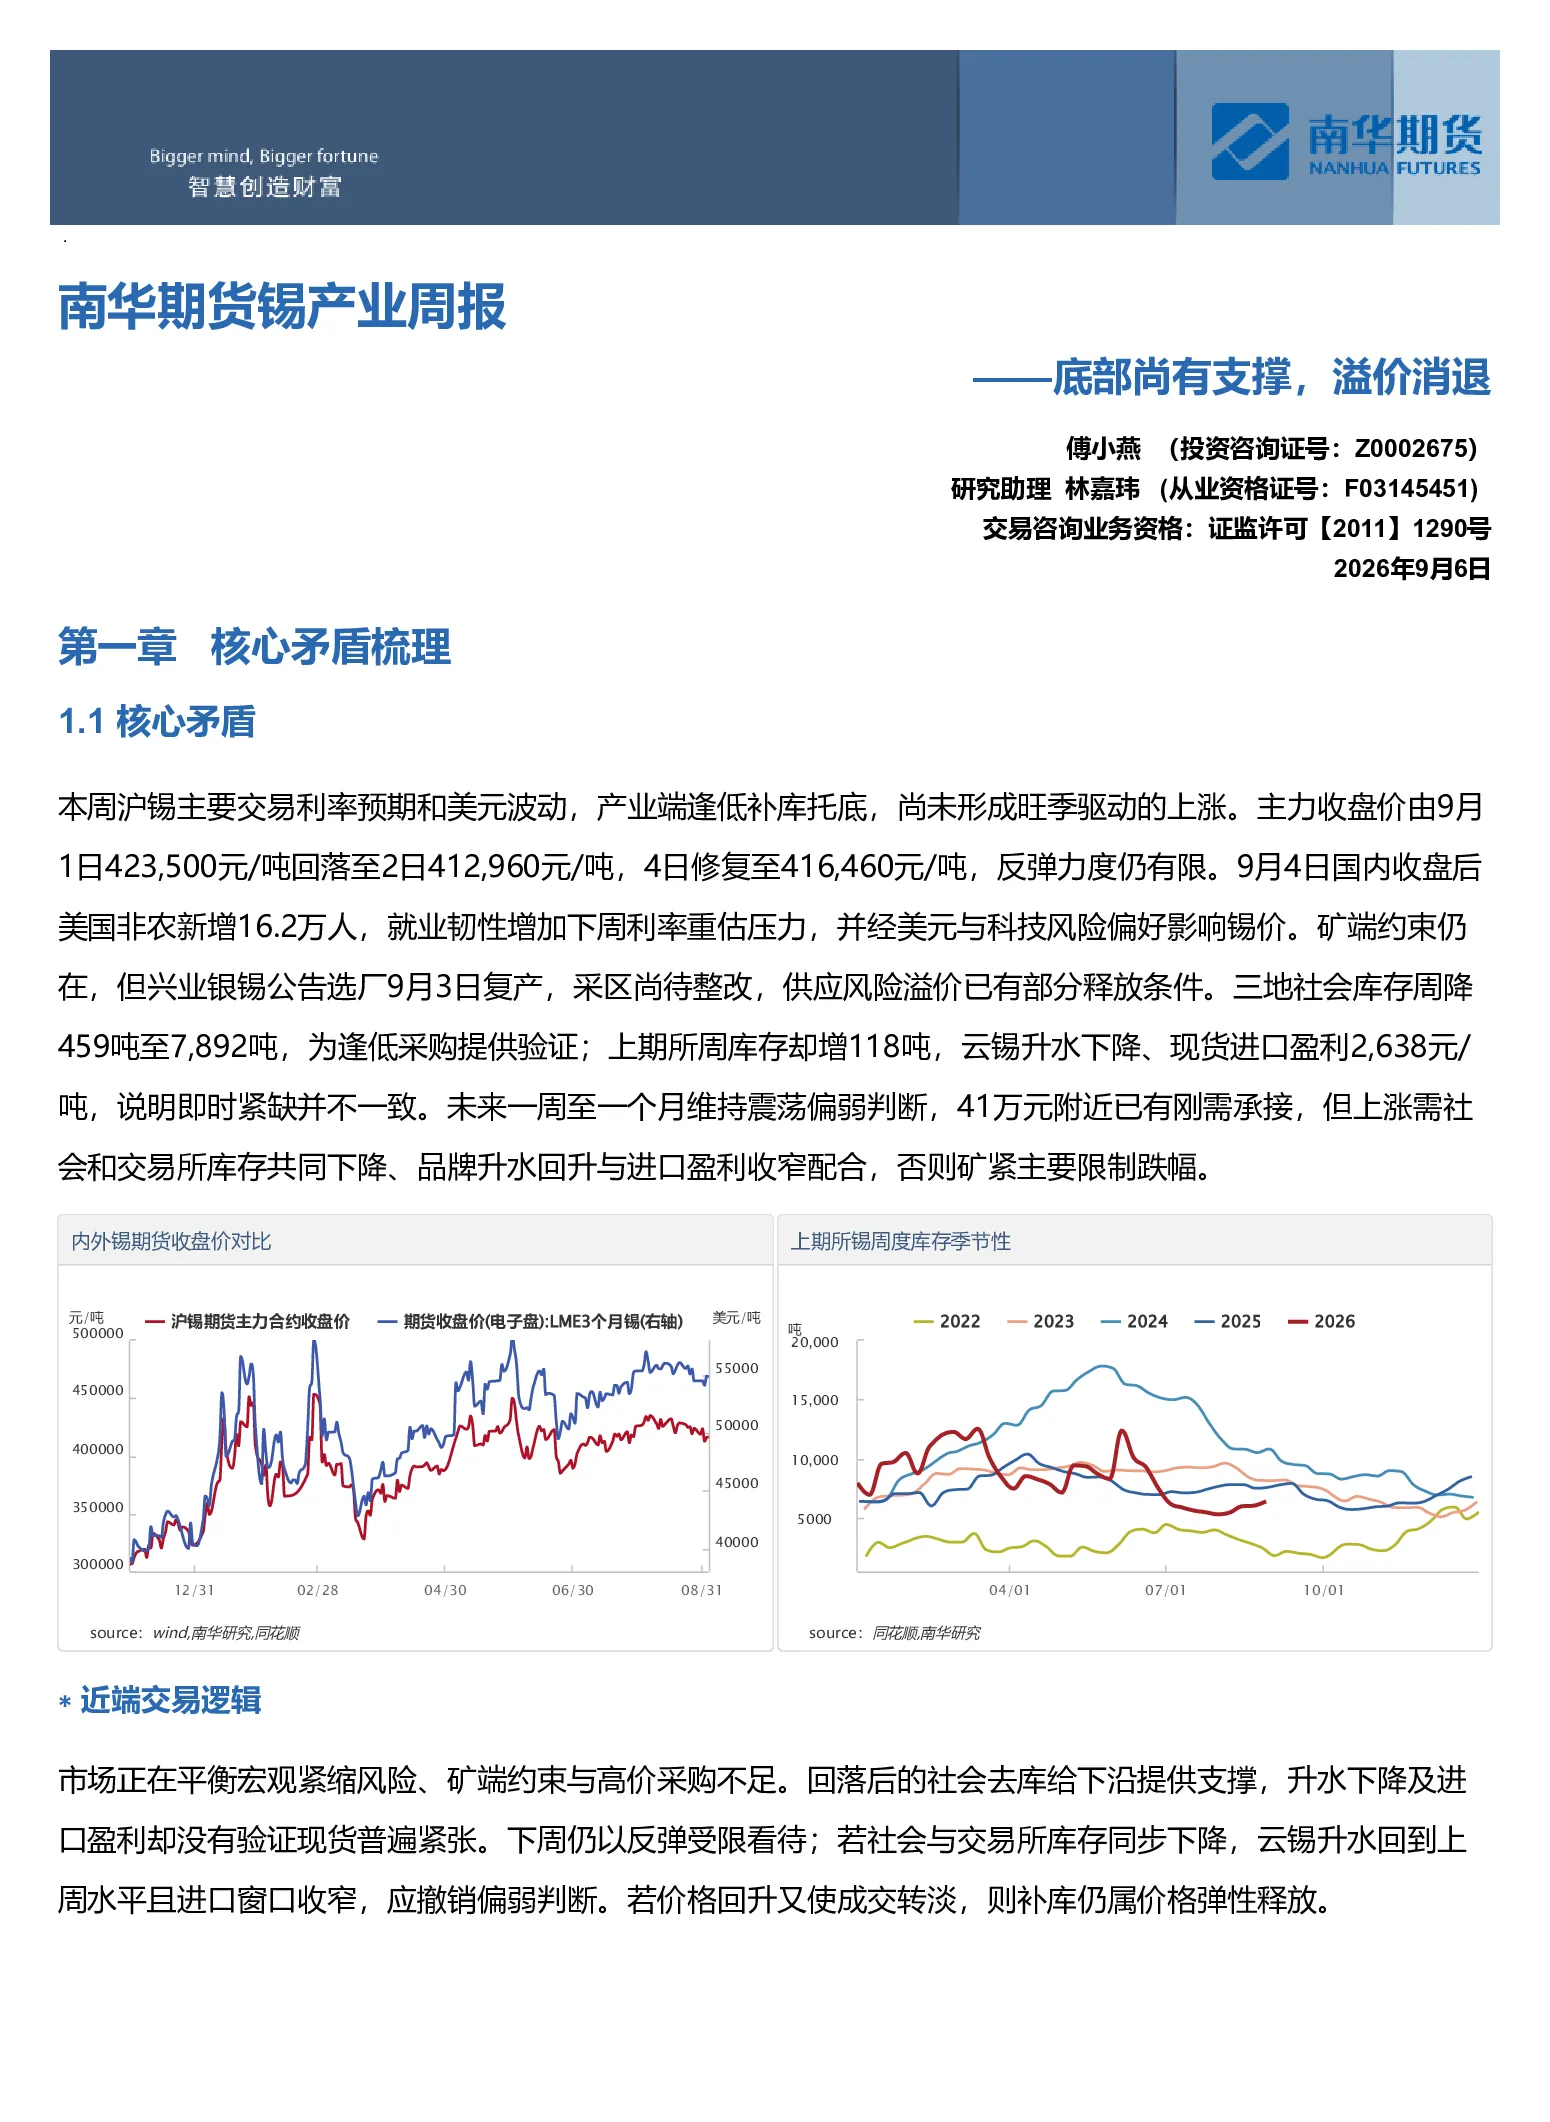
这份研报分析了沪锡市场受交易利率预期和美元波动影响,产业端逢低补库但未形成旺季驱动的上涨。报告指出主力收盘价波动有限,兴业银锡选厂复产但供应风险溢价部分释放,三地社会库存周降验证逢低采购,上期所库存增118吨,云锡升水下降,现货进口盈利2,638元/吨显示即时紧缺并不一致。报告认为未来一周至一个月维持震荡偏弱,41万元附近有刚需承接,上涨需社会和交易所库存共同下降、品牌升水回升与进口盈利收窄配合。
锡行业的发展趋势如何?
锡行业发展趋势分析显示,沪锡价格主要受交易利率预期和美元波动影响,产业端呈现逢低补库但未形成旺季驱动的上涨态势。兴业银锡选厂虽已复产但采区仍待整改,供应风险溢价部分释放。三地社会库存周降,验证逢低采购行为;上期所库存增加,云锡升水下降,现货进口盈利显示即时紧缺并不一致。未来锡价走势需关注社会和交易所库存变化、品牌升水及进口盈利情况,当前维持震荡偏弱判断。
研报重点分析了哪些方向?
研报重点分析了沪锡市场现状、产业端供应风险、库存变化及宏观外部因素对锡价的影响。报告指出沪锡主要受交易利率预期和美元波动影响,产业端逢低补库但未形成旺季上涨,兴业银锡选厂复产但供应风险溢价部分释放。三地社会库存周降验证逢低采购,上期所库存增加,云锡升水下降,现货进口盈利显示即时紧缺并不一致。报告强调未来锡价需关注库存去化、品牌升水回升及进口盈利收窄配合。
当前锡市场现状如何判断?
当前锡市场现状判断为沪锡主要受交易利率预期和美元波动影响,产业端逢低补库但未形成旺季驱动的上涨。主力收盘价波动有限,兴业银锡选厂复产但采区仍待整改,供应风险溢价部分释放。三地社会库存周降,验证逢低采购行为;上期所库存增加,云锡升水下降,现货进口盈利2,638元/吨显示即时紧缺并不一致。报告认为未来一周至一个月维持震荡偏弱,41万元附近有刚需承接,上涨需库存去化、品牌升水回升及进口盈利收窄配合。
研报提示了哪些风险?
研报提示了AI发展不及预期、海外矿端扰动、印尼政策等风险因素。当前锡市场受交易利率预期和美元波动影响,产业端逢低补库但未形成旺季上涨,兴业银锡选厂复产但采区仍待整改,供应风险溢价部分释放。三地社会库存周降,上期所库存增加,云锡升水下降,现货进口盈利显示即时紧缺并不一致。未来锡价走势需关注库存去化、品牌升水及进口盈利情况,当前维持震荡偏弱判断,需警惕宏观及产业端不确定性风险。