猜你想问
美国金融市场与汇率干预的核心分析内容是什么?
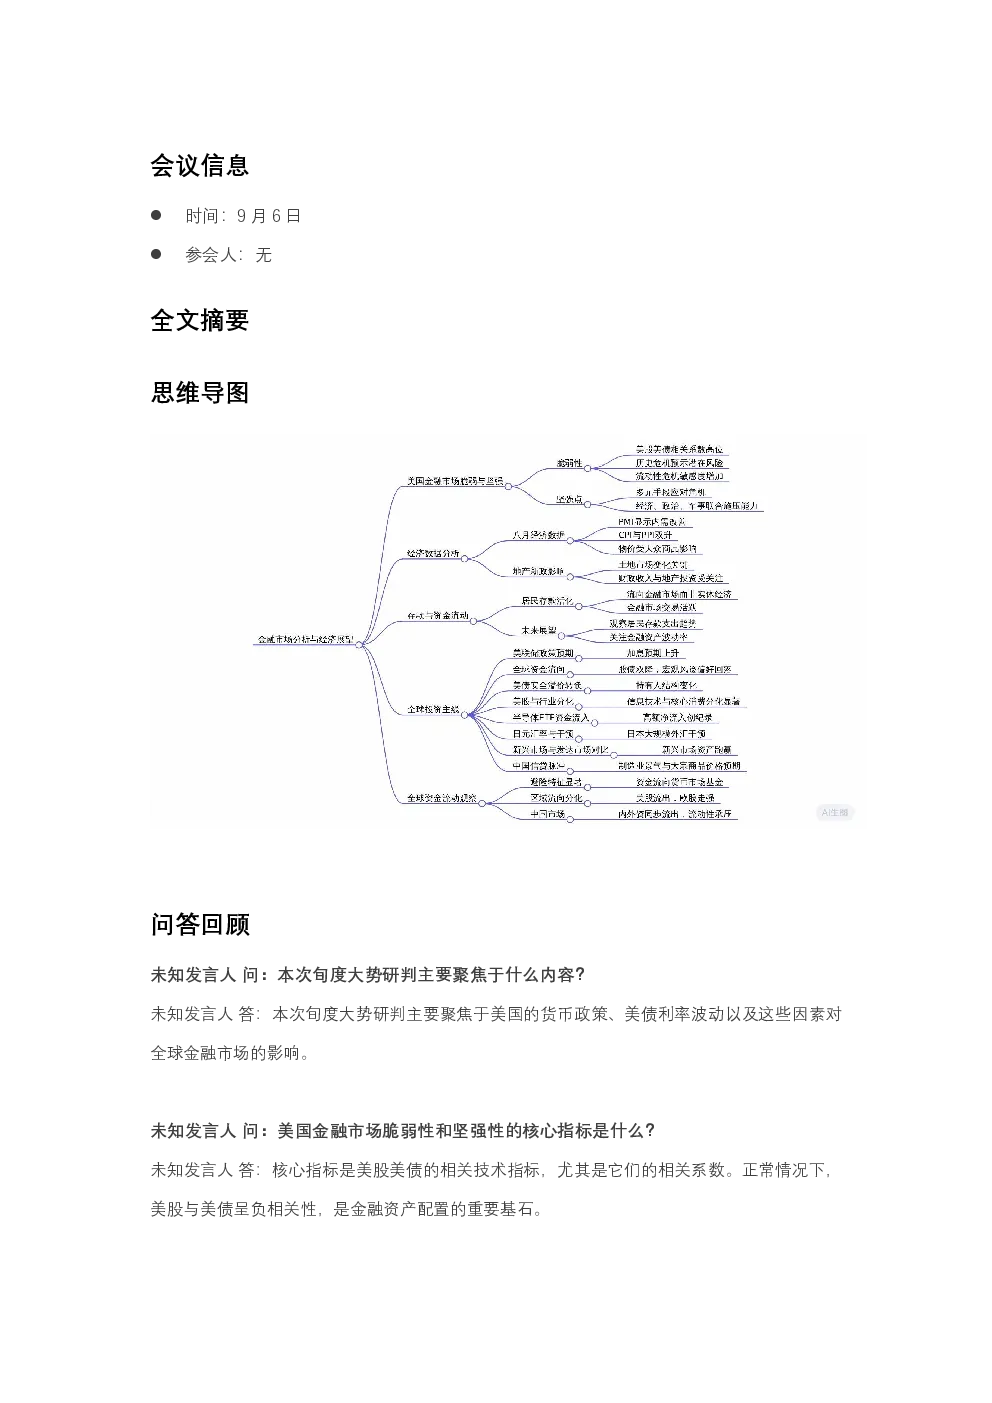
本研报聚焦美国货币政策、美债利率波动及其对全球金融市场的影响,核心围绕美股美债相关系数展开分析。正常情况下,美股与美债呈负相关性,但历史上四次相关系数转正或接近转正的情况(如2000年互联网泡沫和2007-2008年次贷危机)均引发较大危机。当前美联储面临维持金融稳定与有效加息的双重挑战,耶伦时期通过加息预期与经济景气联动维持负相关。评价现任美联储主席能力的关键在于能否使相关系数下降,解除流动性危机。
美国金融市场目前存在哪些脆弱性与坚强之处?
美国金融市场脆弱性主要体现在美股美债相关系数高位运行,可能导致流动性危机,且对汇率、美债利率敏感,易触发平仓风险。坚强之处在于可借助政治、军事等多元手段应对经济挑战。此外,美国金融市场具有强大的韧性,如金融条件指数处于1990年以来14%分位数,较为宽松,主要推动因素为股市、美元和房贷利率。
报告如何分析美国经济与物价走势?
报告显示,2024年8月美国经济平稳,基础设施PMI回升,固定资产投资信贷增速好转。CPI和PPI预计双升,主要受海外石油、铜、黄金价格上涨及国内煤炭、农产品价格回升影响。未来需重点关注油价变化对农产品的影响,以及地产新政对资金流和宏观经济的影响。这些因素将共同塑造美国经济的短期与中长期走势。
居民存款活化对金融市场有何影响?
2024年9月以来,美国居民存款活化明显,流向实体经济和金融市场。居民存款进入金融市场后,权益资产交易活跃度显著增加(自924年以来)。未来需关注11月居民存款同比是否增长,以及金融资产波动率是否持续放大。居民存款的流向与活跃度变化,将直接影响金融市场的短期供需关系和资产配置格局。
报告提示哪些相关风险?
本报告提示的主要风险包括:美股美债相关系数高位运行可能引发的流动性危机;汇率、美债利率波动对金融市场的敏感性;以及全球基金经理配置现金比例过低、股票配置超配可能带来的市场波动风险。此外,美国金融市场对经济政策的反应敏感性也需持续关注,这些因素可能共同影响金融市场的短期稳定性。