猜你想问
焦煤焦炭月报核心内容是什么?
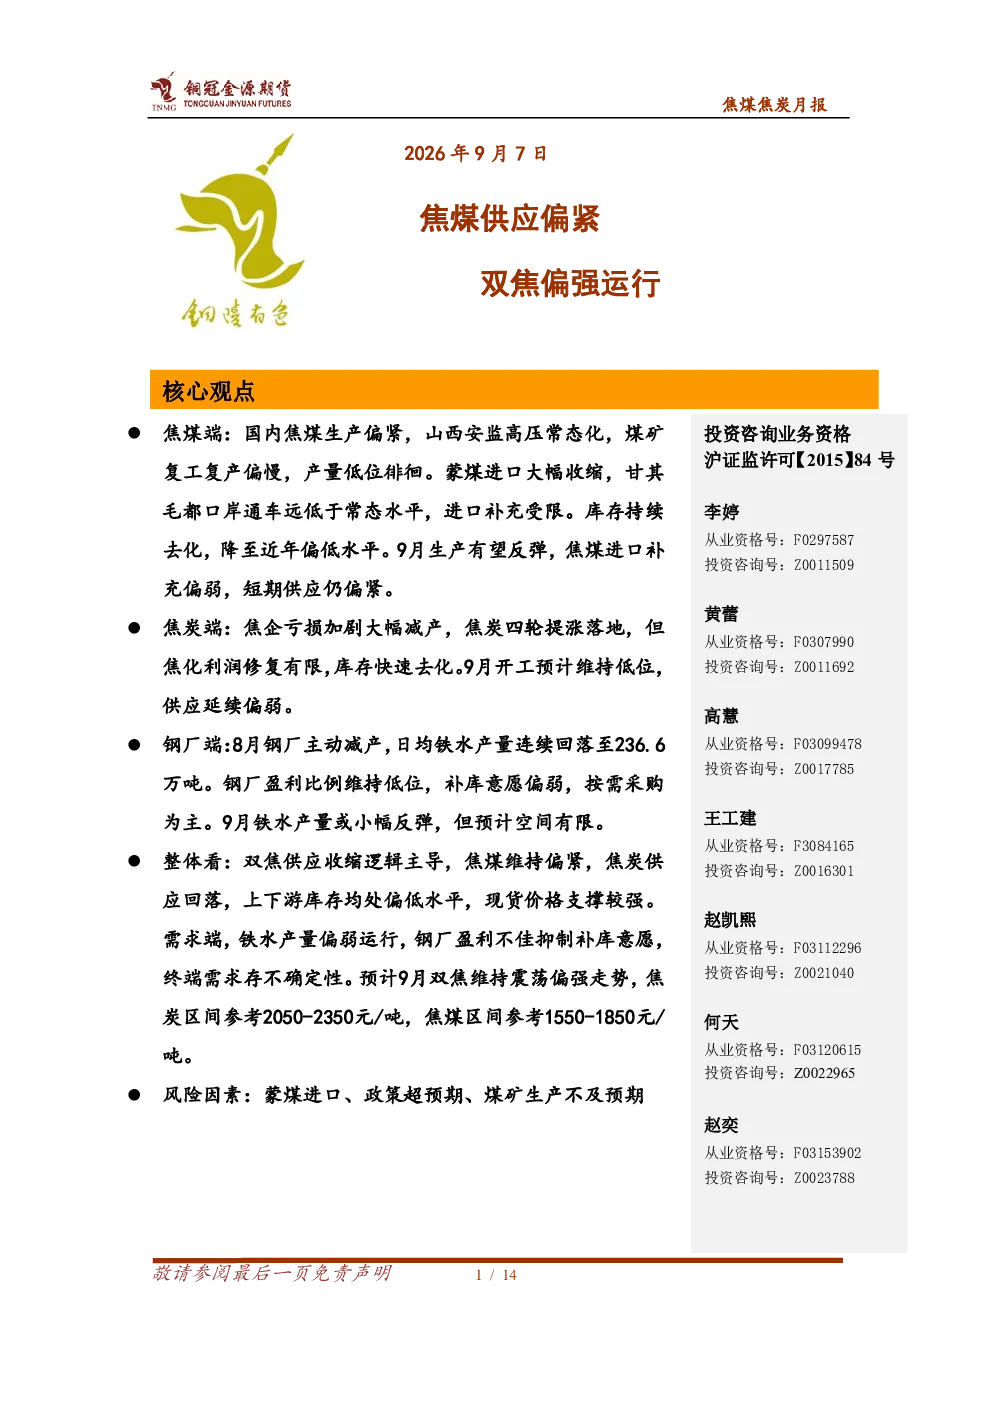
本报告分析国内焦煤生产偏紧,山西安监高压常态化导致煤矿复工复产偏慢,蒙煤进口大幅收缩,库存持续去化至近年偏低水平。焦炭端焦企亏损加剧大幅减产,焦炭提涨落地但利润修复有限,库存快速去化。报告指出双焦供应收缩逻辑主导,上下游库存偏低,现货价格支撑较强,但需求端铁水产量偏弱,钢厂盈利不佳抑制补库意愿,终端需求存在不确定性。预计9月双焦维持震荡偏强走势。
焦煤焦炭行业发展趋势如何?
焦煤行业面临国内生产受限与进口补充不足的双重压力,短期内供应偏紧格局难以改变。焦炭行业则因钢厂亏损减产,供应端持续收缩。长期来看,双焦行业需关注煤矿安全生产政策调整、蒙煤进口通关情况变化以及下游钢铁行业景气度波动等因素影响。上下游企业需加强成本控制与库存管理以应对市场变化。
报告重点分析了哪些方向?
报告重点分析了焦煤供应端的生产受限、进口收缩及库存去化情况,以及焦炭端的减产压力、库存变化和价格走势。同时,报告也考察了钢厂端的铁水产量变化、盈利状况和补库意愿,从供需两侧全面评估双焦市场运行逻辑。此外,报告还评估了相关风险因素对市场的影响。
当前双焦市场现状如何判断?
当前双焦市场呈现供应收缩、库存偏低、价格偏强的特征。焦煤方面,国内产量低位徘徊,进口补充受限,库存降至近年低点;焦炭方面,焦企因亏损减产明显,库存快速去化,价格得到一定支撑。但需求端铁水产量偏弱,钢厂盈利不佳,补库意愿不强,市场存在不确定性。整体来看,双焦现货价格短期内仍将受到供需关系和成本支撑的影响。
研报提示哪些风险因素?
本报告提示的主要风险因素包括:一是蒙煤进口通关情况可能出现的波动,若进口大幅收缩将进一步加剧焦煤供应紧张;二是煤矿安全生产政策可能超预期调整,影响焦煤产量恢复进程;三是煤矿生产恢复不及预期,导致焦煤供应持续偏紧。这些因素都可能对双焦市场产生显著影响,需密切关注。
你可能感兴趣
焦煤焦炭周报:供应偏紧 双焦偏强运行
国信期货2018-11-18
焦炭焦煤月报:碳元素供应紧张,双焦偏强运行
华泰期货2022-02-28
焦煤焦炭周报:上游供应偏紧 双焦震荡偏强
铜冠金源期货2026-08-24
焦煤焦炭周报:供应偏紧支撑 双焦偏强震荡
铜冠金源期货2026-08-31
动力煤/焦煤/焦炭月度报告:安监环保致供给偏紧,双焦仍偏强运行
东证期货2017-09-01
焦炭焦煤周报:供应紧张难以改善,双焦偏强运行
华泰期货2021-07-27
焦炭焦煤月报:煤炭供应扰动 双焦偏强震荡
国信期货2023-02-26
焦煤焦炭月报:双焦供应局部收紧 期价仍将震荡偏强
方正中期期货2021-05-02
煤焦期货月报:双焦偏强运行,焦煤略强于焦炭
建信期货2018-02-28
焦煤焦炭月报:双焦2月份回顾及3月份展望:双焦:焦煤偏强运行 焦炭随成本波动
方正中期期货2022-02-27