猜你想问
焦煤焦炭周报主要分析了哪些内容?
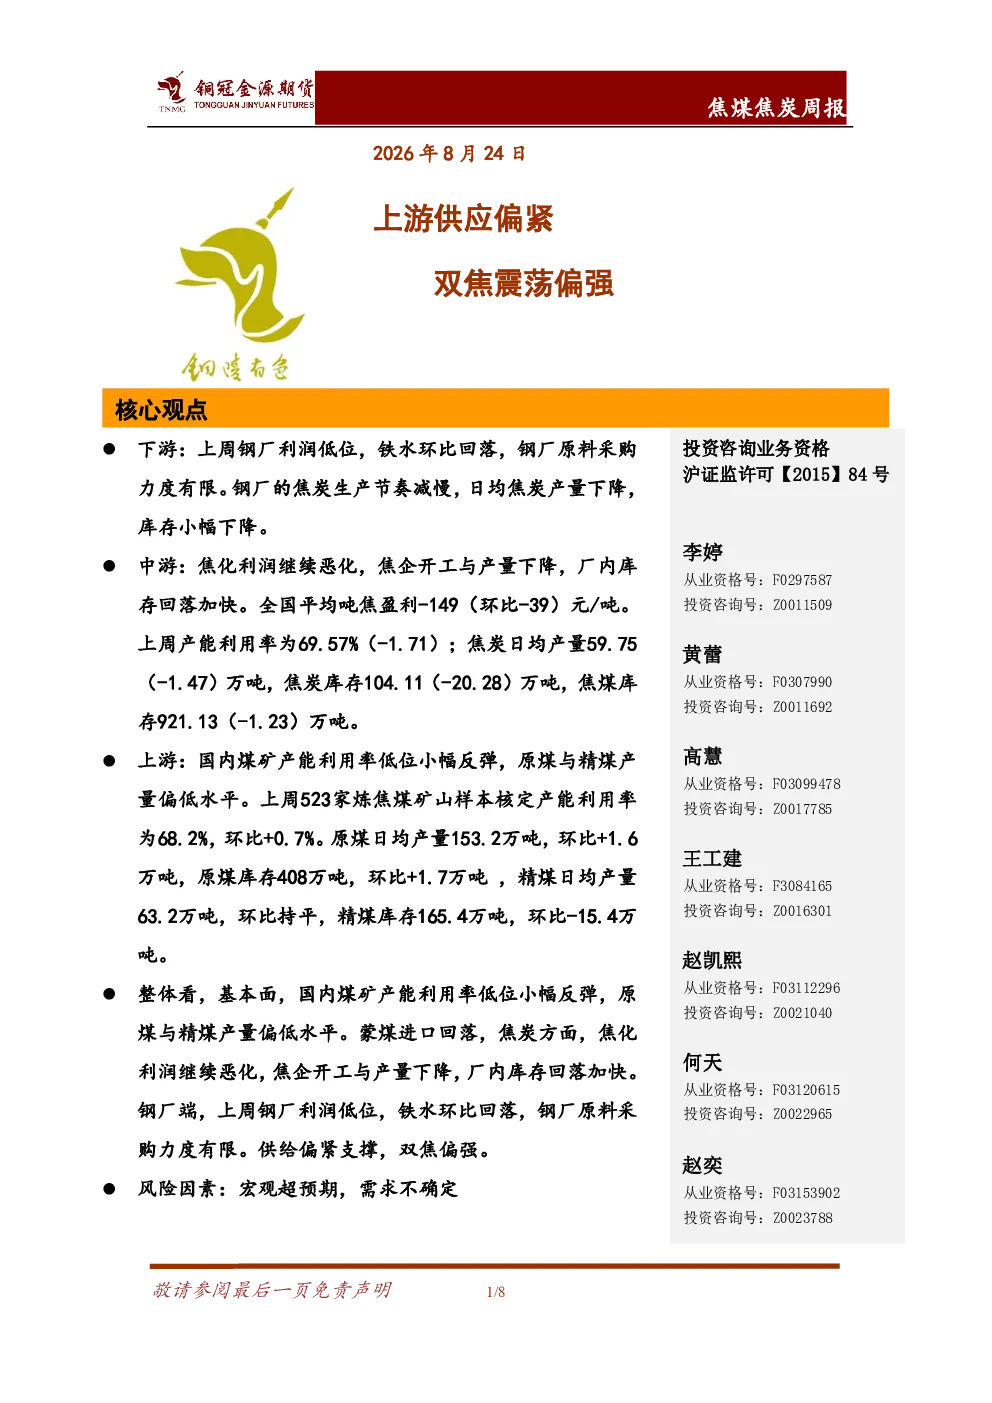
本报告分析了焦煤焦炭行业的供需情况。下游钢厂利润低位导致铁水产量环比回落,采购力度有限;中游焦化利润恶化,开工与产量下降,库存回落加快;上游煤矿产能利用率低位反弹,原煤与精煤产量偏低,蒙煤进口回落。整体来看,供给偏紧支撑双焦偏强。
焦煤焦炭行业未来发展趋势如何?
焦煤焦炭行业未来发展趋势受多种因素影响。从当前数据看,国内煤矿产能利用率低位反弹但产量偏低,蒙煤进口有所回落,焦化行业利润恶化导致开工与产量下降。这些因素共同支撑双焦价格。但需关注宏观经济变化、环保政策调整及国际市场波动对行业的影响。
本报告重点分析了哪些方向?
本报告重点分析了焦煤焦炭行业的供需平衡状况。具体包括下游钢厂采购行为、中游焦化企业生产节奏与库存变化,以及上游煤矿产能利用率、原煤与精煤产量和库存情况。通过对这些关键数据的分析,揭示了当前双焦市场偏强的根本原因。
当前焦煤焦炭市场现状如何判断?
当前焦煤焦炭市场呈现供给偏紧支撑价格偏强的特点。钢厂利润低位导致铁水产量环比下降,采购需求受限;焦化企业因利润恶化而减产,库存加速下降;上游煤矿产量偏低且蒙煤进口减少,进一步加剧了供给紧张。这些因素共同推动双焦价格震荡偏强。
本报告有哪些风险提示需要注意?
本报告提示需关注焦煤焦炭行业的潜在风险。包括煤矿安全检查可能导致的产量波动、环保政策收紧对焦化企业的影响、国际煤炭市场变化对国内供给的冲击,以及宏观经济下行压力可能导致的下游需求疲软风险。这些因素都可能对双焦价格产生不利影响。
你可能感兴趣
焦煤焦炭周报:供应偏紧支撑 双焦偏强震荡
铜冠金源期货2026-08-31
焦煤焦炭周报:供应偏紧 双焦偏强运行
国信期货2018-11-18
焦煤焦炭月报:焦煤供应偏紧 双焦偏强运行
铜冠金源期货2026-09-07
焦煤焦炭周报:供应扰动叠加补库刚需,双焦或将震荡偏强
华泰期货2023-12-26
焦煤焦炭周报:煤矿端供应持续收紧,双焦期价震荡偏强
财达期货2025-11-03
焦煤焦炭周报:煤矿端供应预期收紧,双焦期价震荡偏强
财达期货2025-10-27
国信期货焦炭焦煤周报:供应偏紧驱动,双焦高位震荡
国信期货2021-07-27
国信期货焦炭焦煤周报:供应偏紧,双焦高位震荡
国信期货2021-06-21
焦煤焦炭月报:双焦供应局部收紧 期价仍将震荡偏强
方正中期期货2021-05-02
焦炭焦煤月报:煤炭供应扰动 双焦偏强震荡
国信期货2023-02-26